¿Qué es el ciclo de conversión de efectivo?
El ciclo de conversión de efectivo (CCC, por sus siglas en inglés) mide cuántos días permanece inmovilizado el efectivo de una empresa dentro de su proceso operativo: desde que paga a los proveedores por las existencias hasta que finalmente cobra a sus clientes. Cuanto más bajo sea el CCC (e incluso si es negativo), antes regresa el dinero al negocio, lo que mejora la liquidez y reduce la necesidad de recurrir a financiación externa.
Cómo usar esta calculadora
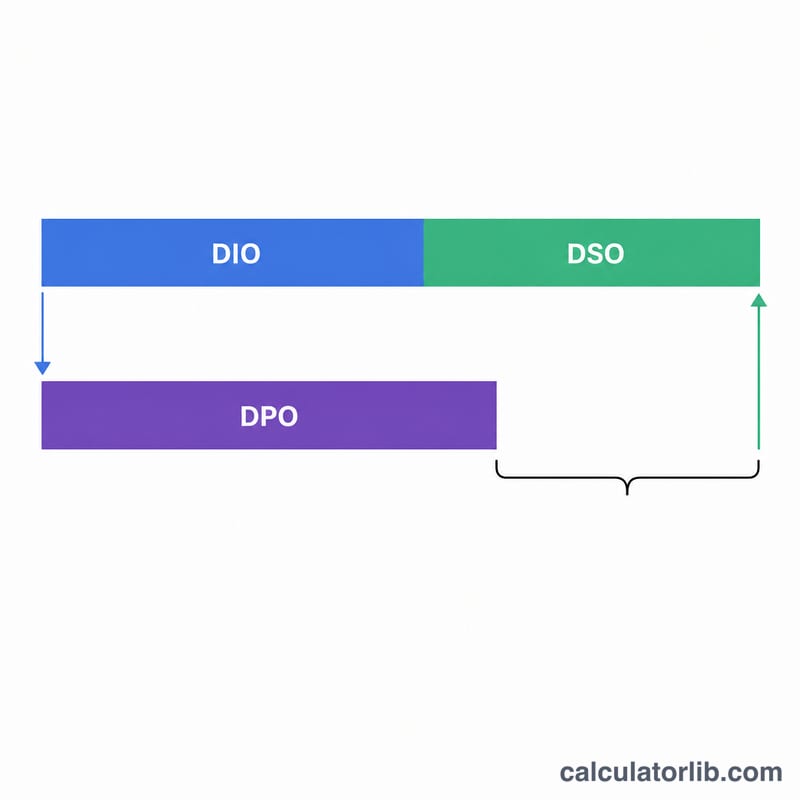
Introduce tres datos, todos expresados en días: el periodo medio de existencias (DIO), el periodo medio de cobro (DSO) y el periodo medio de pago (DPO). La calculadora te devolverá tu CCC en días junto con tu ciclo operativo. Puedes obtener estos valores a partir de tus estados financieros aplicando los ratios de rotación habituales.
La fórmula al detalle
El ciclo se construye a partir de tres componentes:
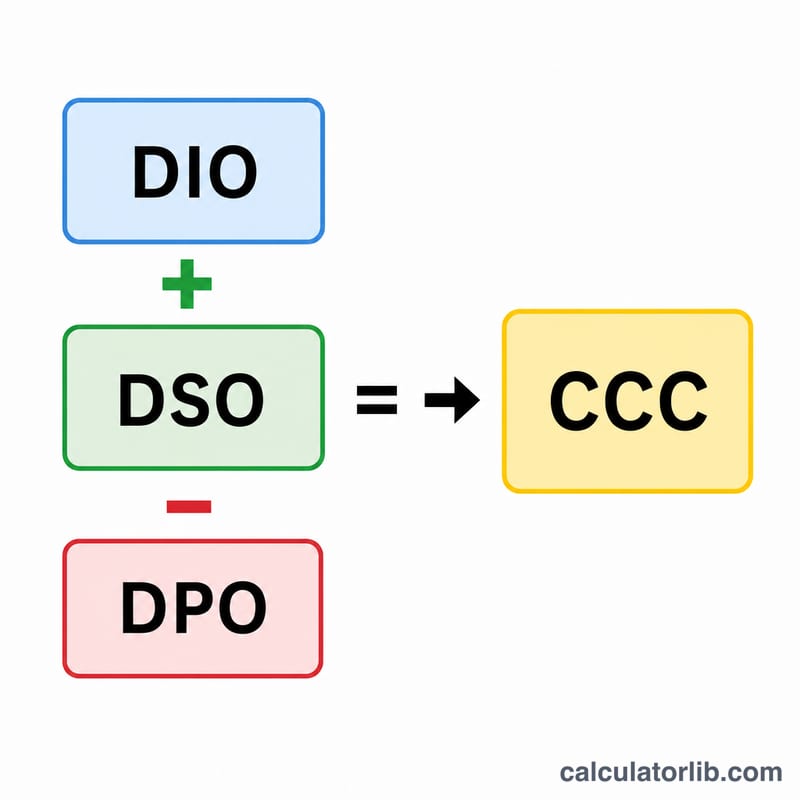
$$\text{CCC} = \text{DIO} + \text{DSO} - \text{DPO}$$
DIO = \((\text{Existencias medias} \div \text{Coste de ventas}) \times 365\): cuánto tiempo permanecen las existencias en almacén antes de venderse. DSO = \((\text{Cuentas por cobrar medias} \div \text{Ingresos}) \times 365\): cuánto tardas en cobrar a tus clientes. DPO = \((\text{Cuentas por pagar medias} \div \text{Coste de ventas}) \times 365\): cuánto tardas en pagar a tus proveedores. Al sumar el DIO y el DSO obtienes el ciclo operativo; al restar el DPO descuentas la financiación que te conceden tus proveedores.
Ejemplo práctico
Imagina una empresa que mantiene sus existencias durante 60 días (DIO), cobra sus facturas en 40 días (DSO) y paga a sus proveedores en 30 días (DPO). En ese caso, $$\text{CCC} = 60 + 40 - 30 = 70 \text{ días}.$$ El efectivo queda inmovilizado 70 días por ciclo. Si la empresa negociara plazos de pago de 50 días en lugar de 30, el CCC bajaría a 50 días, liberando una cantidad considerable de capital circulante.
Preguntas frecuentes
¿Puede ser negativo el CCC? Sí. Grandes minoristas como Amazon suelen tener un CCC negativo porque cobran a sus clientes antes de pagar a sus proveedores, financiando así su operativa con el crédito de estos últimos.
¿Cuanto más bajo, mejor? Por lo general sí, ya que mejora la liquidez. Pero un CCC extremadamente bajo conseguido alargando demasiado los pagos puede deteriorar la relación con los proveedores, y un nivel de existencias muy reducido puede provocar roturas de stock.
¿Qué periodo debo utilizar? La mayoría de los analistas anualizan usando 365 días. Lo importante es ser coherente: utiliza la misma base temporal para el DIO, el DSO y el DPO.