この計算ツールでできること
「時給から月収(手取り)計算ツール」は、時給をもとに毎月の手取り額をざっくり試算するためのツールです。週あたりの労働時間と、税金やその他の控除で差し引かれる割合を反映するので、実際に銀行口座へ振り込まれる金額がいくらになるのか、リアルなイメージをつかめます。
使い方
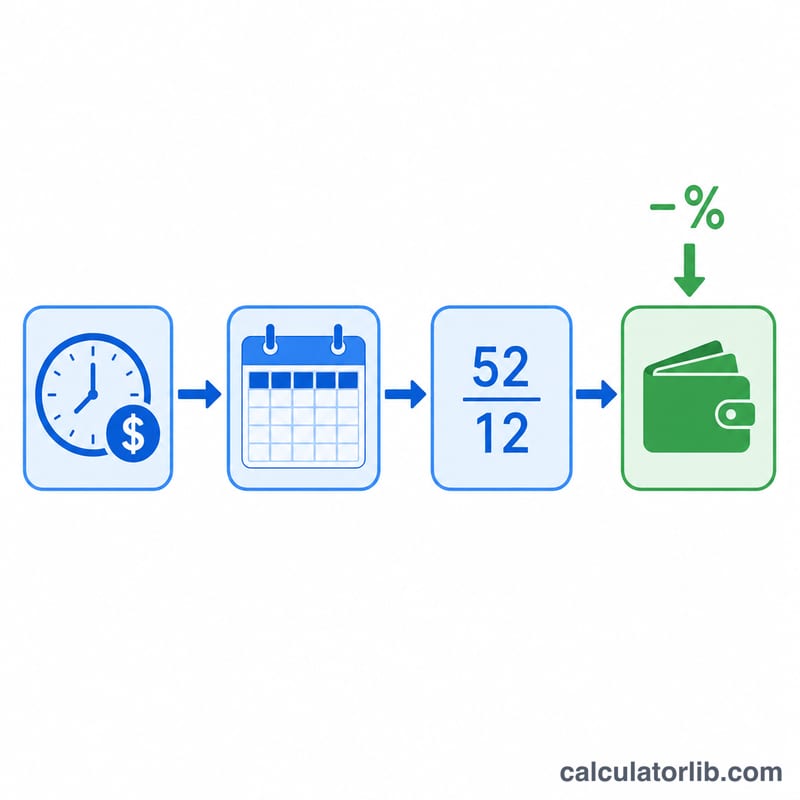
入力するのは次の3つだけです。時給、週あたりの労働時間、そして税金・控除の割合(%)(所得税、社会保険料、年金、各種保険など)です。ツールは週の収入を52週分にかけて年収を計算し、それを12か月で割り、さらに控除率を差し引いて月々の手取り額を算出します。あわせて、週・月・年それぞれの額面(控除前)も表示します。
計算式の仕組み
基本となる計算式は次のとおりです。
$$\text{月の手取り} = \frac{\text{時給} \times \text{週の労働時間} \times 52}{12} \times \left(1 - \frac{\text{控除率}}{100}\right)$$
52をかけることで週収を年収に換算し、12で割って各月へ均等にならします。(1 − 控除率)の部分で、税金や控除として差し引かれる割合を取り除きます。1か月をちょうど4週とせず、\(52/12 \approx 4.333\)週として計算することで、より滑らかで実態に近い平均値が得られます。
計算例
たとえば時給25ドル、週40時間勤務、税金・控除で20%が引かれるケースを考えてみましょう。額面の年収は $$25 \times 40 \times 52 = 52{,}000\text{ドル}$$ これを12で割ると、月あたりの額面は約4,333.33ドルになります。ここから20%を差し引くと、月の手取りは \(4{,}333.33 \times 0.80 \approx\) 3,466.67ドルです。
一般的な時給と控除率における手取り給与
各行は計算ツールの計算式を使用しています:\(\text{月額手取り} = \text{時給} \times \text{週労働時間} \times 52 \div 12 \times (1 - \text{控除率})\)。控除率は、所得税やその他の源泉徴収をまとめた単一の合算値です。金額はドル建てで、セント単位に四捨五入しています。
| 時給 | 週労働時間 | 控除率 | 月額総支給額 | 月額手取り |
|---|---|---|---|---|
| $15 | 40 | 15% | $2,600.00 | $2,210.00 |
| $20 | 40 | 20% | $3,466.67 | $2,773.33 |
| $25 | 40 | 25% | $4,333.33 | $3,250.00 |
| $35 | 40 | 25% | $6,066.67 | $4,550.00 |
| $15 | 30 | 20% | $1,950.00 | $1,560.00 |
| $35 | 30 | 15% | $4,550.00 | $3,867.50 |
時給$25の行の検算:\(25 \times 40 \times 52 \div 12 = 4{,}333.33\)、次に \(4{,}333.33 \times (1 - 0.25) = 3{,}250.00\)。
主要用語:総支給額、手取り額、控除、実効税率
- 総支給額:税金や控除が差し引かれる前の総収入(時給×労働時間)。
- 手取り額(差引支給額):総支給額から税金や控除を差し引いた後、実際に振り込まれる金額。
- 実効税率:支払った税金の総額を総所得で割ったもの。平均値であるため、適用される最高税率の段階以下になります。
- 限界税率:次に得る一単位の所得に適用される税率。累進課税制度では、各税率区分内の所得のみがその区分の税率で課税されます。
- 税引前控除:所得税が計算される前に差し引かれる金額で、一定の退職金や医療保険料の拠出金などが該当します(ルールは国や制度によって異なります)。これらは課税所得を減らします。
- 税引後控除:税額計算後に差し引かれる金額で、一部の組合費や賃金差押えなどが該当します。これらは課税所得を減らしません。
- 給与・社会保険料:年金、医療、失業保険などの社会制度の財源となる義務的な負担金。名称、税率、負担者は国によって異なります。
- 年換算(52週/12か月):週単位の収入に52を掛けて年間総額とし、それを12で割って月平均を求める方法。これは1か月あたり約4.333週に相当します。
計算ツールの単一の控除率は、これらの項目の合計的な影響を代表するものなので、おおよその実効税率として使うのが最適です。
推定手取り給与の解釈
結果は月平均の金額であり、どの月の給与明細の合計とも一致するものではありません。1年52週すべて同じ時間働き、一律の割合がすべての控除を表すことを前提としています。
- 月の長さ:1年は52週ですが、週払いの場合、月によって支払日が4回または5回あります。52÷12の平均は1か月あたり約4.33週です。
- 支払いサイクル:隔週払いは年間26回の支払いを意味するため、ほとんどの月は2回ですが、2か月は3回になります。半月払いは年間24回の均等払いなので、each月は2回ですが、各支払いがカバーする労働日数はわずかに異なります。
- 残業:法定または契約上の基準を超える時間は、より高い賃率で支払われる場合があり、その追加所得はより高い限界税率で課税される可能性があります。本推定では、すべての時間を基本時給で扱っています。
- 無給休暇・変動する労働時間:無給の週があると、実際の年間合計は52週という前提より少なくなります。
- 累進課税の区分:累進課税制度では所得が増えるほど実効税率が上がるため、単一の割合は特定の所得水準でのおおよその近似にすぎません。
- 控除の種類:所得税、給与・社会保険料、保険料、退職金の拠出金はそれぞれ異なるルールに従い、年の途中で変わる場合があります。
- 除外項目:本推定には、賞与、歩合給、チップ、福利厚生の変更は含まれていません。
これらの要因により、年間合計が近い場合でも、個々の月の給与明細は計算された平均値と異なることがあります。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
表示される金額は実際の給与と一致しますか? いいえ、あくまで概算です。実際の給与計算は累進課税の税率区分やさまざまな控除に基づくため、本ツールは資金計画の目安としてご利用ください。なお、税率や社会保険料の仕組みは国によって大きく異なるため、日本にお住まいの場合はご自身の状況に合わせて控除率を調整してください。
税率には何を入力すればいいですか? 実効的な合計控除率(総控除額 ÷ 額面収入)を入力してください。多くの場合、15%〜35%程度に収まります。
なぜ4週ではなく52/12を使うのですか? 1年は48週ではなく52週あります。52/12を使うことで、余分な給与期間も正しく反映され、収入を過小評価せずに済みます。