インド所得税計算ツール(新税制)
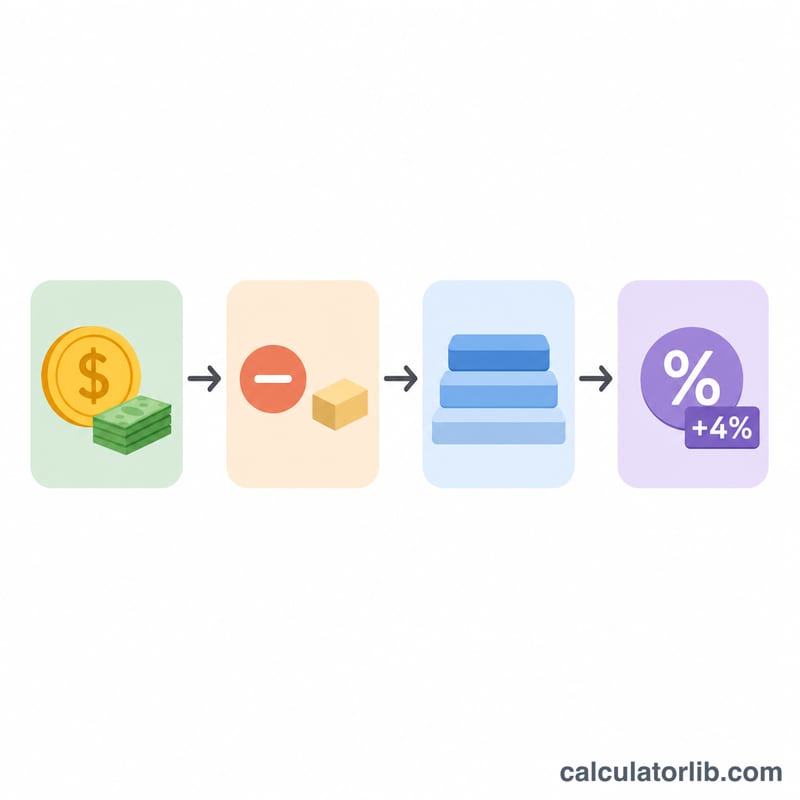
この計算ツールはインドの新税制(115BAC条)を使い、既定は2026-27会計年度です。2025-26・2024-25会計年度も選べます。給与から標準控除₹75,000を差し引き、税率区分、87A条の税額控除(限界救済を含む)、サーチャージ、4%の保健・教育税(cess)を適用します。新税制では年齢にかかわらず区分は同じです。
使い方
年間の総給与を入力し、年齢区分と会計年度を選んでください。課税所得、税額控除、控除後の税額、サーチャージ、cess、税額合計、手取りが表示されます。
計算式の説明
2025-26・2026-27会計年度の区分は₹4,00,000まで非課税、以降₹4,00,000ごとに5%、10%、15%、20%、25%、30%で、課税所得が₹12,00,000以下なら87A条で最大₹60,000が控除されます。₹12,00,000をわずかに超える場合は、限界救済により税額が超過分を上回りません。2024-25会計年度は3・7・10・12・15ラーク(5〜30%)、₹7,00,000以下で最大₹25,000の控除でした。サーチャージは₹50ラーク超10%、₹1クロール超15%、₹2クロール超25%です。
$$\text{Total Tax} = (\text{Slab Tax} - \text{Rebate} + \text{Surcharge}) \times 1.04, \quad T = \max(\text{Income} - 75000,\ 0)$$
計算例
総給与₹20,00,000、2026-27会計年度:課税所得₹19,25,000。区分税額 = ₹1,20,000(₹16,00,000まで)+ 20% × ₹3,25,000 = ₹1,85,000。₹12,00,000超のため控除なし。cess 4% = ₹7,400。税額合計₹1,92,400。給与₹12,00,000なら課税所得は₹11,25,000で、控除により税額はゼロです。
新税制の税率区分(2025-26・2026-27会計年度)
| 課税所得 | 税率 | 区分上限までの累計税額 |
|---|---|---|
| ₹0 – ₹4,00,000 | 0% | ₹0 |
| ₹4,00,001 – ₹8,00,000 | 5% | ₹20,000 |
| ₹8,00,001 – ₹12,00,000 | 10% | ₹60,000 |
| ₹12,00,001 – ₹16,00,000 | 15% | ₹1,20,000 |
| ₹16,00,001 – ₹20,00,000 | 20% | ₹2,00,000 |
| ₹20,00,001 – ₹24,00,000 | 25% | ₹3,00,000 |
| > ₹24,00,000 | 30% | — |
2026年度予算では、2025-26会計年度の区分と税額控除が2026-27会計年度もそのまま維持されました。
所得と雇用:インド
インドの平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 2,760米ドル
- 1人当たりGDP(PPP) 2025
- 11,748国際ドル
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
直近の変化 上昇 +8.2% 2025年:2,760米ドル(2024年は2,550米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のインドの1人当たり国民総所得は年2,760米ドル、月に換算すると約230米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 2,760 | 11,748 | 4.2% |
| 2024 | 2,550 | 10,719 | 4.2% |
| 2023 | 2,490 | 9,853 | 4.2% |
| 2022 | 2,360 | 8,941 | 4.8% |
| 2021 | 2,170 | 7,819 | 6.4% |
| 2020 | 1,900 | 6,766 | 7.9% |
| 2019 | 2,070 | 6,945 | 6.5% |
| 2018 | 1,970 | 6,522 | 7.7% |
| 2017 | 1,790 | 5,968 | 7.6% |
| 2016 | 1,670 | 5,634 | 7.6% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
インドと他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
よくある質問
旧税制も含まれますか? いいえ。既定の新税制のみを計算します。
標準控除は含まれますか? はい。総給与から₹75,000を自動で差し引きます。
87A条の税額控除とは? 2025-26・2026-27会計年度は、課税所得が₹12,00,000以下なら最大₹60,000が控除され、税額はゼロになります。上限をわずかに超える場合は、限界救済により税額が超過所得を上回りません。