
O que é a depreciação pelo método do saldo decrescente duplo?
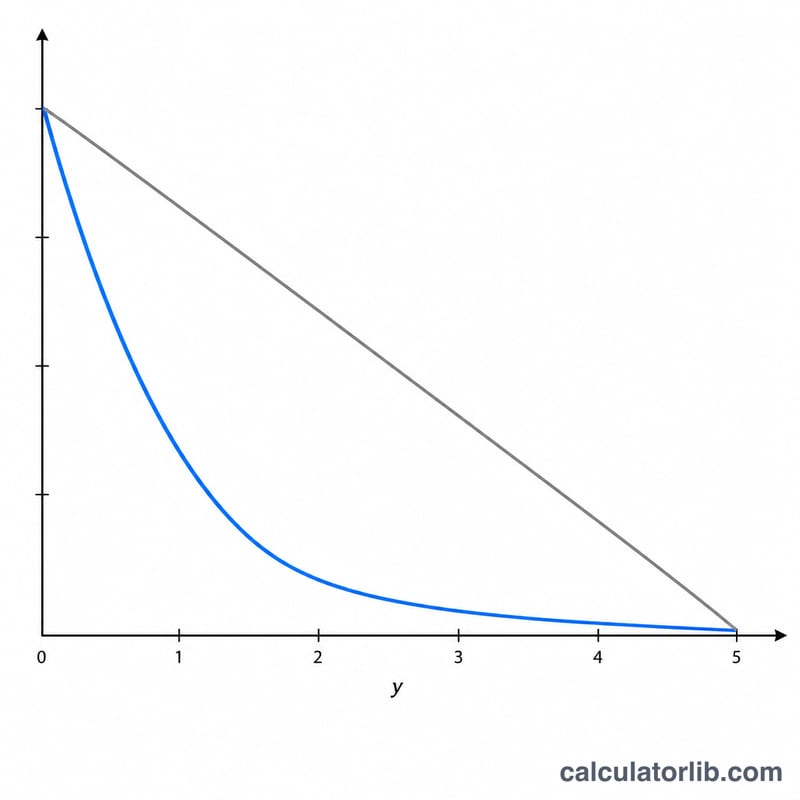
O método do saldo decrescente duplo (DDB, na sigla em inglês) é uma técnica de depreciação acelerada que registra despesas de depreciação maiores nos primeiros anos de vida do ativo e valores menores nos anos seguintes. É popular para ativos como veículos, computadores e máquinas, que perdem valor rapidamente. Esta calculadora encontra a depreciação do primeiro ano, a taxa DDB e o valor contábil resultante.
Como usar esta calculadora
Informe o custo original do ativo, seu valor residual estimado (quanto ele valerá no fim da vida útil) e a vida útil em anos. A ferramenta calcula a depreciação do primeiro ano. Nos anos seguintes, basta aplicar a mesma taxa ao novo valor contábil (menor) — a depreciação para quando o valor contábil atinge o valor residual.
Entendendo a fórmula
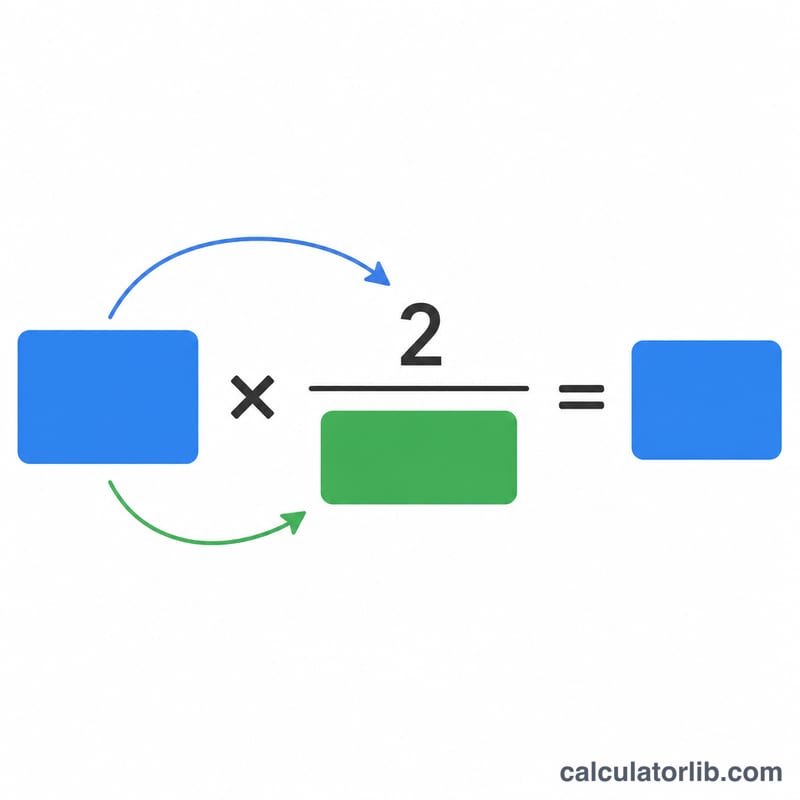
A taxa DDB é o dobro da taxa linear: \( \text{Taxa} = \frac{2}{\text{Vida Útil}} \). A depreciação de cada ano é o valor contábil inicial multiplicado por essa taxa:
$$\text{Depreciação}_{year} = \text{Valor Contábil}_{start} \times \frac{2}{\text{Vida Útil}}$$O valor residual é ignorado no cálculo da taxa, mas funciona como um piso — um ativo nunca é depreciado abaixo do seu valor residual.
Exemplo prático
Suponha que um ativo custe $10.000, com valor residual de $1.000 e vida útil de 5 anos. A taxa DDB é \( \frac{2}{5} = 40\% \). A depreciação do primeiro ano é:
$$\$10\,000 \times 40\% = \$4\,000$$O valor contábil no fim do ano 1 é \( \$10\,000 - \$4\,000 = \$6\,000 \). No ano 2, você depreciaria \( \$6\,000 \times 40\% = \$2\,400 \), e assim por diante.
Perguntas frequentes
Por que o valor residual não entra na taxa? Diferentemente da depreciação linear, o DDB aplica a taxa sobre todo o valor contábil. O valor residual apenas interrompe a depreciação quando o valor contábil o alcança.
O DDB é permitido para fins fiscais? Métodos acelerados como o DDB são comuns em relatórios financeiros; regras tributárias específicas (como o MACRS nos EUA) variam conforme a jurisdição, por isso consulte um profissional de contabilidade ou tributação.
O que acontece nos últimos anos? Muitas empresas passam para o método linear sobre o valor contábil restante quando ele supera o valor calculado pelo DDB, a fim de depreciar totalmente o ativo até o valor residual.









