Что такое R-квадрат?
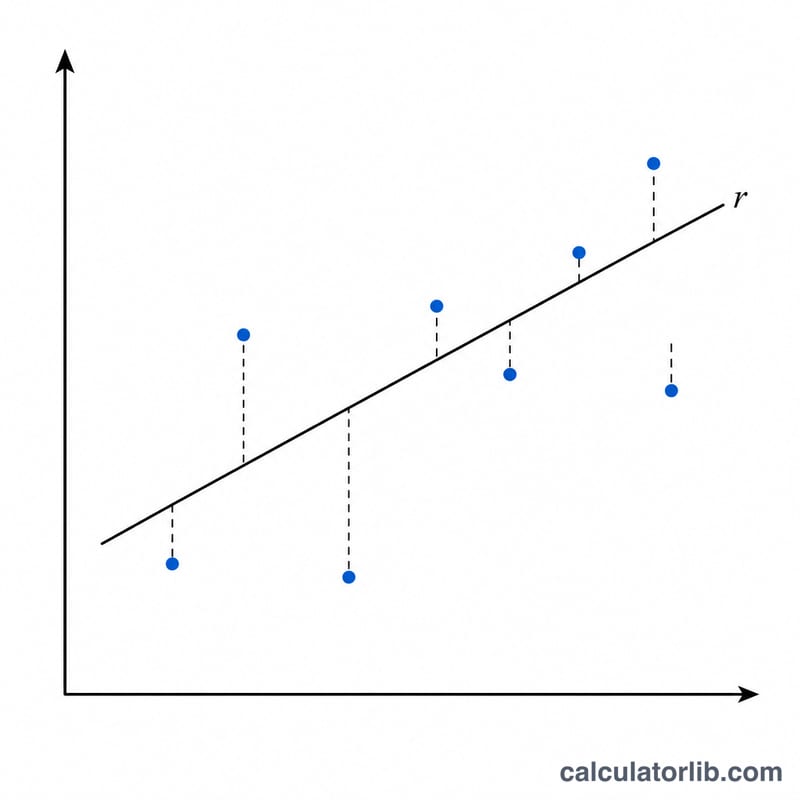
R-квадрат (R²), известный также как коэффициент детерминации, показывает, насколько хорошо предсказания модели согласуются с реальными данными. По сути, это доля дисперсии зависимой переменной, которую объясняет модель. Для адекватной модели R² лежит в диапазоне от 0 до 1: значение 1 означает, что предсказания идеально совпадают с данными, а 0 — что модель не объясняет вообще никакой изменчивости и работает не лучше, чем простое предсказание среднего значения. Отрицательные значения тоже возможны — они появляются, когда модель описывает данные хуже, чем горизонтальная линия на уровне среднего.
Как пользоваться калькулятором
Введите наблюдаемые значения (фактические данные Y) и предсказанные значения (выходы модели Ŷ) в виде списков чисел через запятую. Оба списка должны быть одинаковой длины и идти в одном и том же порядке. Нажмите «Рассчитать» — и вы получите R² вместе с остаточной суммой квадратов (SS_ост), общей суммой квадратов (SS_общ) и числом использованных точек данных.
Разбор формулы
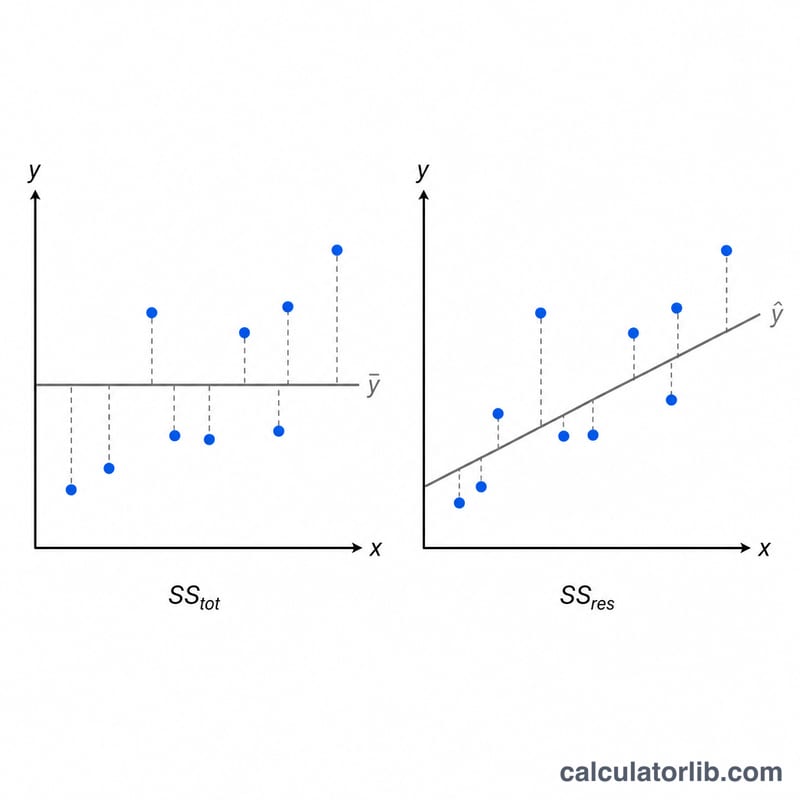
Сначала калькулятор находит среднее наблюдаемых значений. Общая сумма квадратов — это сумма квадратов отклонений каждого наблюдения от этого среднего: \(SS_{общ} = \sum (y_i - \bar{y})^2\). Остаточная сумма квадратов — сумма квадратов разностей между наблюдаемыми и предсказанными значениями: \(SS_{ост} = \sum (y_i - \hat{y}_i)^2\). Затем R² вычисляется как $$R^{2} = 1 - \frac{SS_{ост}}{SS_{общ}}$$ Когда остатки малы по сравнению с общей изменчивостью, отношение \(SS_{ост}/SS_{общ}\) близко к нулю, а R² стремится к 1.
Пример с расчётом
Допустим, наблюдаемые значения равны 3, −0,5, 2, 7, а предсказанные — 2,5, 0,0, 2, 8. Среднее наблюдаемых значений: $$\frac{3 - 0{,}5 + 2 + 7}{4} = 2{,}875$$ $$SS_{ост} = 0{,}5^{2} + (-0{,}5)^{2} + 0^{2} + (-1)^{2} = 0{,}25 + 0{,}25 + 0 + 1 = 1{,}5$$ $$SS_{общ} = (0{,}125)^{2} + (-3{,}375)^{2} + (-0{,}875)^{2} + (4{,}125)^{2} \approx 0{,}015625 + 11{,}390625 + 0{,}765625 + 17{,}015625 = 29{,}1875$$ Итого $$R^{2} = 1 - \frac{1{,}5}{29{,}1875} \approx 0{,}9486$$
R² в различных сценариях подгонки
Во всех строках используются одни и те же наблюдаемые значения: 2, 4, 6, 8. Среднее равно \(\bar{Y} = (2+4+6+8)/4 = 5\), поэтому \(SS_{tot} = (-3)^2 + (-1)^2 + 1^2 + 3^2 = 9+1+1+9 = 20\). Меняются только предсказания.
| Сценарий | Предсказанные значения | SS_res | SS_tot | R² |
|---|---|---|---|---|
| Идеальная подгонка | 2, 4, 6, 8 | 0 | 20 | 1 |
| Близкая подгонка | 3, 4, 6, 7 | (-1)² + 0² + 0² + 1² = 2 | 20 | 0.9 |
| Умеренная подгонка | 4, 4, 6, 6 | (-2)² + 0² + 0² + 2² = 8 | 20 | 0.6 |
| Предсказание среднего | 5, 5, 5, 5 | 9 + 1 + 1 + 9 = 20 | 20 | 0 |
| Плохая подгонка (обратный тренд) | 8, 6, 4, 2 | (-6)² + (-2)² + 2² + 6² = 80 | 20 | -3 |
Проверка для близкой подгонки: \(R^2 = 1 - 2/20 = 1 - 0.1 = 0.9\). Для плохой подгонки: \(R^2 = 1 - 80/20 = 1 - 4 = -3\). Всякий раз, когда \(SS_{res}\) превышает \(SS_{tot}\), R² становится отрицательным.
Часто задаваемые вопросы
Может ли R² быть отрицательным? Да. Если модель описывает данные хуже, чем простое предсказание среднего, SS_ост превышает SS_общ, и R² становится отрицательным.
Высокий R² — это всегда хорошая модель? Не всегда. Высокий R² говорит о хорошем соответствии именно этим данным, но может быть следствием переобучения. Всегда проверяйте модель на новых данных, которые не участвовали в обучении.
Чем R² отличается от скорректированного R²? Скорректированный R² «штрафует» за добавление предикторов, которые не улучшают модель, — это особенно полезно в множественной регрессии. Этот калькулятор выдаёт нескорректированный R².