

APY'den APR'ye Dönüştürücü Nedir?
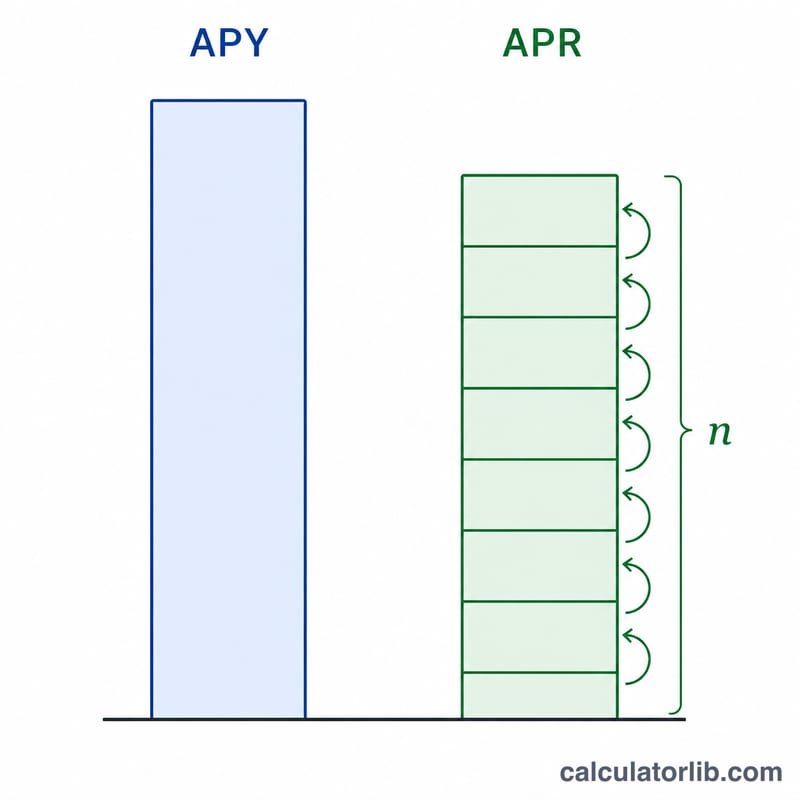
Bu hesap makinesi bir Yıllık Getiri Oranını (APY) eşdeğer Yıllık Faiz Oranına (APR), yani nominal yıllık faize çevirir. APY, bileşik faizin etkisi de hesaba katıldıktan sonraki gerçek getiriyi yansıtırken; APR, bileşik faiz uygulanmadan önce ilan edilen orandır. Faiz yılda birden fazla kez bileşikleştirildiğinde bu iki değer birbirinden farklılaştığı için, tasarruf hesaplarını, kredileri ve yatırım ürünlerini eşit koşullarda karşılaştırmak isteyenler için ikisi arasındaki dönüşüm büyük önem taşır. APY ve APR kavramları özellikle ABD ve İngiltere gibi ülkelerin finans ürünlerinde sıkça kullanılır; Türkiye'de ise genellikle "yıllık nominal faiz" ile "yıllık efektif faiz" ifadeleri benzer bir ayrımı karşılar.
Nasıl Kullanılır?
APY'yi yüzde olarak girin (örneğin %5 için 5 yazın) ve faizin yılda kaç kez bileşikleştirildiğini seçin (aylık için 12, üç aylık için 4, günlük için 365, yıllık için 1). Hesap makinesi, o sıklıkta bileşikleştirildiğinde sizin APY'nizi üreten nominal APR'yi anında verir.
Formülün Açıklaması
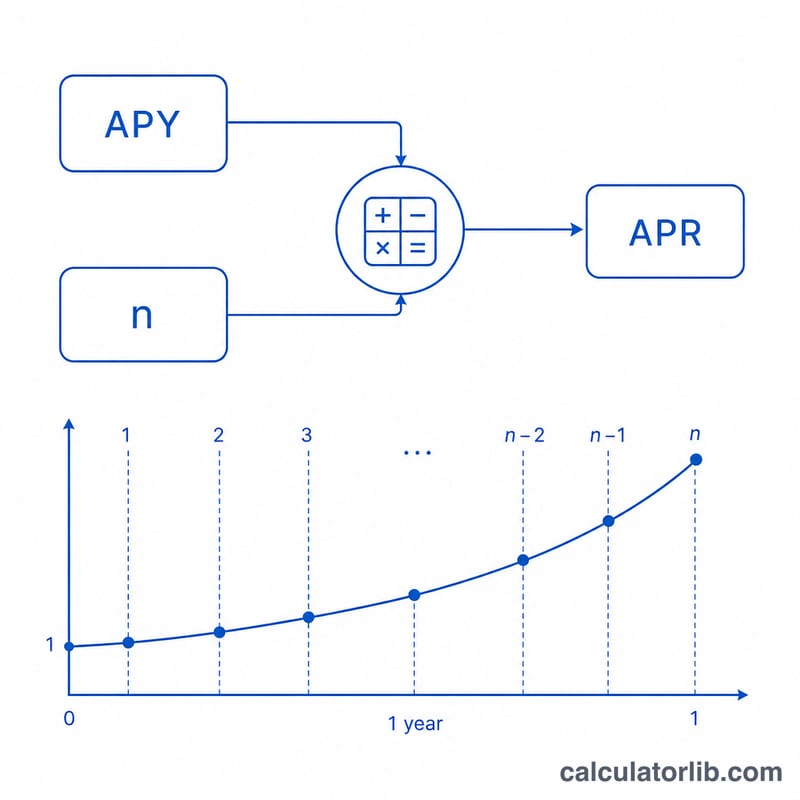
Dönüşümde şu formül kullanılır:
$$\text{APR} = \text{n} \left[ \left(1 + \frac{\text{APY}}{100}\right)^{\frac{1}{\text{n}}} - 1 \right] \times 100$$
Burada n yıldaki bileşikleştirme dönemi sayısını, APY ise ondalık biçimde ifade edilen getiri oranını gösterir. \((1 + \text{APY})^{1/n}\) ifadesi tek bir dönemin büyüme katsayısını bulur; bundan 1 çıkarıldığında dönemsel oran elde edilir ve bu oran n ile çarpılarak yıllık nominal faize ölçeklenir.
Örnek Hesaplama
Diyelim ki bir hesap, aylık bileşikleştirilen %5'lik bir APY sunuyor (n = 12). Önce APY'yi ondalığa çevirelim: 0,05. Ardından $$\text{APR} = 12 \times \left((1{,}05)^{1/12} - 1\right) = 12 \times (1{,}0040741 - 1) = 12 \times 0{,}0040741 \approx 0{,}048889,$$ yani yaklaşık %4,8889. Dolayısıyla %5'lik bir APY, yaklaşık %4,89'luk bir nominal APR'ye karşılık gelir.
APY ile APR Bileşikleştirme Sıklıklarında
Sabit bir APY için, bunu başarmak için gereken nominal yıllık oran (APR), bileşikleştirme daha sık hale geldikçe düşer. Daha fazla bileşikleştirme dönemi ile faiz daha sık faiz kazanır, bu nedenle daha düşük bir nominal oran aynı etkili getiriyi üretir. Dönüştürme şunları kullanır:
$$\text{APR} = n\left[\left(1 + \frac{\text{APY}}{100}\right)^{1/n} - 1\right] \times 100$$
Aşağıdaki tablo APY'yi sabit tutar ve birkaç bileşikleştirme sıklığında gerekli APR'yi gösterir. APY ile APR arasındaki boşluğun daha yüksek oranda nasıl genişlediğine dikkat edin.
| APY | n = 1 (yıllık) | n = 4 (üç aylık) | n = 12 (aylık) | n = 52 (haftalık) | n = 365 (günlük) |
|---|---|---|---|---|---|
| 5.00% | 5.0000% | 4.9089% | 4.8889% | 4.8821% | 4.8794% |
| 2.00% | 2.0000% | 1.9852% | 1.9819% | 1.9807% | 1.9803% |
%5 APY'de yıllık ve günlük bileşikleştirme arasındaki fark yaklaşık 0.121 yüzde puanıdır, %2 APY'de ise sadece yaklaşık 0.020 puandır — APY–APR boşluğunun oran ile arttığını doğrular.
Temel Terimler
- APY (Yıllık Yüzde Getiri)
- Yıl içindeki bileşikleştirme etkisini hesaba katan etkili yıllık getiri oranı. Paranızın tam bir yıl içinde gerçekte kazandığı veya maliyeti olan şeydir ve tek bir yüzde olarak ifade edilir.
- APR / Nominal Oran
- Bileşikleştirme uygulanmadan önce belirtilen yıllık oran. Periyodik oran ile yıl başına dönem sayısının çarpımıdır (\(\text{APR} = \text{periyodik oran} \times n\)), bu nedenle kendi başına yıl içi bileşikleştirmeyi yansıtmaz.
- Bileşikleştirme Sıklığı (n)
- Faizin yılda kaç kez hesaplanması ve bakiyeye eklenmesidir — örn. 1 (yıllık), 4 (üç aylık), 12 (aylık), 52 (haftalık) veya 365 (günlük). Daha yüksek n daha sık bileşikleştirme anlamına gelir.
- Periyodik Oran
- Tek bir bileşikleştirme döneminde uygulanan faiz oranıdır, \(\text{APR} / n\) eşittir. Örneğin, aylık olarak bileşiklenen %6 APR'nin aylık periyodik oranı %0.5'tir.
- Etkili Oran
- Etkili yıllık oranın başka bir adıdır; APY ile aynıdır. Bileşikleştirme hesaba katıldıktan sonra gerçek yıllık maliyeti veya getiriyi yansıtır.
- Yasal kural / ücret dahil APR hakkında not
- Bu dönüştürmede kullanılan APR, tamamen bileşikleştirmeden kaynaklanan nominal faiz oranıdır. Bu, kredilerde açıklanan yasal APR'den (örn. U.S. Gerçek Ödünç Verme Yasası uyarınca) farklıdır; bu da ücretleri, puanları ve diğer finansman ücretlerini içerir. Bu hesaplayıcı sadece matematiksel faiz oranı ilişkisini ele alır, ücret dahil açıklama rakamlarını değil.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-17 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR her zaman APY'den düşük müdür? Evet, faiz yılda birden fazla kez bileşikleştirildiği sürece düşüktür. Yıllık bileşikleştirmede (n = 1) APR ile APY birbirine eşittir.
Hangi bileşikleştirme sıklığını seçmeliyim? Finans ürününün gerçekte uyguladığı sıklığı kullanın; çoğu tasarruf hesabı ve kredi için aylık (12), birçok kredi kartı içinse günlük (365) uygundur.
APR ücretleri de içerir mi? Buradaki matematiksel APR yalnızca bileşik faize göre düzeltilmiş orandır. Kredilerde yasal olarak ilan edilen APR, masraf ve ücretleri de kapsayabilir; bu hesap makinesi söz konusu ek maliyetleri modellemez.
















