Temettü İndirgeme Modeli Hesaplama Aracı Ne İşe Yarar?
Bu araç, Temettü İndirgeme Modeli'nin (DDM) Gordon Büyüme sürümünü kullanarak temettü ödeyen bir hissenin gerçek (içsel) değerini tahmin eder. Mantığı oldukça basittir: bir hisse, sabit bir oranda sonsuza dek büyüyeceği varsayılan tüm gelecekteki temettülerinin bugünkü değeri kadar eder. Piyasa duygusuna değil, şirketin pay sahiplerine fiilen geri ödediği nakde dayalı bir değer sunar. Model dünya genelinde kullanılır; ancak en iyi sonucu, istikrarlı ve öngörülebilir biçimde artan temettüler ödeyen olgun, köklü şirketlerde verir.
Gireceğiniz Üç Değer
- Mevcut Yıllık Temettü (D₀): seçtiğiniz para biriminde, hisse başına en son tam yıllık temettü (ör. 2,00 $).
- Beklenen Temettü Büyüme Oranı (g, %): temettülerin her yıl artmasını beklediğiniz sabit oran (ör. %5).
- İstenen Getiri Oranı (r, %): hissenin riskini göz önünde bulundurarak elde tutmak için talep ettiğiniz yıllık getiri (ör. %9).
Formülün Açıklaması
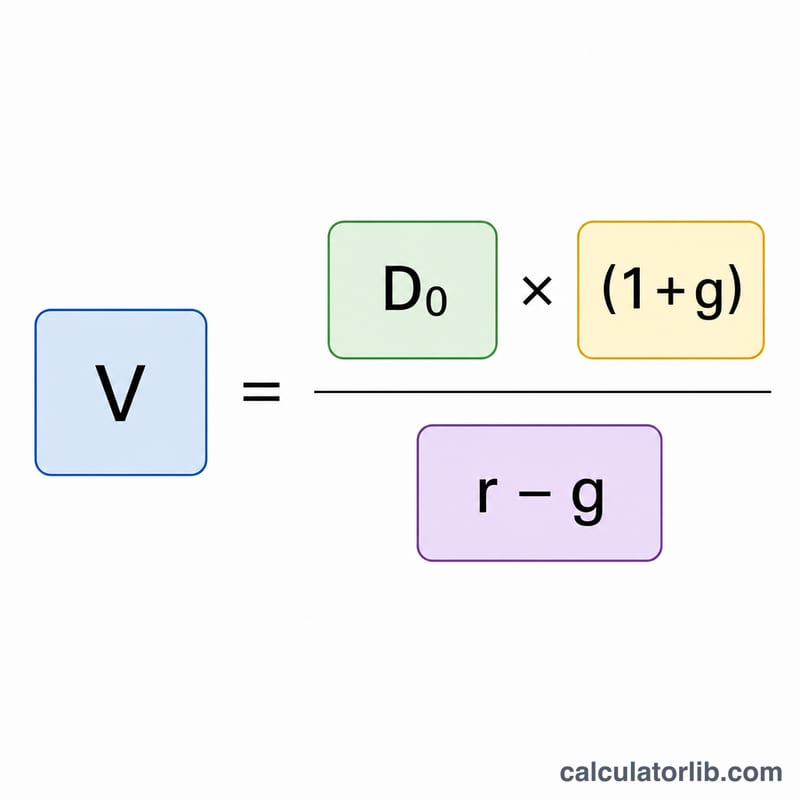
Hesaplama aracı Gordon Büyüme Modeli'ni uygular:
$$P = \frac{\text{Mevcut Temettü} \times \left(1 + \frac{\text{Büyüme Oranı (\%)}}{100}\right)}{\frac{\text{İstenen Getiri (\%)}}{100} - \frac{\text{Büyüme Oranı (\%)}}{100}}$$
Payda \(D_0 \times (1 + g)\) ifadesinin kullanıldığına dikkat edin; bu, gelecek yılın beklenen temettüsüdür (\(D_1\)). Paydada ise istenen getiri eksi büyüme oranı yer alır. Anlamlı bir sonuç için \(r\), \(g\)'den büyük olmalıdır; büyüme istenen getiriye eşit ya da daha yüksekse formül çöker ve negatif veya sonsuz bir değer üretir.
Örnek Hesaplama
Diyelim ki bir hisse 2,00 $ mevcut yıllık temettü ödüyor, temettülerin yılda %5 büyümesini bekliyorsunuz ve istediğiniz getiri %9.
- Gelecek yılın temettüsü: \(2{,}00 \times (1 + 0{,}05) = 2{,}10\ \$\)
- Payda: \(0{,}09 - 0{,}05 = 0{,}04\)
- Hisse Değeri: \(2{,}10 \div 0{,}04 = \mathbf{52{,}50\ \$}\)
Piyasa fiyatı 52,50 $'ın altındaysa model hissenin değerinin altında işlem gördüğünü; üzerindeyse aşırı değerli olabileceğini gösterir.
Sık Sorulan Sorular
r, g'den küçük veya ona eşitse ne olur? Model \(r > g\) koşulunu gerektirir. Büyüme istenen getiriye ulaşır ya da onu aşarsa sonuç anlamsız hâle gelir (negatif ya da tanımsız), çünkü iskonto oranınızın üzerinde sonsuz büyümeyi destekleyecek sonlu bir değer yoktur.
Hangi büyüme oranını kullanmalıyım? Temkinli ve uzun vadede sürdürülebilir bir oran kullanın; bu genellikle geçmiş temettü büyümesine, dağıtım oranına ya da uzun vadeli GSYİH büyümesine dayanır. %5–6'nın üzerindeki bir oranın sonsuza dek sürdürülmesi pek mümkün değildir.
Temettü ödemeyen hisselerde işe yarar mı? Hayır. Model yalnızca temettü ödeyen şirketleri değerler. Kârını dağıtmak yerine yeniden yatırıma yönelten büyüme hisseleri için bunun yerine indirgenmiş nakit akışı (DCF) modelini kullanın.
Büyümenin ve Gerekli Getirinin Değeri Nasıl Değiştirdiği
Aşağıdaki tablo, mevcut yıllık temettüyü \(D_0 = \$2.00\) olarak sabitler ve çeşitli büyüme oranları (g) ile gerekli getiriler (r) için Gordon Büyüme formülünü \(P = \frac{D_0 (1+g)}{r-g}\) uygular. Değerler hisse başına dolar cinsindendir.
| Büyüme oranı (g) | Bir sonraki temettü D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
g = %3, r = %9 için aritmetik örnek:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
Tablo ne gösteriyor
- Bir sütunda aşağı inildikçe (daha yüksek g) değer artar ve artış, g r'ye yaklaştıkça hızlanır. r = %8 iken g = %5'ten g = %6'ya geçiş değere $36.00 ekler ($70.00'dan $106.00'a), oysa g = %3'ten g = %4'e geçiş yalnızca $10.80 ekler.
- Bir satırda sağa gidildikçe (daha yüksek r) değer düşer, çünkü gelecekteki temettüler daha yoğun biçimde iskonto edilir.
- Payda \(r - g\) sonucu belirler. Temettü aynı olduğunda, kabaca konuşursak, 2 puanlık bir fark, 5 puanlık farkın değerinin 2,5 katı bir değer verir.
- Model yalnızca \(r > g\) olduğunda çalışır. g, r'ye eşit veya r'den büyükse, formül anlamlı bir sonlu değer vermez.
İçsel Değerinizi Yorumlama
Sonuç, tüm gelecekteki temettülerin bugünkü değeridir; bu temettülerin sabit bir oranda sonsuza kadar büyüdüğü ve gerekli getiriniz ile iskonto edildiği varsayılır. Girdilerinize dayalı bir model çıktısıdır, bir hissenin nerede işlem göreceğine dair bir tahmin değildir.
Piyasa fiyatıyla karşılaştırma
- İçsel değer, mevcut piyasa fiyatının üzerindeyse, model çıktısı hissenin varsayımlarınıza göre ima edilen değerin altında işlem gördüğünü gösterir (bu çerçevede genellikle "değersiz" olarak adlandırılır).
- İçsel değer, piyasa fiyatının altındaysa, çıktı piyasanın sizin varsaydığınızdan daha yüksek büyüme veya daha düşük gerekli getiri fiyatladığını gösterir (bu çerçevede "pahalı").
- Bu etiketler, bir model ile bir fiyat arasındaki farkı tanımlar. Al veya sat tavsiyesi değildirler ve bu fark yalnızca farklı varsayımlardan kaynaklanıyor olabilir.
r − g farkına duyarlılık
Değer \(\frac{1}{r-g}\) ile orantılı olduğundan, fark dar olduğunda her iki girdideki küçük değişiklikler sonucu büyük ölçüde değiştirebilir. Örneğin, D0 = $2.00 ve r = %8 ile g'nin %5'ten %6'ya çıkarılması değeri $70.00'dan $106.00'a taşır. Tek bir sayıya güvenmek yerine birkaç yakın senaryoyu çalıştırmak iyi bir uygulamadır.
Modelin sınırları
- Temettü ödemeyen şirketler: D0 = 0 iken formül sıfır verir, bu da şirketin değeri olmadığı anlamına gelmez. Diğer yöntemler (indirgenmiş nakit akımı gibi) daha uygundur.
- Düzensiz veya dalgalanan temettüler: temettüler kesildiğinde, askıya alındığında veya düzensiz biçimde değiştiğinde tek bir sabit büyüme oranı zayıf uyum sağlar.
- Değişen büyüme: genç veya hızla büyüyen şirketler bir süre ekonomiden daha hızlı büyüyebilir. Çok aşamalı temettü modelleri bunu sabit büyüme modelinden daha iyi ele alır.
- Sürekli büyüme: bir şirket sonsuza kadar genel ekonomiden daha hızlı büyüyemez, bu nedenle g genellikle mütevazı seçilir.
Tüm sonuçlar, sağladığınız temettü, büyüme ve gerekli getiri girdilerine bağlı tahminlerdir. Bu genel eğitim amaçlı bilgidir, yatırım tavsiyesi değildir.
Temel Terimler ve Değişkenler
- D0 (mevcut temettü): hisse başına en son yıllık temettü, yani son bir yılda zaten ödenen tutar.
- D1 (gelecek yılki temettü): bir yıl sonra beklenen temettü, \(D_1 = D_0 \times (1+g)\) ile hesaplanır.
- g (temettü büyüme oranı): temettülerin süresiz olarak büyümesi beklenen sabit yıllık yüzde oranı. Bu hesaplayıcıda yüzde olarak girilir (örneğin, %4 için 4).
- r (gerekli getiri oranı, özkaynak maliyeti): bir yatırımcının riskine göre hisseyi elinde tutmak için talep ettiği yıllık getiri. Gelecekteki temettüleri iskonto etmek için kullanılan orandır ve o da yüzde olarak girilir.
- İçsel değer: bir hissenin beklenen gelecekteki nakit akışlarının, burada temettülerin, bugünkü değerine dayalı olarak ne kadar değerli olduğuna dair bir tahmindir. Piyasa fiyatından farklıdır.
- Gordon Büyüme Modeli: temettü iskontolu modelin sabit büyüme biçimi olup \(P = \frac{D_1}{r-g}\) ile ifade edilir ve \(r > g\) gerektirir.
- Süreklilik (perpetuite): sonsuza kadar devam eden bir ödeme akışı. Gordon modeli temettüleri büyüyen bir süreklilik olarak ele alır ve r, g'yi aştığında sonlu bir bugünkü değere sahiptir.
- Ödeme oranı: kazançların temettü olarak dağıtılan payı, \(\text{temettüler} \div \text{kazançlar}\). Temettünün ve varsayılan büyümesinin sürdürülebilir olup olmadığını değerlendirmeye yardımcı olur, çünkü büyüme genellikle şirketin elinde tuttuğu kazançlara bağlıdır.