這個股利折現模型計算器能做什麼
本計算器採用股利折現模型(DDM)中的「戈登成長模型」(Gordon Growth Model),協助你估算配息股票的內在價值。觀念其實很單純:一張股票的價值,等於它未來所有股利的現值總和,並假設這些股利會以固定的速度永續成長。它不依賴市場情緒,而是把價值錨定在公司實際回饋給股東的現金上。這套模型在全球都被廣泛使用,但最適合用在成熟、穩健、配息穩定且成長可預期的公司身上。
你需要輸入的三個數值
- 目前年度股利(D₀):最近一個完整年度的每股股利,以你選用的幣別計算(例如 $2.00)。
- 預期股利成長率(g,%):你預期股利每年穩定成長的固定比率(例如 5%)。
- 要求報酬率(r,%):考量這檔股票的風險後,你持有它所要求的年化報酬率(例如 9%)。
公式解析
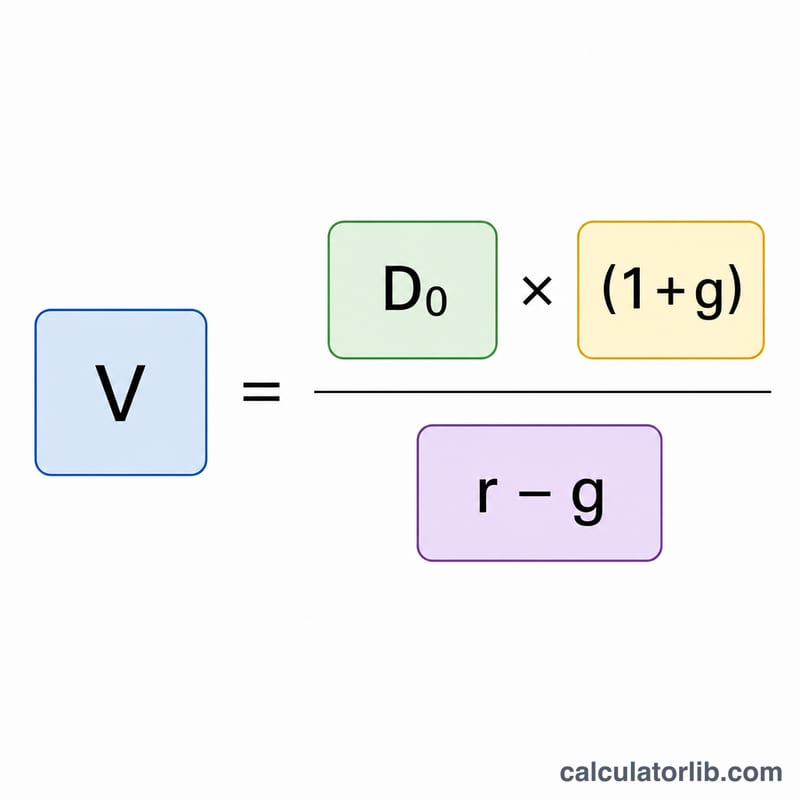
計算器套用的是戈登成長模型:
$$P = \frac{\text{Current Dividend} \times \left(1 + \frac{\text{Growth Rate (\%)}}{100}\right)}{\frac{\text{Required Return (\%)}}{100} - \frac{\text{Growth Rate (\%)}}{100}}$$
請注意分子使用的是 \(D_0 \times (1 + g)\),也就是明年的預期股利(D₁)。分母則是要求報酬率減去成長率。要得到合理的結果,r 必須大於 g;一旦成長率等於或超過要求報酬率,公式就會失效,算出負值或無限大。
實例試算
假設某檔股票目前的年度股利為 $2.00,你預期股利每年成長 5%,而你要求的報酬率是 9%。
- 明年股利:\(2.00 \times (1 + 0.05) = \$2.10\)
- 分母:\(0.09 - 0.05 = 0.04\)
- 股票價值:\(2.10 \div 0.04 = \mathbf{\$52.50}\)
若市場股價低於 $52.50,模型暗示這檔股票可能被低估;高於這個價格,則可能被高估。
成長率與要求報酬率如何改變價值
下表將目前的年度股利固定為 \(D_0 = \$2.00\),並針對數種成長率(g)與要求報酬率(r),套用高登成長模型 \(P = \frac{D_0 (1+g)}{r-g}\)。數值單位為每股美元。
| 成長率(g) | 下一期股利 D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
g = 3%、r = 9% 的計算範例:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
表格說明
- 沿著一欄往下移動(g 較高)會提高價值,而且當 g 逼近 r 時,增幅會加速。在 r = 8% 時,從 g = 5% 提高到 g = 6%,價值增加 36.00 美元(從 70.00 美元升至 106.00 美元),而從 g = 3% 提高到 g = 4% 只增加 10.80 美元。
- 沿著一列往右移動(r 較高)會降低價值,因為未來股利的折現幅度更大。
- 分母 \(r - g\) 決定結果。大致而言,股利相同時,2 個百分點的價差所得到的價值是 5 個百分點價差的 2.5 倍。
- 此模型只在 \(r > g\) 時適用。若 g 等於或超過 r,公式不會給出有意義的有限值。
解讀你的內在價值
此結果是所有未來股利的現值,假設股利永久以固定比率成長,並以你的要求報酬率折現。它是根據你的輸入值得出的模型輸出,而非對股價走勢的預測。
與市場價格比較
- 若內在價值高於目前市場價格,模型輸出顯示該股票的交易價格低於你的假設所隱含的價值(在此架構下常被稱為「低估」)。
- 若內在價值低於市場價格,輸出顯示市場所定價的成長率較高或要求報酬率較低,高於你的假設(在此架構下稱為「高估」)。
- 這些標籤描述的是模型與價格之間的差距,並非買進或賣出建議,而且差距也可能只是反映了不同的假設。
對 r − g 價差的敏感度
由於價值與 \(\frac{1}{r-g}\) 成正比,當價差很窄時,任一輸入值的小幅變動都可能大幅改變結果。例如,在 D0 = $2.00 且 r = 8% 的情況下,將 g 從 5% 提高到 6%,價值會從 70.00 美元變為 106.00 美元。較好的做法是檢視幾個相近的情境,而不是只依賴單一數字。
模型的限制
- 不發放股利的公司:當 D0 = 0 時,公式會回傳零,但這不代表公司沒有價值。其他方法(例如現金流量折現法)更為適合。
- 不規律或波動的股利:當股利被削減、暫停或變動不定時,單一固定成長率的擬合效果不佳。
- 成長率變動:年輕或快速成長的公司,在一段時間內往往成長得比經濟體更快。多階段股利模型比固定成長模型更能處理這種情況。
- 永續成長:公司無法永遠成長得比整體經濟更快,因此 g 通常應設定得較為保守。
所有結果都只是估計值,取決於你提供的股利、成長率與要求報酬率輸入。這僅為一般教育性資訊,並非投資建議。
關鍵術語與變數
- D0(目前股利):每股最近一年的年度股利,即過去一年已經發放的金額。
- D1(下一年股利):預期一年後的股利,計算方式為 \(D_1 = D_0 \times (1+g)\)。
- g(股利成長率):股利預期無限期以固定年百分比率成長。在此計算機中,以百分比輸入(例如,輸入 4 代表 4%)。
- r(要求報酬率,股本成本):投資人基於該股票的風險,持有此股票所要求的年報酬率。它是用來折現未來股利的利率,同樣以百分比輸入。
- 內在價值:根據股票預期未來現金流量(此處為股利)的現值,對每股價值的估計。它與市場價格不同。
- 高登成長模型:股利折現模型的固定成長形式,即 \(P = \frac{D_1}{r-g}\),且要求 \(r > g\)。
- 永續年金:永遠持續的一系列付款。高登模型將股利視為成長型永續年金,當 r 大於 g 時,其現值為有限值。
- 股利發放率:以股利形式發放的盈餘比例,即 \(\text{股息} \div \text{盈餘}\)。它有助於判斷股利及其假設的成長是否可持續,因為成長往往取決於公司保留的盈餘。
常見問題
如果 r 小於或等於 g 會怎樣?模型要求 r > g。當成長率追上甚至超過要求報酬率時,結果就會變得毫無意義(負值或無法定義),因為沒有任何有限的價值能支撐長期高於折現率的永續成長。
該採用多少成長率?建議採用保守且可長期維持的數字,通常會參考歷史股利成長率、配息率,或長期 GDP 成長率。超過 5~6% 的成長率,幾乎不可能永遠維持。
沒有配息的股票也能用嗎?不行。這套模型只適用於有配發股利的公司。對於把盈餘再投入而不配息的成長股,建議改用現金流量折現模型(DCF)來評價。