这个股利贴现模型计算器能帮你做什么
本计算器采用股利贴现模型(DDM)中的戈登增长模型(Gordon Growth Model),帮你估算派息股票的内在价值。原理其实很简单:一只股票的价值,等于它未来所有股息的现值之和,前提是假设这些股息会以一个稳定的速度持续永久增长。它不依赖市场情绪,而是把估值锚定在公司实际返还给股东的现金上。这套方法在全球范围内通用,但最适合那些成熟、稳健、股息派发持续且增长可预期的公司。
你需要填写的三个参数
- 当前年度每股股息(D₀):最近一个完整年度的每股股息,按你选定的货币填写(例如 $2.00)。
- 预期股息增长率(g,%):你预计股息每年保持的稳定增长速度(例如 5%)。
- 要求回报率(r,%):考虑到这只股票的风险,你持有它所要求获得的年化回报(例如 9%)。
公式详解
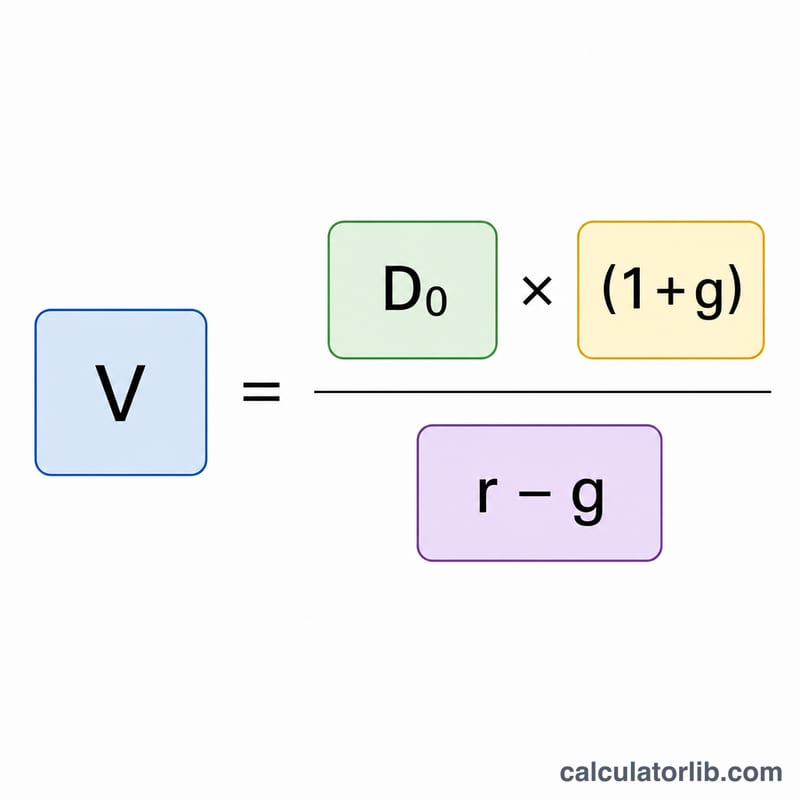
计算器使用的是戈登增长模型:
$$P = \frac{\text{Current Dividend} \times \left(1 + \frac{\text{Growth Rate (\%)}}{100}\right)}{\frac{\text{Required Return (\%)}}{100} - \frac{\text{Growth Rate (\%)}}{100}}$$
需要注意的是,分子用的是 \(D_0 \times (1 + g)\),也就是下一年的预期股息(\(D_1\));分母则是要求回报率减去股息增长率。要得到合理的结果,\(r\) 必须大于 \(g\)。如果增长率等于或超过要求回报率,公式就会失效,算出负值或无穷大。
实例演算
假设一只股票当前年度每股股息为 $2.00,你预计股息每年增长 5%,而你要求的回报率为 9%。
- 下一年股息:\(2.00 \times (1 + 0.05) = \$2.10\)
- 分母:\(0.09 - 0.05 = 0.04\)
- 股票价值:\(2.10 \div 0.04 = \$52.50\)
如果市场价格低于 $52.50,模型提示这只股票可能被低估;若高于该价格,则可能被高估。
增长率与要求回报率如何改变价值
下表将当前年度股息固定为 \(D_0 = \$2.00\),并针对多个增长率(g)和要求回报率(r)应用戈登增长公式 \(P = \frac{D_0 (1+g)}{r-g}\)。数值单位为每股美元。
| 增长率(g) | 下一期股息 D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
g = 3%、r = 9% 时的计算示例:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
表格显示的内容
- 沿某一列向下(g 越高)价值越高,且当 g 接近 r 时增幅加速。在 r = 8% 时,从 g = 5% 增至 g = 6% 增加 $36.00(从 $70.00 升至 $106.00),而从 g = 3% 增至 g = 4% 仅增加 $10.80。
- 沿某一行向右(r 越高)价值越低,因为未来股息的折现幅度更大。
- 分母 \(r - g\) 决定结果。大致而言,在股息相同的情况下,2个百分点的利差所得价值是5个百分点利差的2.5倍。
- 该模型仅在 \(r > g\) 时有效。若 g 等于或超过 r,公式不会给出有意义的有限值。
解读内在价值
结果是所有未来股息的现值,假设股息以恒定增长率永久增长,并以您的要求回报率进行折现。这是基于您输入数据的模型输出,并非对股票交易价格的预测。
与市场价格比较
- 如果内在价值高于当前市场价格,模型输出表明该股票的交易价格低于您的假设所隐含的价值(在此框架中通常称为“被低估”)。
- 如果内在价值低于市场价格,输出表明市场可能正在计入比您假设更高的增长或更低的要求回报率(在此框架中称为“被高估”)。
- 这些标签描述的是模型与价格之间的差距,并非买入或卖出建议,该差距也可能仅反映了不同的假设。
对 r − g 利差的敏感性
由于价值与 \(\frac{1}{r-g}\) 成正比,当利差较窄时,任一输入的微小变化都可能使结果大幅改变。例如,在 D0 = $2.00 且 r = 8% 的情况下,将 g 从 5% 提高到 6%,价值从 $70.00 变为 $106.00。较好的做法是运行多个相近的情景,而不是依赖单一数字。
模型的局限性
- 不派息公司:当 D0 = 0 时,公式返回零,但这并不意味着该公司没有价值。其他方法(如折现现金流法)更为适用。
- 不规则或波动的股息:当股息被削减、暂停或变化无常时,单一恒定增长率拟合效果较差。
- 增长变化:年轻或高速增长的公司在一段时间内往往增长快于整体经济。多阶段股息模型比恒定增长模型更能处理这种情况。
- 永续增长:公司不可能永远快于整体经济增长,因此 g 通常选择较为温和的数值。
所有结果均为估算值,取决于您提供的股息、增长率和要求回报率输入。这仅为一般性教育信息,不构成投资建议。
关键术语与变量
- D0(当前股息):每股最近一年的年度股息,即过去一年已支付的金额。
- D1(下一年股息):预计一年后的股息,计算公式为 \(D_1 = D_0 \times (1+g)\)。
- g(股息增长率):预计股息无限期增长的恒定年百分比增长率。在本计算器中以百分比输入(例如,输入 4 表示 4%)。
- r(要求回报率,股权成本):投资者因持有该股票所承担的风险而要求的年回报率。它是用于折现未来股息的利率,同样以百分比输入。
- 内在价值:基于其预期未来现金流(此处为股息)现值对每股价值的估计。它与市场价格不同。
- 戈登增长模型:股息折现模型的恒定增长形式,\(P = \frac{D_1}{r-g}\),要求 \(r > g\)。
- 永续年金:无限期持续的一系列支付。当 r 大于 g 时,戈登模型将股息视为增长型永续年金,其现值为有限值。
- 派息率:以股息形式支付的收益比例,\(\text{股息} \div \text{收益}\)。它有助于判断股息及其假设增长是否可持续,因为增长通常取决于公司留存的收益。
常见问题
如果 r 小于或等于 g 会怎样?模型要求 \(r > g\)。一旦增长率追平或超过要求回报率,结果就失去意义(变成负值或无定义),因为没有任何有限的价值能支撑一个高于贴现率的永久增长。
该用多少的增长率?建议采用一个保守、可长期维持的数字——通常参考历史股息增长率、派息率,或长期 GDP 增速。超过 5%–6% 的增长率几乎不可能永久维持。
这个模型适用于不派息的股票吗?不适用。该模型只能为派发股息的公司估值。对于把利润再投资、不分红的成长型股票,应改用现金流折现(DCF)模型。