Fisher Denklemi Hesaplayıcı Ne İşe Yarar?
Fisher Denklemi Hesaplayıcı, açıklanan (nominal) faiz oranını, enflasyonun aşındırıcı etkisini hesaba katarak reel faiz oranına dönüştürür. Bir vadeli mevduat hesabı ya da tahvil cazip bir getiri vaat edebilir; ancak fiyatlar arttığında satın alma gücünüz cinsinden gerçek kazancınız her zaman daha düşük olur. İktisatçı Irving Fisher'ın geliştirdiği bu iktisadi ilişkiye dayanan araç, size reel getiriyi gösterir; böylece bir yatırımın servetinizi gerçekten büyütüp büyütmediğini değerlendirebilirsiniz.
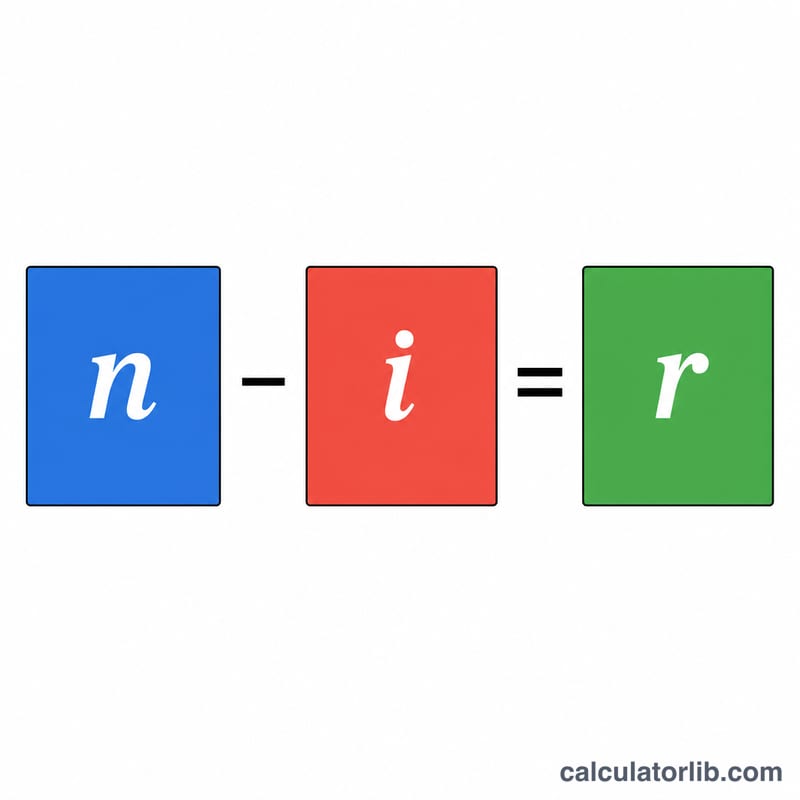
İki Girdi
- Nominal Faiz Oranı (%): Enflasyona göre düzeltilmeden önce açıklanan ya da ilan edilen yıllık oran — örneğin bir tahvil ya da mevduata ödenen faiz.
- Enflasyon Oranı (%): Aynı dönemde fiyatların yükselmesi beklenen ya da gerçekleşen oranı.
Formül
Hesaplayıcı, basit yaklaşık hesap yerine Fisher denkleminin tam (çarpımsal) biçimini kullanır:
- Reel oran = [(1 + nominal) / (1 + enflasyon) − 1] × 100
- Satın alma gücü = 100 × (1 − enflasyon)
Burada nominal ve enflasyon oranları hesaplamadan önce ondalık değerlere çevrilir. Reel oran sonucu, enflasyondan arındırılmış getiriyi gösterirken; satın alma gücü değeri, bir enflasyon döneminin ardından 100 birim paranın (örneğin 100 TL veya 100 €) ne kadar değer taşıdığını ortaya koyar.
Örnek Hesaplama
Diyelim ki tahviliniz %6 Nominal Faiz Oranı ödüyor ve Enflasyon Oranı %3.
- Reel oran = [(1 + 0,06) / (1 + 0,03) − 1] × 100 = (1,06 / 1,03 − 1) × 100 ≈ %2,91
- Satın alma gücü = 100 × (1 − 0,03) = 97
Yani reel getiriniz yaklaşık %2,91'dir — kaba "6 − 3 = 3" hesabının verdiği %3'ten biraz daha düşük — ve 100 birim para, daha önce 97 birimin aldığı kadarını alabiliyor.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Reel oran neden sadece nominal eksi enflasyon değil? Çıkarma işlemi pratik bir kısa yoldur; ancak Fisher denkleminin tam biçimi (1 + nominal) değerini (1 + enflasyon) değerine böler. Aradaki fark düşük oranlarda küçüktür, ama enflasyon yükseldiğinde gözle görülür biçimde büyür.
Reel faiz oranı negatif olabilir mi? Evet. Enflasyon nominal oranınızı aşarsa sonuç negatif çıkar; bu da paranız faiz kazansa bile satın alma gücünü yitirdiği anlamına gelir.
Satın alma gücü değeri neyi ifade eder? Verilen enflasyonun bir dönem sürmesi durumunda 100 birim paranın ne kadar değer taşıdığını gösterir — fiyatların nakit değerini ne kadar hızlı aşındırdığına dair hızlı bir ölçüttür.