この計算ツールでできること
フィッシャー方程式計算ツールは、表示されている「名目金利」から、インフレによる目減り分を取り除いた「実質金利」を算出します。預金口座や債券では魅力的な利回りが提示されますが、物価が上昇すれば、あなたの購買力で見た実際の収益はそれよりも必ず低くなります。本ツールは経済学者アーヴィング・フィッシャーが提唱した関係式に基づき、実質的な利回りを示すことで、その投資が本当に資産を増やしているのかを判断する手助けをします。
2つの入力項目
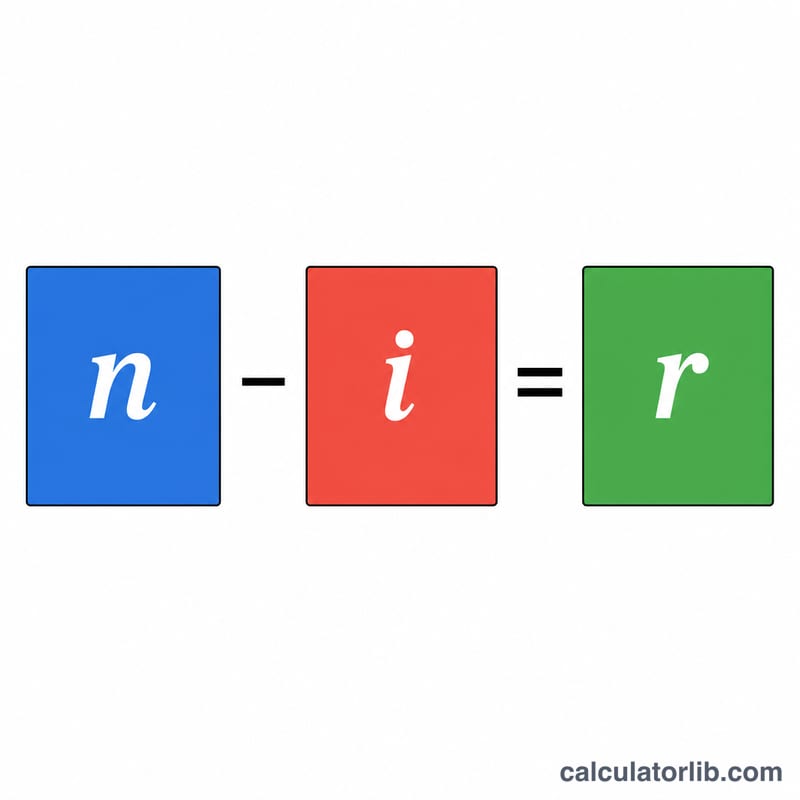
- 名目金利(%):インフレ調整前に提示・表示される年率のことです。たとえば債券や預金で支払われる金利がこれにあたります。
- インフレ率(%):同じ期間に物価が上昇すると見込まれる率、または実際の上昇率です。
計算式
本ツールでは、簡易的な近似式ではなく、フィッシャー方程式の正確な(乗法的な)形を使用しています。
- 実質金利 = [(1 + 名目金利)÷(1 + インフレ率)− 1]× 100
- 購買力 = 100 ×(1 − インフレ率)
計算の際、名目金利とインフレ率はあらかじめ小数に変換されます。実質金利の結果はインフレ調整後の利回りを表し、購買力の数値は、1期間のインフレを経た後に100単位の通貨(たとえば100円や€100)がどれだけの価値を持つかを示します。
計算例
あなたの保有する債券の名目金利が6%、インフレ率が3%だとします。
- 実質金利 = [(1 + 0.06)÷(1 + 0.03)− 1]× 100 =(1.06 ÷ 1.03 − 1)× 100 ≒ 2.91%
- 購買力 = 100 ×(1 − 0.03)= 97
つまり実質的な利回りは約2.91%となり、「6% − 3% = 3%」という大まかな近似値よりもわずかに低くなります。そして100単位の通貨で買えるものは、以前なら97単位で買えたものと同じになります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
実質金利は「名目金利からインフレ率を引くだけ」ではないのですか?引き算は便利な近道ですが、正確なフィッシャー方程式では(1 + 名目金利)を(1 + インフレ率)で割ります。金利が低いうちは差はわずかですが、インフレ率が高くなるとその差は無視できないほど大きくなります。
実質金利がマイナスになることはありますか?あります。インフレ率が名目金利を上回ると結果はマイナスになり、利息を得ていてもお金の購買力は低下していることを意味します。
購買力の数値は何を意味しますか?所定のインフレを1期間経た後に、100単位の通貨がどれだけの価値を持つかを表します。物価がどれほど速く現金の価値を目減りさせているかを手早く把握する目安になります。