ماذا تفعل حاسبة معادلة فيشر؟
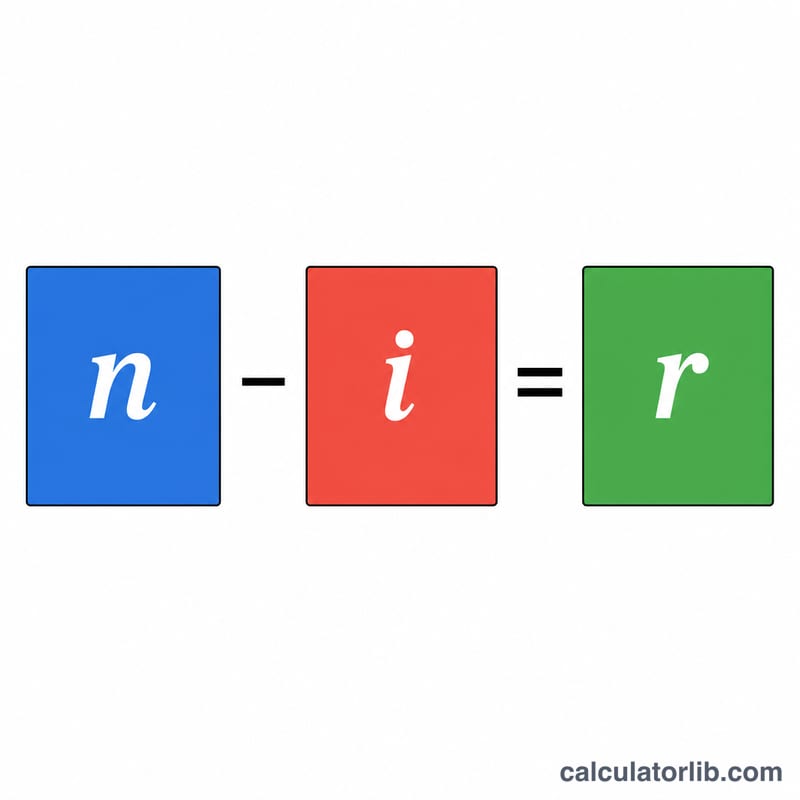
تحوّل حاسبة معادلة فيشر معدل الفائدة المعلن (الاسمي) إلى معدل فائدة حقيقي بعد استبعاد الأثر الذي يقتطعه التضخم من قيمة أموالك. فمهما بدا العائد الذي يعلن عنه حساب التوفير أو السند مغرياً، يظل مكسبك الفعلي في القوة الشرائية أقل دائماً مع ارتفاع الأسعار. وتستند هذه الأداة إلى العلاقة الاقتصادية التي وضعها الاقتصادي إيرفينغ فيشر، فتُظهر لك العائد الحقيقي حتى تحكم بنفسك إن كان الاستثمار يُنمّي ثروتك فعلاً أم لا.
المدخلان الأساسيان
- معدل الفائدة الاسمي (%): هو المعدل السنوي المعلن أو المُقتبَس قبل تعديله وفق التضخم — مثل الفائدة التي يدفعها سند أو وديعة ادخارية.
- معدل التضخم (%): هو المعدل المتوقع أو الفعلي لارتفاع الأسعار خلال الفترة نفسها.
المعادلة
تعتمد الحاسبة على الصيغة الدقيقة (التضاعفية) لمعادلة فيشر بدلاً من التقريب المبسّط:
- المعدل الحقيقي = [(1 + الاسمي) ÷ (1 + التضخم) − 1] × 100
- القوة الشرائية = 100 × (1 − التضخم)
هنا يُحوَّل كل من المعدل الاسمي ومعدل التضخم إلى صيغة عشرية قبل إجراء الحساب. وتُخبرك نتيجة المعدل الحقيقي بالعائد بعد تعديله وفق التضخم، بينما يوضح رقم القوة الشرائية كم تساوي 100 وحدة نقدية (سواء كانت دولاراً أو يورو أو أي عملة) بعد فترة واحدة من التضخم.
مثال تطبيقي
لنفترض أن سندك يدفع معدل فائدة اسمي بنسبة 6% وأن معدل التضخم 3%.
- المعدل الحقيقي = [(1 + 0.06) ÷ (1 + 0.03) − 1] × 100 = (1.06 ÷ 1.03 − 1) × 100 ≈ 2.91%
- القوة الشرائية = 100 × (1 − 0.03) = 97
إذن عائدك الحقيقي يبلغ نحو 2.91% — وهو أقل قليلاً من التقدير التقريبي «6% − 3% = 3%» — كما أن 100 وحدة نقدية تشتري الآن ما كانت تشتريه 97 وحدة من قبل.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا لا يكون المعدل الحقيقي مجرد طرح التضخم من المعدل الاسمي؟ الطرح اختصار عملي مفيد، لكن معادلة فيشر الدقيقة تقسم (1 + الاسمي) على (1 + التضخم). والفرق بين الطريقتين بسيط عند المعدلات المنخفضة، لكنه يتسع بوضوح عندما يكون التضخم مرتفعاً.
هل يمكن أن يكون معدل الفائدة الحقيقي سالباً؟ نعم. إذا تجاوز التضخم معدلك الاسمي، تكون النتيجة سالبة، ما يعني أن أموالك تفقد قوتها الشرائية رغم حصولها على فائدة.
ماذا يعني رقم القوة الشرائية؟ يبيّن كم تساوي 100 وحدة نقدية بعد فترة واحدة من التضخم المحدد — وهو مقياس سريع لمعرفة مدى سرعة تآكل قيمة النقد.