Что делает калькулятор уравнения Фишера
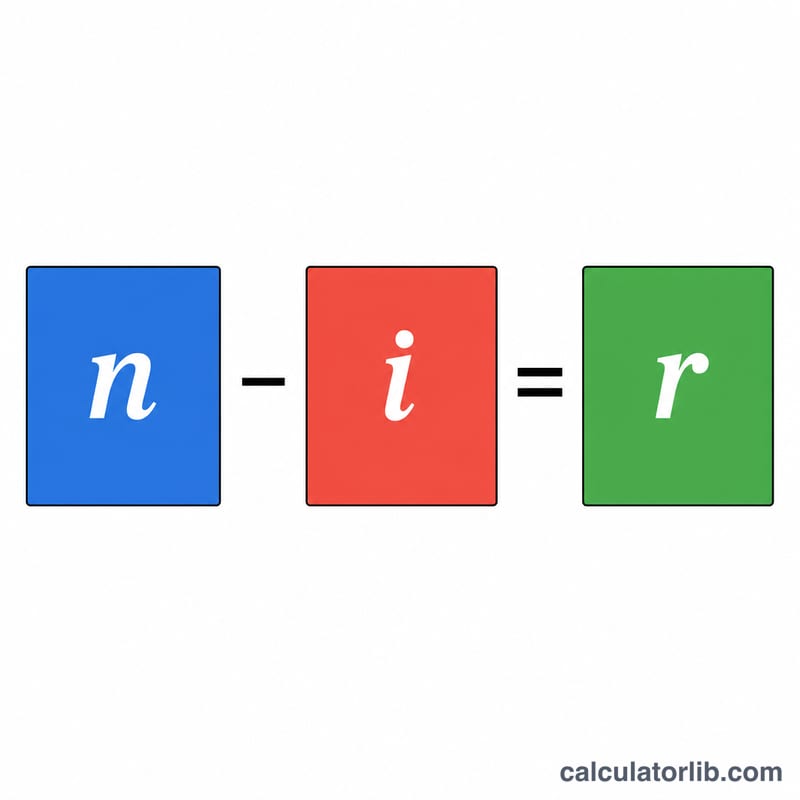
Калькулятор уравнения Фишера переводит заявленную (номинальную) процентную ставку в реальную, убирая разрушительное влияние инфляции. Банковский вклад или облигация могут обещать привлекательный процент, но ваш настоящий выигрыш в покупательной способности всегда оказывается меньше, как только цены начинают расти. Этот инструмент опирается на экономическую зависимость, выведенную Ирвингом Фишером, и показывает реальную доходность — чтобы вы могли понять, действительно ли вложение приумножает ваши сбережения.
Два исходных параметра
- Номинальная процентная ставка (%): заявленная или объявленная годовая ставка до поправки на инфляцию — например, доходность по облигации или ставка по вкладу.
- Уровень инфляции (%): ожидаемый или фактический темп роста цен за тот же период.
Формула
Калькулятор использует точную (мультипликативную) форму уравнения Фишера, а не упрощённое приближение:
- Реальная ставка = [(1 + номинальная) / (1 + инфляция) − 1] × 100
- Покупательная способность = 100 × (1 − инфляция)
Перед расчётом номинальная ставка и уровень инфляции переводятся в десятичные дроби. Реальная ставка показывает доходность с поправкой на инфляцию, а показатель покупательной способности — сколько будут стоить 100 единиц валюты (например, 100 ₽ или 100 €) спустя один период инфляции.
Разбор примера
Допустим, ваша облигация приносит номинальную ставку 6%, а уровень инфляции составляет 3%.
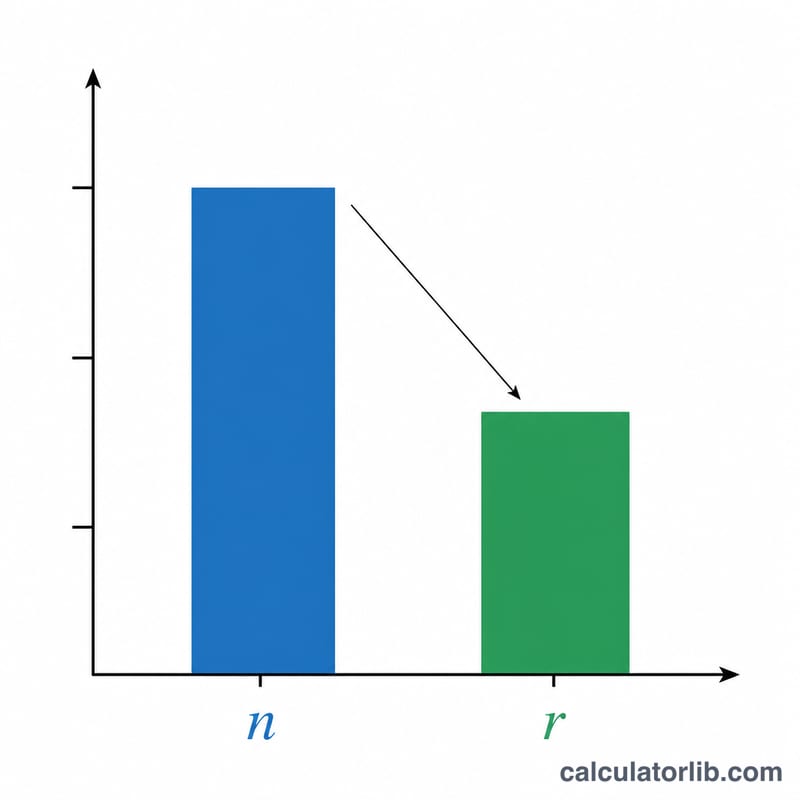
- Реальная ставка = [(1 + 0,06) / (1 + 0,03) − 1] × 100 = (1,06 / 1,03 − 1) × 100 ≈ 2,91%
- Покупательная способность = 100 × (1 − 0,03) = 97
Таким образом, ваша реальная доходность составляет около 2,91% — это чуть меньше грубой оценки «6% − 3% = 3%», — а 100 единиц валюты теперь покупают столько же, сколько раньше покупали 97.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Часто задаваемые вопросы
Почему реальная ставка — это не просто номинальная минус инфляция? Вычитание удобно как быстрая прикидка, но точное уравнение Фишера делит (1 + номинальная) на (1 + инфляция). При низких ставках разница невелика, но при высокой инфляции она становится заметной.
Может ли реальная процентная ставка быть отрицательной? Да. Если инфляция превышает номинальную ставку, результат окажется отрицательным — это значит, что ваши деньги теряют покупательную способность, несмотря на начисленные проценты.
Что означает показатель покупательной способности? Он показывает, сколько будут стоить 100 единиц валюты после одного периода заданной инфляции — наглядная оценка того, насколько быстро рост цен обесценивает наличные.