Kredi Tahsis Ücreti Nedir?
Kredi tahsis ücreti (origination fee), bir bankanın ya da finans kuruluşunun yeni bir krediyi değerlendirip işleme alması karşılığında peşin olarak aldığı bir bedeldir. Bu ücret genellikle "puan" cinsinden ifade edilir; bir puan, kredi tutarının %1'ine denk gelir. Bu hesaplama aracı, söz konusu puanları net bir dolar tutarına çevirir ve ücret düşüldükten sonra elinize geçecek net tutarı gösterir. Not: Bu uygulama, ABD ve benzeri piyasalarda yaygın olan "origination fee" mantığına dayanır; Türkiye'de bankalar bunun yerine genellikle "kredi tahsis ücreti" veya "dosya masrafı" adı altında benzer bir kesinti uygular, ancak yerel mevzuat ve hesaplama yöntemi farklılık gösterebilir.
Hesaplama Aracı Nasıl Kullanılır?
Toplam kredi tutarınızı ve bankanızın belirttiği tahsis ücreti yüzdesini (puan) girin. Araç bu iki değeri anında çarparak ücreti dolar cinsinden bulur ve bunu kredi tutarından çıkararak net tutarınızı ortaya koyar. Puan değerini değiştirerek farklı kredi tekliflerini yan yana karşılaştırabilirsiniz.
Formül Açıklaması
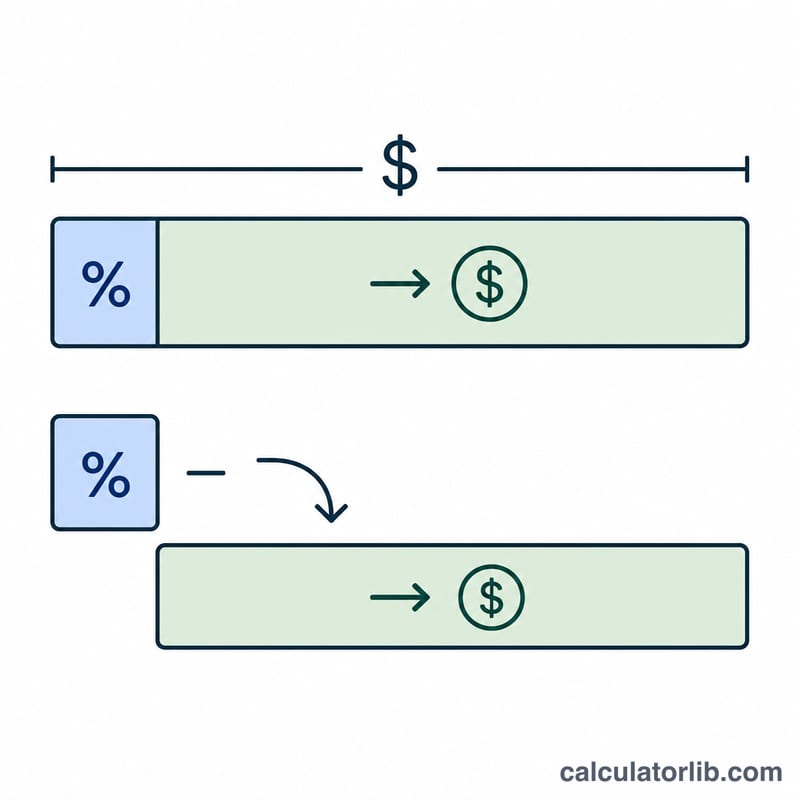
Hesaplama oldukça basittir. Ücret, kredi tutarının puan yüzdesiyle çarpılıp 100'e bölünmesine eşittir:
$$\text{Ücret} = \text{Kredi Tutarı} \times \frac{\text{Puan \%}}{100}$$Net tutar ise kredi tutarından bu ücretin çıkarılmasıyla bulunur.
$$\text{Net Tutar} = \text{Kredi Tutarı} - \text{Ücret}$$Tahsis ücretleri çoğu zaman kredinin içine dahil edildiği veya ödeme anında düşüldüğü için, tam dolar tutarını bilmek borçlanmanın gerçek maliyetini karşılaştırmanıza yardımcı olur.
Örnek Hesaplama
Diyelim ki %1 (1 puan) tahsis ücretiyle 250.000 $ tutarında bir kredi çektiniz. Bu durumda ücret \(250.000\ \$ \times (1 \div 100) = 2.500\ \$\) olur. Net tutarınız ise \(250.000\ \$ - 2.500\ \$ = 247.500\ \$\) olarak hesaplanır. Banka bunun yerine 2 puan uygulasaydı, ücret iki katına çıkarak 5.000 $ olurdu.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,88 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bir puan her zaman %1 midir? Evet — kredi terminolojisinde bir tahsis puanı, kredi anaparasının %1'ine eşittir.
Bu hesaplama diğer kapanış masraflarını içerir mi? Hayır. Bu araç yalnızca tahsis ücretini kapsar. Ekspertiz, tapu ve diğer kapanış masrafları ayrı kalemlerdir.
Bu ücret vergiden düşülebilir mi? Kredi türüne ve bulunduğunuz ülkenin mevzuatına bağlı olarak bazen mümkündür. Kendi durumunuz için bir vergi uzmanına danışmanız önerilir.