Bu hesaplayıcı ne işe yarar?
Uniswap V3'te likidite sağlamak, sermayenizi seçtiğiniz bir fiyat aralığının içinde yoğunlaştırır; bu da işlem ücreti gelirini artırırken tam aralıklı bir V2 pozisyonuna kıyasla geçici kaybı (impermanent loss, IL) daha da büyütür. Bu araç, bir fiyat hareketinin ardından likidite pozisyonunuzun değerini, iki token'ı yalnızca elde tutsaydınız ulaşacağınız değerle karşılaştırarak bu kaybı tahmin eder.
Formülün açıklaması
Geçici kayıp, pozisyon değerinin elde tutma değerine oranından bir çıkarılmasıyla bulunur:
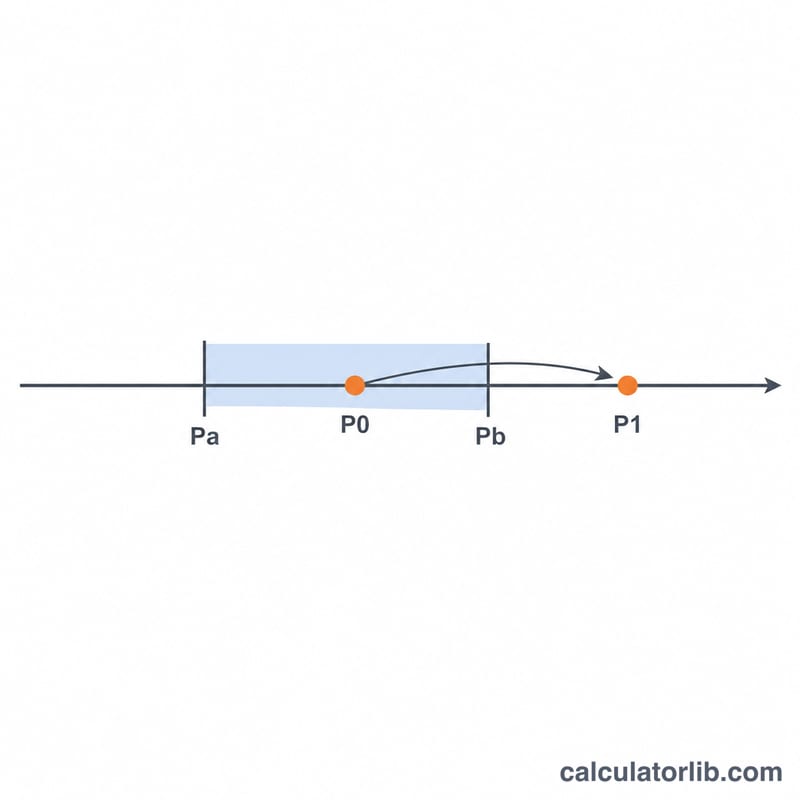
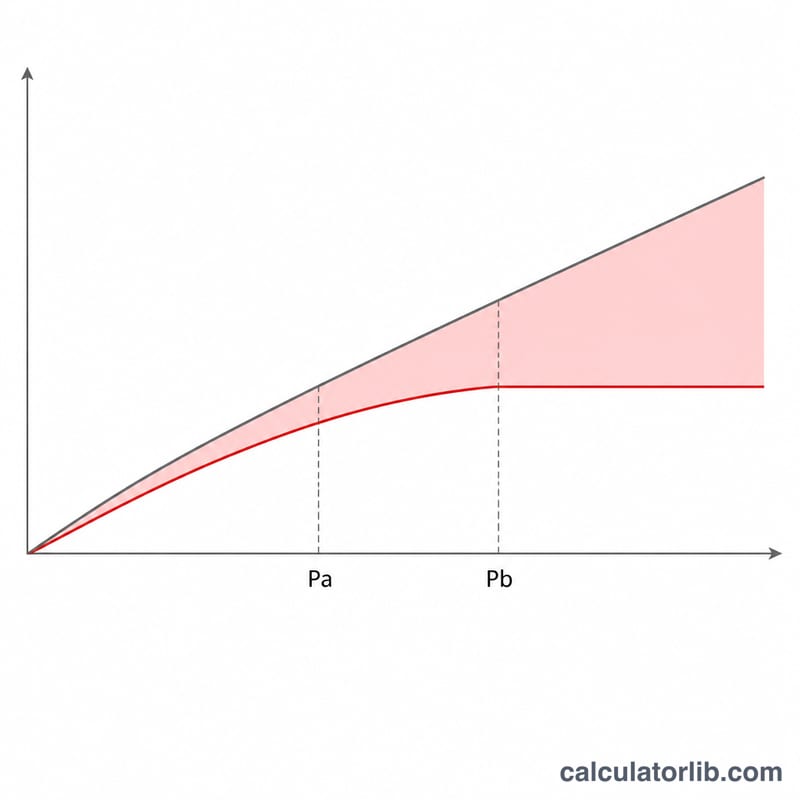
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$Fiyat \(P\), \([P_a, P_b]\) aralığının içinde kaldığı sürece birim likidite başına değer şöyledir:
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$Elde tutma değeri, giriş fiyatı \(P_0\) üzerinden yatırdığınız token'ları kullanır; burada \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\) ve \(y_0 = \sqrt{P_0} - \sqrt{P_a}\) olup bunlar yeni fiyattan değerlenir:
$$V_{\text{hold}} = x_0 P_1 + y_0$$Eğer \(P_1\) aralığın dışına çıkarsa pozisyon tamamen tek bir token'a dönüşür ve bu da elde tutmaya kıyasla kaybı artırır.
Örnek hesap
Giriş \(P_0 = 100\), çıkış \(P_1 = 150\), aralık \(P_a = 50\) ve \(P_b = 200\) olsun.
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$Yani bu aralık içinde %50'lik bir fiyat artışı, elde tutmaya kıyasla yaklaşık %6,9'a mal olur.
Nasıl kullanılır?
Giriş fiyatınızı, güncel veya çıkış fiyatını ve likidite aralığınızın alt ile üst sınırlarını girin. Giriş fiyatının çevresindeki daha dar bir aralık, aynı fiyat hareketi için daha büyük bir geçici kayıp üretir; ancak fiyat aralığın içinde kaldığı sürece daha fazla işlem ücreti de kazandırır.
Farklı Aralıklarda ve Fiyat Hareketlerinde Geçici Kayıp
Aşağıdaki tablodaki her pozisyon \(P_0 = 100\) giriş fiyatıyla başlar ve fiyat token X başına token Y olarak verilir. Her sütun farklı bir fiyat aralığını, her satır ise farklı bir çıkış fiyatını \(P_1\) gösterir. Her hücre birim likidite kuralını kullanır: pozisyon değeri \(V_{pos}\), orijinal yatırımı basitçe tutmanın değeriyle, yani \(V_{hold} = x_0 \cdot P_1 + y_0\) ile karşılaştırılır. Değerler, tutma değerinin yüzdesi olarak geçici kaybı (IL) gösterir; işlem ücretleri hariçtir. Tam aralık sütunu, \(r = P_1/P_0\) için klasik Uniswap V2 sonucunu kullanır: \(\text{GK} = \frac{2\sqrt{r}}{1+r} - 1\). Bu, \(P_a \to 0\) ve \(P_b \to \infty\) iken V3 formüllerinin limitidir.
| Çıkış fiyatı \(P_1\) | Tam aralık (V2) | Geniş 50–200 | Orta 80–125 | Dar 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53% (Pa'da) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87% (Pa'da) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87% (Pb'de) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53% (Pb'de) | −29.40% * | −31.97% * |
* = \(P_1\) fiyatı \([P_a, P_b]\) aralığının dışındadır, bu nedenle pozisyon yalnızca bir tokeni tutar. "Pa'da" / "Pb'de" = fiyat tam olarak aralık kenarındadır; pozisyon tek bir tokene dönüşümünü yeni tamamlamıştır.
Dar aralıklar, aynı hareket için daha fazla kaybettirir. Fiyatın %10 yükselerek 110'a çıktığını düşünün. Kayıp, tam aralık için −0.11%, 50–200 için −0.39%, 80–125 için −1.07% ve 95–105 için −3.50%'dir. Fiyat aralık içinde kaldığı sürece, yoğunlaştırılmış bir pozisyonun kaybı, V2 kaybının yaklaşık \(1/\left(1 - (P_a/P_b)^{1/4}\right)\) ile çarpılmasıyla bulunur. Bu çarpan 50–200 için yaklaşık 3.41, 80–125 için yaklaşık 9.47'dir. Tabloda bunu görebilirsiniz: −0.62% × 3.41 ≈ −2.11% ve −0.62% × 9.47 ≈ −5.87%.
Aralık dışında, büyütme etkisi durur. Fiyat aralıktan çıktığında pozisyon artık yeniden dengelenmez; sabit miktarda tek bir token haline gelir. Bu noktadan sonra ek kayıp, yoğunlaştırılmış satışlardan değil, orijinal karışım yerine o tokeni tutmaktan gelir. Dar aralık bunu açıkça gösterir: 110'da zaten tutma stratejisinin yaklaşık %3.5 gerisindeydi, ancak 125 ile 200 arasında kaybı, 80–125 aralığıyla yaklaşık aynı sayıda yüzde puanı kadar artar (80–125 için −5.87% → −29.40% karşılaştırıldığında −9.79% → −31.97%). Aralıklar arasındaki farklar da küçülür. 80'de dar aralık, orta aralığın yaklaşık 1.7 katı kadar kaybeder; ancak 50'de yalnızca yaklaşık 1.1 katı kadar kaybeder. Geniş aralıklar daha uzun süre yeniden dengelendiği için aradaki farkı kapatır. Yine de kayıp ortadan kalkmaz: aralık dışındaki bir pozisyon, fiyat daha da uzaklaştıkça tutma stratejisinin gerisinde kalmaya devam eder.
Her iki yönde eşit oranlı hareketler aynı kaybı verir (örneğin 80 ve 125, 100'den ikisi de 1.25 kat uzaktadır). Bu nedenle 100 etrafında geometrik olarak ortalanmış her aralık için 80/125 ve 50/200 gibi satırlar eşleşir. 95–105 dar aralığı 100 etrafında tam olarak geometrik değildir, bu yüzden satırları hafifçe farklıdır.
V3 Geçici Kaybını Elle Nasıl Hesaplarsınız
Fiyatlar her zaman token X başına token Y olarak verilir (örneğin ETH başına USDC). Aşağıdaki yatırım formülleri yalnızca giriş fiyatı aralığın içindeyse, \(P_a \le P_0 \le P_b\), geçerlidir. Pozisyonu aralığın dışında açarsanız, baştan itibaren tek taraflı olur ve farklı yatırım miktarları gerekir. Tüm miktarlar birim likidite \(L\) başınadır ve \(L\), nihai oranda sadeleşir.
- Karekökleri alın. \(\sqrt{P_0}\), \(\sqrt{P_a}\), \(\sqrt{P_b}\) ve \(\sqrt{P_1}\) değerlerini hesaplayın.
- Yatırılan miktarları bulun. $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- Tutma stratejisini çıkış fiyatında değerleyin. $$V_{hold} = x_0 \cdot P_1 + y_0$$
- LP pozisyonunu, \(P_1\) değerine uyan durumu seçerek değerleyin:
- Eğer \(P_1 \le P_a\) ise pozisyon tamamen token X'tir. Burada \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\) olduğundan \(V_{pos} = x \cdot P_1\).
- Eğer \(P_a < P_1 < P_b\) ise: \(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\).
- Eğer \(P_1 \ge P_b\) ise pozisyon tamamen token Y'dir: \(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\).
- Geçici kaybı hesaplayın. $$\text{GK} = \frac{V_{pos}}{V_{hold}} - 1$$ Yüzde elde etmek için 100 ile çarpın. Negatif bir değer, ücretler hariç pozisyonun tutma stratejisine göre daha az değerli olduğu anlamına gelir.
Örnek: giriş \(P_0 = 100\), aralık \(P_a = 50\) ile \(P_b = 200\) arası, çıkış \(P_1 = 125\).
- \(\sqrt{100} = 10\), \(\sqrt{50} \approx 7.071068\), \(\sqrt{200} \approx 14.142136\), \(\sqrt{125} \approx 11.180340\).
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\); \(y_0 = 10 - 7.071068 = 2.928932\).
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\).
- \(P_1 = 125\) aralığın içindedir, bu yüzden \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\).
- \(\text{GK} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\), yani -2.11%.
Aynı %25'lik hareket için tam aralıklı (V2) bir pozisyon yaklaşık 0.62% kaybederdi. 50–200 aralığı likiditeyi yoğunlaştırdığı için bu kaybı yaklaşık 3.4 kat artırır. Karşılığında, fiyat aralık içinde kaldığı sürece orantılı olarak daha fazla ücret kazanır. Bu hesaplama AMM mekaniği hakkında genel bilgidir ve finansal tavsiye değildir.
Sıkça Sorulan Sorular
Geçici kayıp her zaman negatif midir? IL değeri, fiyat giriş fiyatına geri döndüğünde sıfırdır ve diğer tüm hareketlerde negatiftir; yalnızca pozisyondan çıktığınızda gerçekleşmiş bir kayba dönüşür.
V3 kaybı neden V2'den daha büyük? Likiditeyi dar bir banda yoğunlaştırmak kaldıraç gibi davranır; bu nedenle aynı fiyat değişimi pozisyon değerinizi çok daha keskin şekilde hareket ettirir.
Bu hesaba ücretler dâhil mi? Hayır. Bu araç yalnızca fiyat kaynaklı geçici kaybı tahmin eder; kazanılan işlem ücretleri bu kaybı dengeleyebilir, hatta aşabilir.