어떤 계산기인가요?
유니스왑 V3에 유동성을 공급하면 내 자금이 직접 고른 가격 범위 안에만 모입니다. 그래서 수수료 수익은 늘어나지만, 전 구간에 유동성을 까는 V2 방식보다 비영구적 손실(Impermanent Loss, IL)도 그만큼 커집니다. 이 계산기는 가격이 움직인 뒤의 유동성 포지션 가치를 두 토큰을 그냥 들고 있었을 때의 가치와 비교해 손실이 얼마인지 추정합니다.
계산 공식
비영구적 손실은 포지션 가치를 단순 보유 가치로 나눈 뒤 1을 뺀 값입니다.
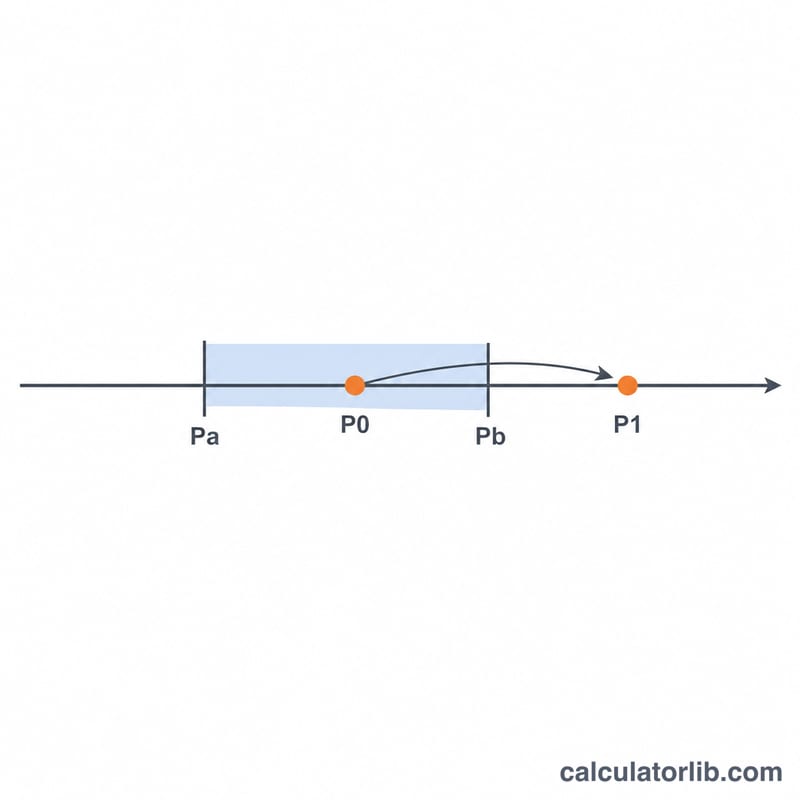
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$가격 \(P\)가 범위 \([P_a, P_b]\) 안에 머무는 동안, 유동성 1단위당 가치는 다음과 같습니다.
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$단순 보유 가치는 진입 가격 \(P_0\)에서 예치한 토큰 수량, 즉 \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\)와 \(y_0 = \sqrt{P_0} - \sqrt{P_a}\)를 새로운 가격으로 평가해 구합니다.
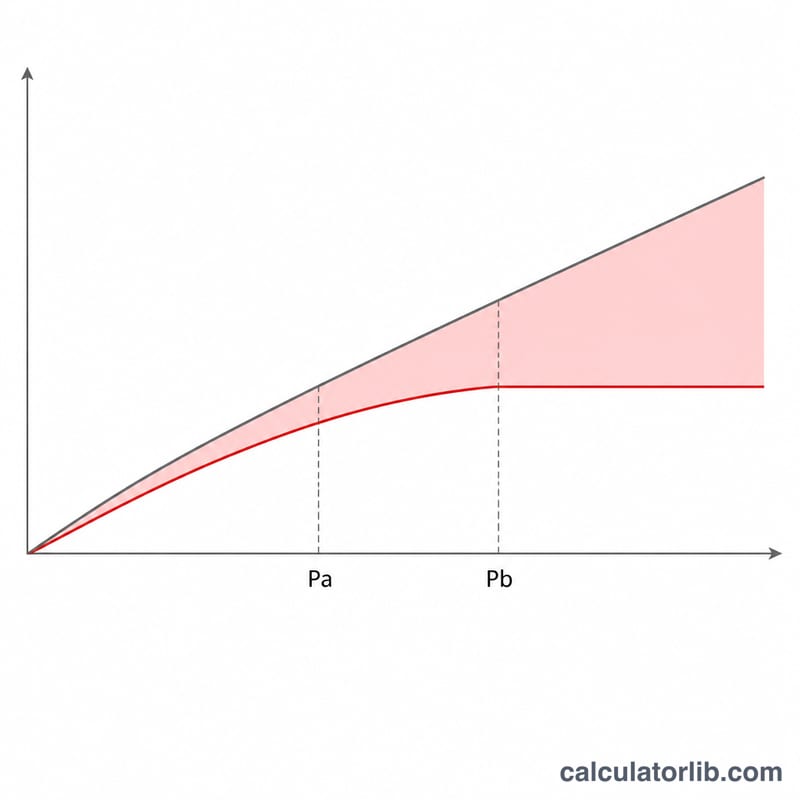
$$V_{\text{hold}} = x_0 P_1 + y_0$$\(P_1\)이 범위를 벗어나면 포지션 전체가 한쪽 토큰으로 바뀌기 때문에, 그냥 보유했을 때보다 손실이 더 커집니다.
계산 예시
진입 가격 \(P_0 = 100\), 청산 가격 \(P_1 = 150\), 가격 범위 \(P_a = 50\), \(P_b = 200\)인 경우를 계산해 보겠습니다.
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$즉 이 범위에서 가격이 50% 오르면 그냥 보유했을 때보다 약 6.9% 손해를 보는 셈입니다.
사용 방법
진입 가격, 현재 가격(또는 청산 가격), 그리고 유동성 범위의 하한과 상한을 입력하세요. 진입 가격 주변으로 범위를 좁게 잡을수록 같은 가격 변동에도 비영구적 손실이 커집니다. 대신 가격이 범위 안에 머무는 동안에는 수수료를 더 많이 벌 수 있습니다.
범위 및 가격 변동에 따른 비영구적 손실
아래 표는 모든 포지션이 진입 가격 \(P_0 = 100\)에서 시작한다고 가정합니다. 가격은 토큰 X당 토큰 Y의 수량으로 표시합니다. 각 열은 서로 다른 가격 범위를, 각 행은 서로 다른 청산 가격 \(P_1\)을 나타냅니다. 모든 셀은 단위 유동성당 기준을 사용합니다. 즉, 포지션 가치 \(V_{pos}\)를 원래 예치금을 그대로 보유했을 때의 가치 \(V_{hold} = x_0 \cdot P_1 + y_0\)와 비교합니다. 값은 보유 가치 대비 백분율로 표시한 비영구적 손실이며, 거래 수수료는 제외했습니다. 전체 범위 열은 \(r = P_1/P_0\)일 때 고전적인 Uniswap V2 결과 \(\text{비영구적 손실} = \frac{2\sqrt{r}}{1+r} - 1\)를 사용합니다. 이는 \(P_a \to 0\), \(P_b \to \infty\)일 때 V3 공식의 극한값입니다.
| 청산 가격 \(P_1\) | 전체 범위 (V2) | 넓은 범위 50–200 | 중간 범위 80–125 | 좁은 범위 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53% (Pa 지점) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87% (Pa 지점) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87% (Pb 지점) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53% (Pb 지점) | −29.40% * | −31.97% * |
* = \(P_1\)이 \([P_a, P_b]\) 범위 밖에 있어 포지션이 한 종류의 토큰만 보유한 상태입니다. "Pa 지점" / "Pb 지점" = 가격이 범위의 경계에 정확히 있어, 포지션이 방금 단일 토큰으로 전환을 마친 상태입니다.
좁은 범위일수록 같은 움직임에서 손실이 더 큽니다. 110까지 10% 상승하는 경우를 보겠습니다. 손실은 전체 범위에서 −0.11%, 50–200 범위에서 −0.39%, 80–125 범위에서 −1.07%, 95–105 범위에서 −3.50%입니다. 가격이 범위 안에 머무는 동안 집중 유동성 포지션의 손실은 V2 손실에 약 \(1/\left(1 - (P_a/P_b)^{1/4}\right)\)을 곱한 것과 같습니다. 이 배율은 50–200 범위에서 약 3.41, 80–125 범위에서 약 9.47입니다. 표에서도 이를 확인할 수 있습니다: −0.62% × 3.41 ≈ −2.11%, −0.62% × 9.47 ≈ −5.87%.
범위를 벗어나면 증폭 효과가 멈춥니다. 가격이 범위를 벗어나면 포지션은 더 이상 리밸런싱하지 않습니다. 대신 한 토큰을 고정된 양만큼 보유하게 됩니다. 이후의 추가 손실은 집중적인 매도가 아니라, 원래의 토큰 구성 대신 그 토큰을 보유하는 데서만 발생합니다. 좁은 범위가 이를 분명히 보여 줍니다. 110에서 이미 보유 전략보다 약 3.5% 뒤처져 있었고, 125에서 200 사이에서는 손실이 80–125 범위와 거의 같은 퍼센트포인트만큼 늘어납니다(−9.79% → −31.97%, 중간 범위의 −5.87% → −29.40%와 비교). 범위 간 차이도 줄어듭니다. 80에서는 좁은 범위의 손실이 중간 범위의 약 1.7배이지만, 50에서는 약 1.1배에 불과합니다. 더 넓은 범위는 리밸런싱을 더 오래 하므로 점차 따라잡습니다. 그렇다고 손실이 사라지는 것은 아닙니다. 범위를 벗어난 포지션도 가격이 더 멀리 움직일수록 보유 전략에 계속 뒤처집니다.
방향과 관계없이 같은 비율의 움직임은 같은 손실을 낳습니다(예: 80과 125는 모두 100에서 1.25배 차이). 그래서 100을 기하학적 중심으로 하는 모든 범위에서 80/125 행과 50/200 행이 일치합니다. 좁은 범위 95–105는 100을 기하학적으로 정확히 중심으로 하지 않으므로 그 행들은 약간 다릅니다.
V3 비영구적 손실을 손으로 계산하는 방법
가격은 항상 토큰 X당 토큰 Y의 수량으로 표시합니다(예: ETH당 USDC). 아래 예치 공식은 진입 가격이 범위 안에 있을 때만 적용됩니다. 즉 \(P_a \le P_0 \le P_b\)인 경우입니다. 범위 밖에서 포지션을 열면 처음부터 한쪽 토큰만으로 시작하므로 예치 금액이 달라야 합니다. 모든 금액은 단위 유동성 \(L\)당 값이며, \(L\)은 최종 비율에서 상쇄됩니다.
- 제곱근을 구합니다. \(\sqrt{P_0}\), \(\sqrt{P_a}\), \(\sqrt{P_b}\), \(\sqrt{P_1}\)을 계산합니다.
- 예치된 금액을 구합니다. $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- 청산 가격에서 보유 전략의 가치를 구합니다. $$V_{hold} = x_0 \cdot P_1 + y_0$$
- \(P_1\)에 맞는 경우를 골라 LP 포지션의 가치를 구합니다:
- \(P_1 \le P_a\)이면 포지션은 모두 토큰 X입니다. 여기서 \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\)이므로 \(V_{pos} = x \cdot P_1\)입니다.
- \(P_a < P_1 < P_b\)이면: \(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\)입니다.
- \(P_1 \ge P_b\)이면 포지션은 모두 토큰 Y입니다: \(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\).
- 비영구적 손실을 계산합니다. $$\text{비영구적 손실} = \frac{V_{pos}}{V_{hold}} - 1$$ 100을 곱하면 백분율이 됩니다. 음수 값은 수수료를 제외하고 포지션 가치가 보유 전략보다 낮다는 뜻입니다.
예시: 진입 \(P_0 = 100\), 범위 \(P_a = 50\)부터 \(P_b = 200\)까지, 청산 \(P_1 = 125\).
- \(\sqrt{100} = 10\), \(\sqrt{50} \approx 7.071068\), \(\sqrt{200} \approx 14.142136\), \(\sqrt{125} \approx 11.180340\).
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\); \(y_0 = 10 - 7.071068 = 2.928932\).
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\).
- \(P_1 = 125\)는 범위 안에 있으므로 \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\).
- \(\text{비영구적 손실} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\), 즉 -2.11%.
같은 25% 움직임에서 전체 범위(V2) 포지션은 약 0.62%를 잃습니다. 50–200 범위는 유동성을 집중시켜 이 손실을 약 3.4배 키웁니다. 대신 가격이 범위 안에 머무는 동안에는 수수료를 비례적으로 더 많이 얻습니다. 이 계산은 AMM 메커니즘에 대한 일반적인 정보이며 투자 조언이 아닙니다.
자주 묻는 질문
비영구적 손실은 항상 마이너스인가요? 가격이 진입 가격으로 돌아오면 IL은 0이 되고, 그 밖의 모든 가격 변동에서는 마이너스입니다. 유동성을 실제로 회수하는 순간 비로소 확정 손실이 됩니다.
V3의 손실이 V2보다 큰 이유는 무엇인가요? 좁은 구간에 유동성을 집중하는 것은 레버리지를 쓰는 것과 비슷합니다. 그래서 같은 가격 변화에도 포지션 가치가 훨씬 크게 출렁입니다.
수수료 수익도 반영되나요? 아니요. 이 계산기는 가격 변동에 따른 비영구적 손실만 추정합니다. 실제로 벌어들인 거래 수수료가 손실을 상쇄하거나 그 이상이 될 수도 있습니다. 가스비와 세금도 포함되지 않으니 참고하세요.