Ce que fait ce calculateur
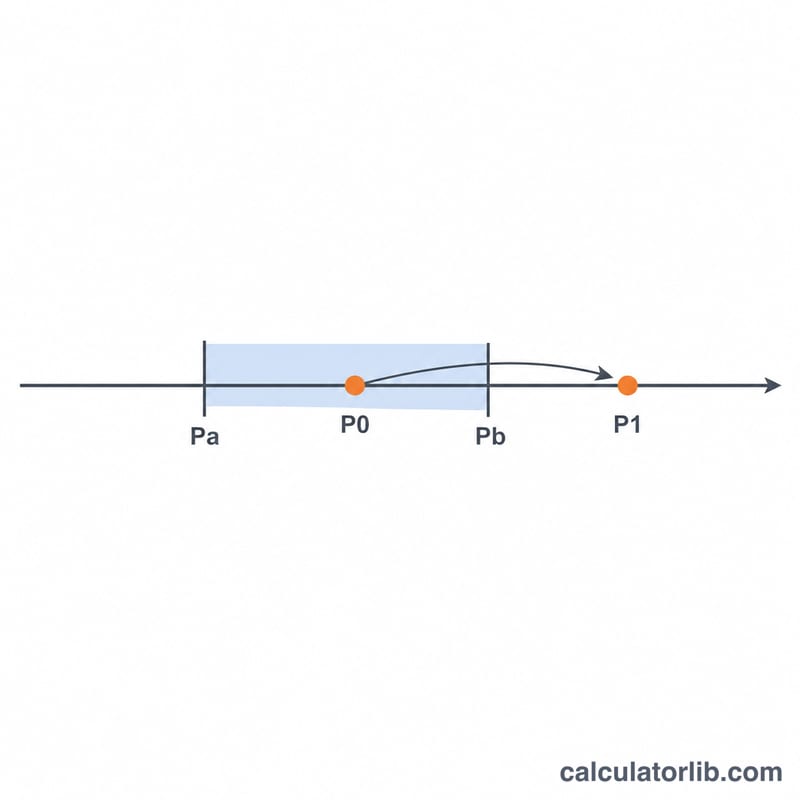
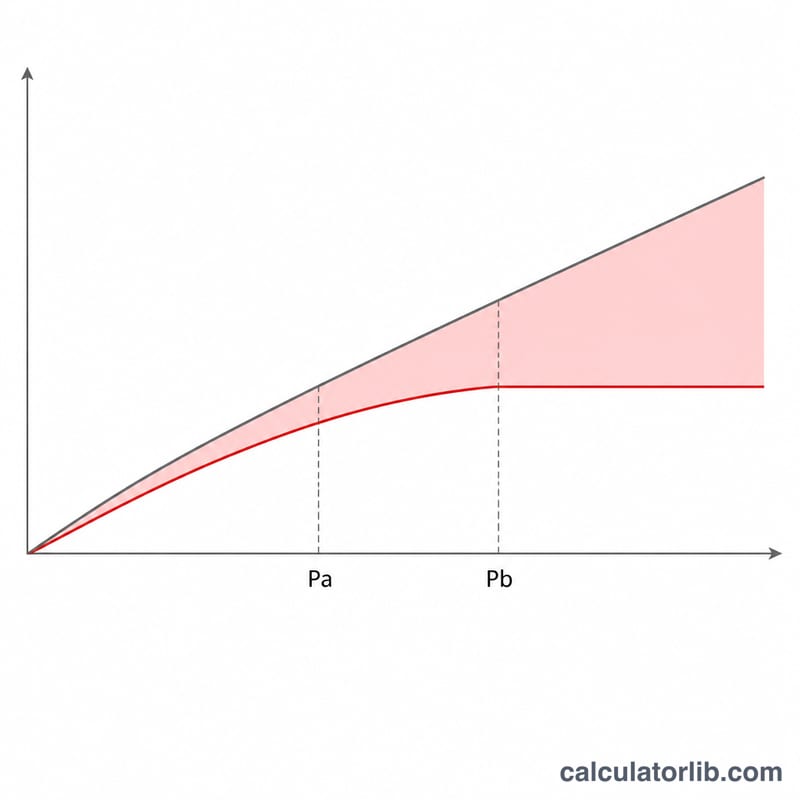
Fournir de la liquidité sur Uniswap V3 concentre votre capital à l'intérieur d'une fourchette de prix choisie : vos revenus de frais augmentent, mais la perte impermanente (IL, pour impermanent loss) s'amplifie elle aussi par rapport à une position V2 couvrant toute la plage de prix. Cet outil estime cette perte en comparant la valeur de votre position de liquidité après une variation de prix à celle que vous auriez obtenue en conservant simplement les deux jetons.
La formule expliquée
La perte impermanente correspond au rapport entre la valeur de la position et la valeur de détention, moins un :
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$Tant que le prix \(P\) reste dans la fourchette \([P_a, P_b]\), la valeur par unité de liquidité vaut :
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$La valeur de détention repose sur les jetons déposés au prix d'entrée \(P_0\), où \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\) et \(y_0 = \sqrt{P_0} - \sqrt{P_a}\), évalués au nouveau prix :
$$V_{\text{hold}} = x_0 P_1 + y_0$$Si \(P_1\) sort de la fourchette, la position se convertit intégralement en un seul jeton, ce qui accentue la perte par rapport à la simple détention.
Exemple chiffré
Prenons une entrée \(P_0 = 100\), une sortie \(P_1 = 150\), et une fourchette \(P_a = 50\) et \(P_b = 200\).
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$Ainsi, une hausse de prix de 50 % à l'intérieur de cette fourchette coûte environ 6,9 % par rapport à la détention.
Comment l'utiliser
Saisissez votre prix d'entrée, le prix actuel ou de sortie, puis les bornes inférieure et supérieure de votre fourchette de liquidité. Une fourchette plus resserrée autour du prix d'entrée entraîne une perte impermanente plus élevée pour une même variation de prix, mais elle génère aussi davantage de frais tant que le prix reste à l'intérieur.
Perte impermanente selon les plages de prix et les variations de prix
Le tableau ci-dessous fait démarrer chaque position à un prix d'entrée de \(P_0 = 100\), exprimé en token Y par token X. Chaque colonne correspond à une plage de prix différente. Chaque ligne correspond à un prix de sortie différent \(P_1\). Chaque cellule utilise la convention par unité de liquidité : la valeur de la position \(V_{pos}\) est comparée à la simple détention du dépôt initial, \(V_{hold} = x_0 \cdot P_1 + y_0\). Les valeurs indiquent la perte impermanente en pourcentage de la valeur de détention, hors frais de trading. La colonne pleine plage utilise le résultat classique d'Uniswap V2 \(\text{IL} = \frac{2\sqrt{r}}{1+r} - 1\) avec \(r = P_1/P_0\). Il s'agit de la limite des formules V3 lorsque \(P_a \to 0\) et \(P_b \to \infty\).
| Prix de sortie \(P_1\) | Pleine plage (V2) | Large 50–200 | Moyenne 80–125 | Étroite 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53% (à Pa) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87% (à Pa) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87% (à Pb) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53% (à Pb) | −29.40% * | −31.97% * |
* = \(P_1\) est en dehors de \([P_a, P_b]\), donc la position ne détient qu'un seul token. « À Pa » / « À Pb » = le prix se situe exactement sur le bord de la plage, où la position vient de se convertir entièrement en un seul token.
Les plages plus étroites perdent davantage pour un même mouvement. Prenons une hausse de 10 % jusqu'à 110. La perte est de −0.11 % pour la pleine plage, −0.39 % pour 50–200, −1.07 % pour 80–125 et −3.50 % pour 95–105. Tant que le prix reste dans la plage, la perte d'une position concentrée correspond à la perte V2 multipliée par environ \(1/\left(1 - (P_a/P_b)^{1/4}\right)\). Ce facteur vaut environ 3.41 pour 50–200 et environ 9.47 pour 80–125. Vous pouvez le vérifier dans le tableau : −0.62 % × 3.41 ≈ −2.11 % et −0.62 % × 9.47 ≈ −5.87 %.
Hors de la plage, l'amplification cesse. Une fois que le prix quitte la plage, la position cesse de se rééquilibrer. Elle devient une quantité fixe d'un seul token. À partir de ce moment, la perte supplémentaire ne vient que de la détention de ce token au lieu du mélange initial, et non plus de ventes concentrées supplémentaires. La plage étroite le montre clairement : à 110, elle était déjà environ 3.5 % en retard par rapport à la détention, mais entre 125 et 200 sa perte augmente d'à peu près le même nombre de points de pourcentage que la plage 80–125 (−9.79 % → −31.97 % contre −5.87 % → −29.40 %). Les écarts entre les plages se réduisent aussi. À 80, la plage étroite perd environ 1.7 fois plus que la plage moyenne, mais à 50 elle ne perd qu'environ 1.1 fois plus. Les plages plus larges continuent de se rééquilibrer plus longtemps, donc elles rattrapent leur retard. La perte ne disparaît pas pour autant : une position hors de la plage continue de se laisser distancer par la détention à mesure que le prix s'éloigne davantage.
Des variations de même rapport dans un sens ou dans l'autre donnent la même perte (par exemple, 80 et 125 représentent tous deux un facteur 1.25 par rapport à 100). C'est pourquoi des lignes comme 80/125 et 50/200 donnent les mêmes résultats pour chaque plage centrée géométriquement sur 100. La plage étroite 95–105 n'est pas exactement géométrique autour de 100, donc ses lignes diffèrent légèrement.
Comment calculer à la main la perte impermanente d'une V3
Les prix sont toujours exprimés en token Y par token X (par exemple, USDC par ETH). Les formules de dépôt ci-dessous ne s'appliquent que lorsque le prix d'entrée se situe dans la plage, \(P_a \le P_0 \le P_b\). Si vous ouvrez une position en dehors de la plage, elle est à un seul côté dès le départ et nécessite des montants de dépôt différents. Tous les montants sont exprimés par unité de liquidité \(L\), et \(L\) s'annule dans le rapport final.
- Calculez les racines carrées. Calculez \(\sqrt{P_0}\), \(\sqrt{P_a}\), \(\sqrt{P_b}\) et \(\sqrt{P_1}\).
- Déterminez les montants déposés. $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- Évaluez la stratégie de détention au prix de sortie. $$V_{hold} = x_0 \cdot P_1 + y_0$$
- Évaluez la position LP en choisissant le cas qui correspond à \(P_1\) :
- Si \(P_1 \le P_a\), la position est entièrement en token X. Ici \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\), donc \(V_{pos} = x \cdot P_1\).
- Si \(P_a < P_1 < P_b\) : \(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\).
- Si \(P_1 \ge P_b\), la position est entièrement en token Y : \(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\).
- Calculez la perte impermanente. $$\text{IL} = \frac{V_{pos}}{V_{hold}} - 1$$ Multipliez par 100 pour obtenir un pourcentage. Une valeur négative signifie que la position vaut moins que la détention, avant frais.
Exemple : prix d'entrée \(P_0 = 100\), plage de \(P_a = 50\) à \(P_b = 200\), prix de sortie \(P_1 = 125\).
- \(\sqrt{100} = 10\), \(\sqrt{50} \approx 7.071068\), \(\sqrt{200} \approx 14.142136\), \(\sqrt{125} \approx 11.180340\).
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\) ; \(y_0 = 10 - 7.071068 = 2.928932\).
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\).
- \(P_1 = 125\) est dans la plage, donc \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\).
- \(\text{IL} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\), soit -2.11%.
Pour le même mouvement de 25 %, une position en pleine plage (V2) perdrait environ 0.62 %. La plage 50–200 concentre la liquidité, ce qui multiplie cette perte par environ 3.4. En contrepartie, elle perçoit proportionnellement plus de frais tant que le prix reste dans la plage. Ce calcul est une information générale sur le fonctionnement des AMM et ne constitue pas un conseil financier.
FAQ
La perte impermanente est-elle toujours négative ? L'IL est nulle lorsque le prix revient à son niveau d'entrée et négative pour toute autre variation ; elle ne devient une perte réalisée qu'au moment où vous retirez vos fonds.
Pourquoi la perte est-elle plus importante en V3 qu'en V2 ? Concentrer la liquidité sur une bande étroite agit comme un effet de levier : une même variation de prix fait bouger la valeur de votre position de façon bien plus marquée.
Les frais sont-ils pris en compte ? Non. Cet outil estime uniquement la perte impermanente liée au prix ; les frais de trading perçus peuvent la compenser, voire la dépasser.