यह कैलकुलेटर क्या करता है
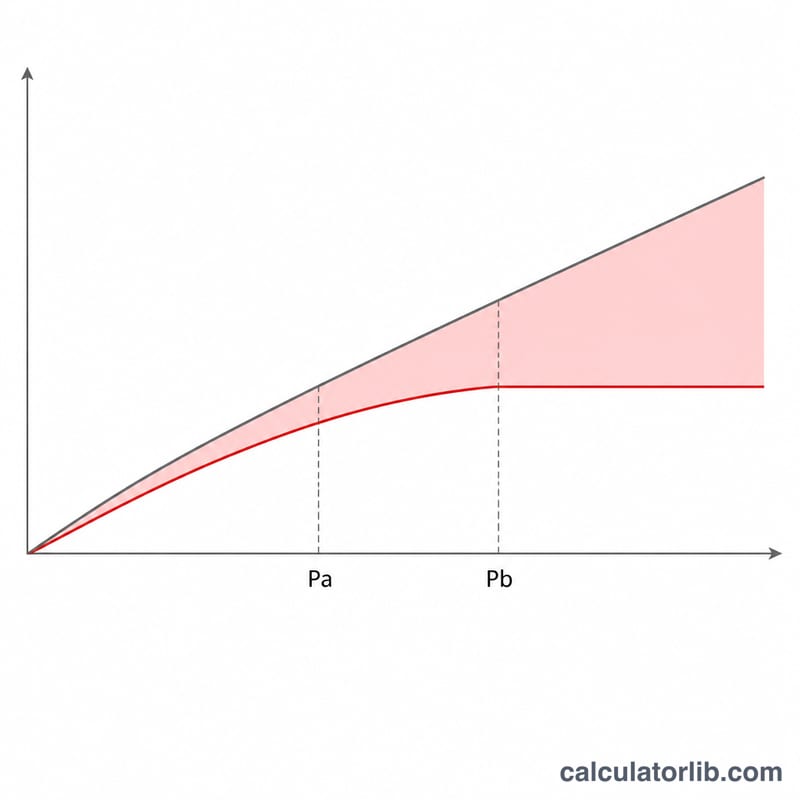
Uniswap V3 पर लिक्विडिटी देने पर आपकी पूंजी एक चुनी हुई प्राइस रेंज के अंदर कंसंट्रेट हो जाती है, जिससे फीस की कमाई तो बढ़ती है लेकिन V2 की फुल-रेंज पोजीशन की तुलना में इम्परमानेंट लॉस (IL) भी उतना ही ज़्यादा उभरकर सामने आता है। यह टूल उसी नुकसान का अनुमान लगाता है — प्राइस बदलने के बाद आपकी लिक्विडिटी पोजीशन की वैल्यू की तुलना उस वैल्यू से करके, जो आपको दोनों टोकन बस होल्ड करने भर से मिलती।
फ़ॉर्मूला, आसान भाषा में
इम्परमानेंट लॉस दरअसल पोजीशन वैल्यू और होल्ड वैल्यू के अनुपात में से एक घटाने पर मिलता है:
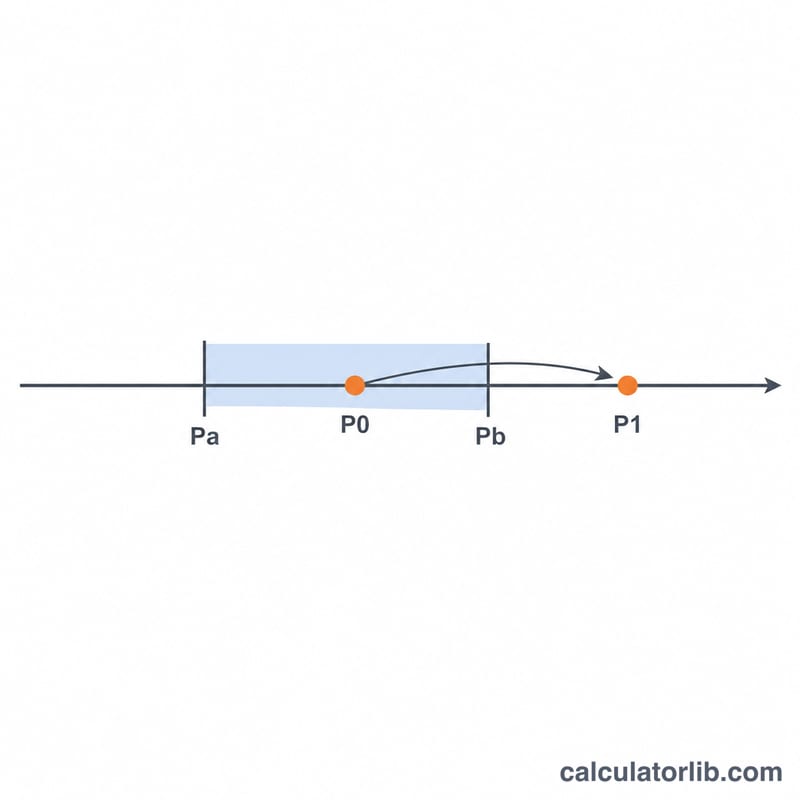
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$जब तक प्राइस \(P\) रेंज \([P_a, P_b]\) के अंदर रहती है, तब तक लिक्विडिटी की प्रति यूनिट वैल्यू होती है:
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$होल्ड वैल्यू उन टोकनों पर आधारित है जो आपने एंट्री प्राइस \(P_0\) पर जमा किए थे, जहाँ \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\) और \(y_0 = \sqrt{P_0} - \sqrt{P_a}\), और इन्हें नई प्राइस पर आँका जाता है:
$$V_{\text{hold}} = x_0 P_1 + y_0$$अगर \(P_1\) रेंज से बाहर निकल जाती है, तो पोजीशन पूरी तरह किसी एक ही टोकन में बदल जाती है, जिससे होल्ड करने की तुलना में नुकसान और बढ़ जाता है।
एक हल किया हुआ उदाहरण
मान लीजिए एंट्री \(P_0 = 100\), एग्जिट \(P_1 = 150\), और रेंज \(P_a = 50\) व \(P_b = 200\)।
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$यानी इस रेंज के अंदर प्राइस में 50% की बढ़ोतरी होल्ड करने की तुलना में करीब 6.9% का नुकसान करा देती है।
इसका इस्तेमाल कैसे करें
अपनी एंट्री प्राइस, मौजूदा या एग्जिट प्राइस, और अपनी लिक्विडिटी रेंज की लोअर व अपर बाउंड डालें। एंट्री प्राइस के आस-पास की ज़्यादा टाइट रेंज उसी प्राइस मूव पर बड़ा इम्परमानेंट लॉस देती है, लेकिन जब तक प्राइस उसके अंदर रहती है, तब तक यह ज़्यादा फीस भी कमाती है।
不同价格区间与价格变动下的无常损失
下表中每个头寸的入场价格均为 \(P_0 = 100\),以每单位代币 X 对应的代币 Y 数量计价。每一列代表一个不同的价格区间。每一行代表一个不同的退出价格 \(P_1\)。每个单元格都采用单位流动性约定:将头寸价值 \(V_{pos}\) 与单纯持有原始存入资产的价值 \(V_{hold} = x_0 \cdot P_1 + y_0\) 进行比较。数值以持有价值的百分比形式表示无常损失,且不计交易手续费。全区间一列采用经典的 Uniswap V2 结果 \(\text{无常损失} = \frac{2\sqrt{r}}{1+r} - 1\),其中 \(r = P_1/P_0\)。这是 V3 公式在 \(P_a \to 0\) 和 \(P_b \to \infty\) 时的极限情形。
| 退出价格 \(P_1\) | 全区间(V2) | 宽区间 50–200 | 中等区间 80–125 | 窄区间 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53%(位于 Pa) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87%(位于 Pa) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87%(位于 Pb) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53%(位于 Pb) | −29.40% * | −31.97% * |
* = \(P_1\) 位于 \([P_a, P_b]\) 之外,因此头寸只持有一种代币。「位于 Pa」/「位于 Pb」= 价格恰好处于区间边缘,此时头寸刚好完成向单一代币的转换。
对于相同的价格变动,区间越窄,损失越大。以上涨 10% 到 110 为例。全区间的损失为 −0.11%,50–200 区间为 −0.39%,80–125 区间为 −1.07%,95–105 区间为 −3.50%。当价格仍处于区间内时,集中头寸的损失约等于 V2 损失乘以 \(1/\left(1 - (P_a/P_b)^{1/4}\right)\)。该系数对 50–200 区间约为 3.41,对 80–125 区间约为 9.47。你可以在表中看到这一点:−0.62% × 3.41 ≈ −2.11%,以及 −0.62% × 9.47 ≈ −5.87%。
一旦超出区间,这种放大效应就会停止。价格一旦离开区间,头寸就停止再平衡,变成固定数量的某一种代币。从那一刻起,额外的损失仅来自持有该代币而非原始组合,而不再来自进一步的集中抛售。窄区间清楚地展示了这一点:在 110 时它已经比持有落后约 3.5%,但在 125 到 200 之间,其损失增加的百分点数与 80–125 区间大致相同(−9.79% → −31.97%,对比 −5.87% → −29.40%)。各区间之间的差距也在缩小。在 80 时,窄区间的损失大约是中等区间的 1.7 倍,但在 50 时,仅约为 1.1 倍。更宽的区间会持续再平衡更长时间,因此会逐渐追上。不过损失并不会消失:随着价格进一步变动,超出区间的头寸仍会不断落后于持有。
无论向哪个方向变动,相同比例的变动都会带来相同的损失(例如,80 和 125 相对于 100 都是 1.25 倍的关系)。这就是为什么对于每个以 100 为几何中心的区间,80/125 和 50/200 这样的行会彼此一致。窄区间 95–105 并非精确地以 100 为几何中心,因此它的各行略有差异。
如何手动计算 V3 无常损失
价格始终以每单位代币 X 对应的代币 Y 数量计价(例如,每 ETH 对应的 USDC)。下面的存入公式仅在入场价格位于区间内(即 \(P_a \le P_0 \le P_b\))时适用。如果你在区间之外开仓,则头寸从一开始就是单边的,需要不同的存入数量。所有数量均以单位流动性 \(L\) 为准,而 \(L\) 会在最终的比值中被约去。
- 求平方根。计算 \(\sqrt{P_0}\)、\(\sqrt{P_a}\)、\(\sqrt{P_b}\) 和 \(\sqrt{P_1}\)。
- 求存入的数量。 $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- 按退出价格计算持有策略的价值。 $$V_{hold} = x_0 \cdot P_1 + y_0$$
- 计算 LP 头寸的价值,并选择与 \(P_1\) 相匹配的情形:
- 若 \(P_1 \le P_a\),头寸全部为代币 X。此时 \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\),因此 \(V_{pos} = x \cdot P_1\)。
- 若 \(P_a < P_1 < P_b\):\(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\)。
- 若 \(P_1 \ge P_b\),头寸全部为代币 Y:\(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\)。
- 计算无常损失。 $$\text{无常损失} = \frac{V_{pos}}{V_{hold}} - 1$$ 乘以 100 即得到百分比。负值意味着在计入手续费之前,头寸的价值低于持有。
示例:入场 \(P_0 = 100\),区间从 \(P_a = 50\) 到 \(P_b = 200\),退出 \(P_1 = 125\)。
- \(\sqrt{100} = 10\),\(\sqrt{50} \approx 7.071068\),\(\sqrt{200} \approx 14.142136\),\(\sqrt{125} \approx 11.180340\)。
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\);\(y_0 = 10 - 7.071068 = 2.928932\)。
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\)。
- \(P_1 = 125\) 位于区间内,因此 \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\)。
- \(\text{无常损失} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\),即 -2.11%。
对于同样的 25% 变动,全区间(V2)头寸的损失约为 0.62%。50–200 区间集中了流动性,使该损失放大约 3.4 倍。作为交换,当价格处于区间内时,它能按比例赚取更多手续费。本计算属于关于 AMM 机制的一般性信息,并非财务建议。
अक्सर पूछे जाने वाले सवाल
क्या इम्परमानेंट लॉस हमेशा नेगेटिव ही होता है? जब प्राइस वापस एंट्री प्राइस पर लौट आती है तो IL शून्य होता है, और किसी भी दूसरी मूव पर यह नेगेटिव रहता है; यह असली (रियलाइज़्ड) नुकसान तभी बनता है जब आप पोजीशन से पैसा निकालते (विदड्रॉ करते) हैं।
V3 का नुकसान V2 से ज़्यादा क्यों होता है? लिक्विडिटी को एक संकरी बैंड में कंसंट्रेट करना लिवरेज जैसा बर्ताव करता है, इसलिए वही प्राइस बदलाव आपकी पोजीशन की वैल्यू को कहीं ज़्यादा तेज़ी से हिला देता है।
क्या इसमें फीस शामिल है? नहीं। यह सिर्फ़ प्राइस की वजह से होने वाले इम्परमानेंट लॉस का अनुमान लगाता है; ट्रेडिंग से कमाई गई फीस इसकी भरपाई कर सकती है या इससे ज़्यादा भी हो सकती है।