Что считает этот калькулятор
В Uniswap V3 провайдер ликвидности сам выбирает ценовой диапазон, в котором работает его капитал. Благодаря такой концентрации комиссий можно заработать больше, но и непостоянные потери (impermanent loss, IL) оказываются заметно выше, чем у позиции V2 на всём диапазоне цен. Калькулятор оценивает эти потери: он сравнивает стоимость вашей позиции после изменения цены с тем, сколько стоили бы те же два токена, если бы вы просто держали их у себя.
Uniswap — децентрализованный протокол, который работает одинаково для пользователей из любой страны, поэтому расчёт не зависит от юрисдикции. Учтите только, что налогообложение доходов от DeFi в России и других странах регулируется местным законодательством, и калькулятор его не учитывает.
Формула расчёта
Непостоянные потери — это отношение стоимости позиции к стоимости простого холда минус единица:
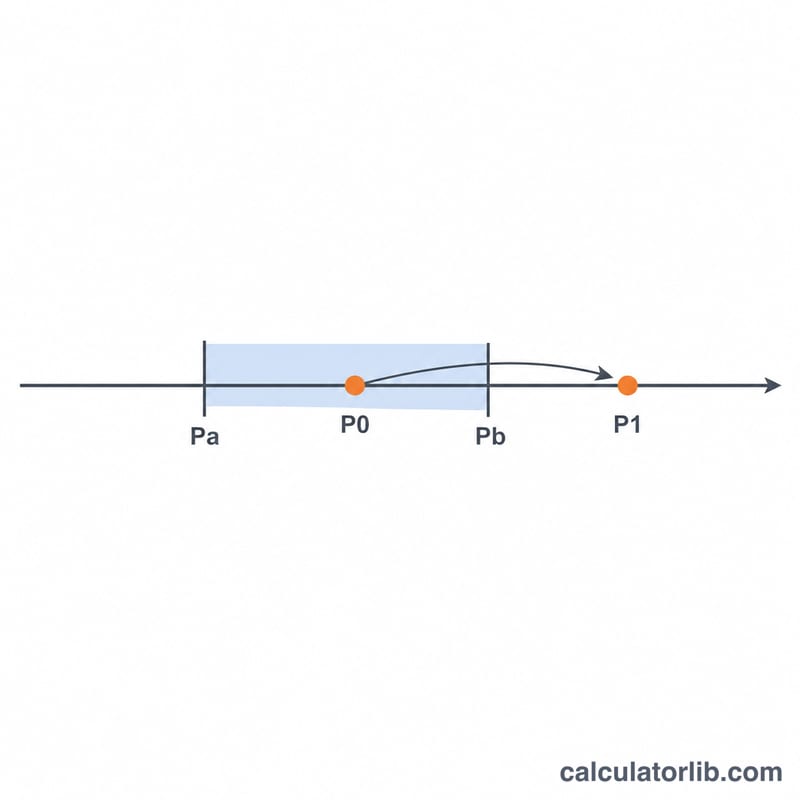
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$Пока цена \(P\) находится внутри диапазона \([P_a, P_b]\), стоимость позиции в расчёте на единицу ликвидности равна:
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$Стоимость холда считается по токенам, внесённым по цене входа \(P_0\), где \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\) и \(y_0 = \sqrt{P_0} - \sqrt{P_a}\), но оцениваются они уже по новой цене:
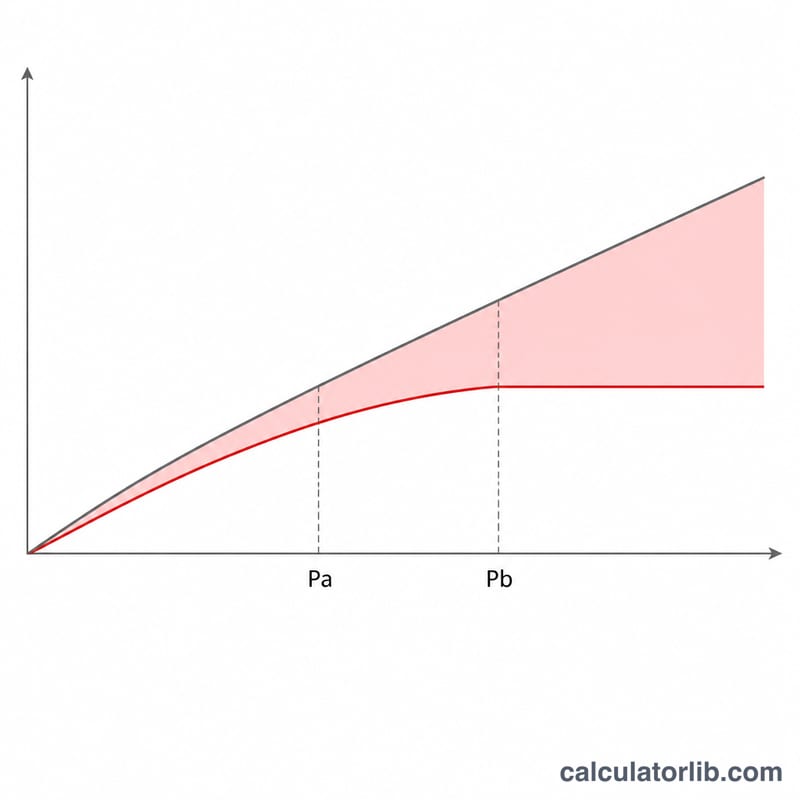
$$V_{\text{hold}} = x_0 P_1 + y_0$$Если \(P_1\) выходит за пределы диапазона, позиция целиком переходит в один из токенов, и отставание от простого холда растёт.
Пример расчёта
Возьмём цену входа \(P_0 = 100\), цену выхода \(P_1 = 150\) и диапазон от \(P_a = 50\) до \(P_b = 200\).
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$Получается, что при росте цены на 50% внутри этого диапазона позиция отстаёт от простого холда примерно на 6,9%.
Как пользоваться калькулятором
Укажите цену входа, текущую цену или цену выхода, а также нижнюю и верхнюю границы диапазона ликвидности. Чем уже диапазон вокруг цены входа, тем больше непостоянные потери при одинаковом движении цены. Зато, пока цена остаётся внутри узкого диапазона, комиссий вы получаете больше.
Частые вопросы
Непостоянные потери всегда отрицательные? Если цена вернулась к уровню входа, IL равна нулю, а при любом другом движении она отрицательна. Реальным убытком она становится только тогда, когда вы выводите ликвидность из пула.
Почему в V3 потери больше, чем в V2? Концентрация ликвидности в узком диапазоне работает как кредитное плечо: одно и то же изменение цены сильнее сказывается на стоимости позиции.
Учитываются ли комиссии? Нет. Калькулятор оценивает только непостоянные потери от изменения цены. Заработанные торговые комиссии могут частично или полностью их перекрыть.
Непостоянные потери в разных диапазонах и при разных движениях цены
В таблице ниже каждая позиция открывается по цене входа \(P_0 = 100\), котировка — токен Y за токен X. Каждый столбец — отдельный ценовой диапазон. Каждая строка — отдельная цена выхода \(P_1\). Во всех ячейках используется соглашение «на единицу ликвидности»: стоимость позиции \(V_{pos}\) сравнивается с простым удержанием исходного депозита, \(V_{hold} = x_0 \cdot P_1 + y_0\). Значения показывают непостоянные потери в процентах от стоимости удержания; комиссии за торговлю не учитываются. Столбец «Полный диапазон» использует классический результат Uniswap V2 \(\text{НП} = \frac{2\sqrt{r}}{1+r} - 1\) при \(r = P_1/P_0\). Это предел формул V3 при \(P_a \to 0\) и \(P_b \to \infty\).
| Цена выхода \(P_1\) | Полный диапазон (V2) | Широкий 50–200 | Средний 80–125 | Узкий 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53% (на Pa) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87% (на Pa) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87% (на Pb) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53% (на Pb) | −29.40% * | −31.97% * |
* = \(P_1\) находится вне \([P_a, P_b]\), поэтому позиция содержит только один токен. «На Pa» / «на Pb» = цена точно на границе диапазона, где позиция только что полностью перешла в один токен.
Более узкие диапазоны теряют больше при том же движении. Возьмём рост на 10% до 110. Потери составляют −0.11% для полного диапазона, −0.39% для 50–200, −1.07% для 80–125 и −3.50% для 95–105. Пока цена остаётся внутри диапазона, потери концентрированной позиции равны потерям V2, умноженным примерно на \(1/\left(1 - (P_a/P_b)^{1/4}\right)\). Этот коэффициент равен примерно 3.41 для 50–200 и примерно 9.47 для 80–125. Это видно в таблице: −0.62% × 3.41 ≈ −2.11% и −0.62% × 9.47 ≈ −5.87%.
За пределами диапазона усиление прекращается. Когда цена выходит из диапазона, позиция перестаёт ребалансироваться. Она превращается в фиксированное количество одного токена. С этого момента дополнительные потери возникают только из-за удержания этого токена вместо исходной пропорции, а не из-за дальнейшей концентрированной продажи. Узкий диапазон показывает это наглядно: при 110 он уже примерно на 3.5% отставал от удержания, а между 125 и 200 его потери растут примерно на те же процентные пункты, что и у диапазона 80–125 (−9.79% → −31.97% против −5.87% → −29.40%). Разрыв между диапазонами также сокращается. При цене 80 узкий диапазон теряет примерно в 1.7 раза больше среднего, а при 50 — лишь примерно в 1.1 раза больше. Широкие диапазоны дольше ребалансируются, поэтому догоняют. Однако потери не исчезают: позиция за пределами диапазона всё больше отстаёт от удержания по мере дальнейшего движения цены.
Равные относительные движения в любую сторону дают одинаковые потери (например, 80 и 125 отличаются от 100 в 1.25 раза). Поэтому строки 80/125 и 50/200 совпадают для каждого диапазона, геометрически центрированного на 100. Узкий диапазон 95–105 не строго геометрически центрирован на 100, поэтому его строки немного отличаются.
Как вручную рассчитать непостоянные потери V3
Цены всегда котируются как токен Y за токен X (например, USDC за ETH). Приведённые ниже формулы депозита применимы только тогда, когда цена входа находится внутри диапазона, \(P_a \le P_0 \le P_b\). Если открыть позицию вне диапазона, она с самого начала будет односторонней и потребует других сумм депозита. Все суммы указаны на единицу ликвидности \(L\), и \(L\) сокращается в итоговом отношении.
- Извлеките квадратные корни. Вычислите \(\sqrt{P_0}\), \(\sqrt{P_a}\), \(\sqrt{P_b}\) и \(\sqrt{P_1}\).
- Найдите внесённые суммы. $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- Оцените стратегию удержания по цене выхода. $$V_{hold} = x_0 \cdot P_1 + y_0$$
- Оцените стоимость позиции LP (поставщика ликвидности), выбрав случай, соответствующий \(P_1\):
- Если \(P_1 \le P_a\), позиция полностью состоит из токена X. Здесь \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\), поэтому \(V_{pos} = x \cdot P_1\).
- Если \(P_a < P_1 < P_b\): \(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\).
- Если \(P_1 \ge P_b\), позиция полностью состоит из токена Y: \(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\).
- Вычислите непостоянные потери. $$\text{НП} = \frac{V_{pos}}{V_{hold}} - 1$$ Умножьте на 100, чтобы получить проценты. Отрицательное значение означает, что позиция стоит меньше, чем удержание, без учёта комиссий.
Пример: цена входа \(P_0 = 100\), диапазон от \(P_a = 50\) до \(P_b = 200\), цена выхода \(P_1 = 125\).
- \(\sqrt{100} = 10\), \(\sqrt{50} \approx 7.071068\), \(\sqrt{200} \approx 14.142136\), \(\sqrt{125} \approx 11.180340\).
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\); \(y_0 = 10 - 7.071068 = 2.928932\).
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\).
- \(P_1 = 125\) находится внутри диапазона, поэтому \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\).
- \(\text{НП} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\), или -2.11%.
Для того же движения цены на 25% позиция полного диапазона (V2) потеряла бы около 0.62%. Диапазон 50–200 концентрирует ликвидность, что умножает эти потери примерно в 3.4 раза. Взамен он пропорционально больше зарабатывает на комиссиях, пока цена остаётся в диапазоне. Этот расчёт — общая информация о механике AMM (автоматических маркет-мейкеров) и не является финансовой рекомендацией.