この計算ツールでできること
Uniswap V3 で流動性を提供すると、選んだ価格レンジ内に資金が集中するため、手数料収入は増える一方で、フルレンジの V2 ポジションに比べてインパーマネントロス(IL)も大きくなります。本ツールは、価格が動いたあとの流動性ポジションの価値と、2 種類のトークンをそのまま保有し続けた場合の価値を比較することで、その損失を試算します。
計算式の解説
インパーマネントロスは、ポジション価値をホールド価値で割った比率から 1 を引いたものです。
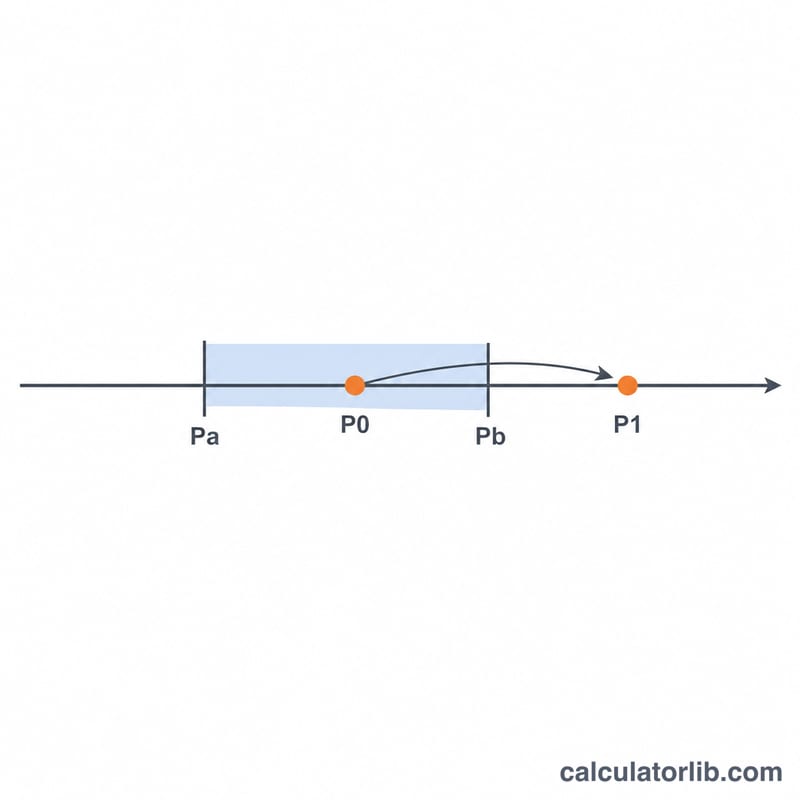
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$価格 \(P\) がレンジ \([P_a, P_b]\) 内にある間、流動性 1 単位あたりの価値は次のように表されます。
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$ホールド価値は、エントリー価格 \(P_0\) で預け入れたトークン量を新しい価格で評価したもので、ここで \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\)、\(y_0 = \sqrt{P_0} - \sqrt{P_a}\) です。
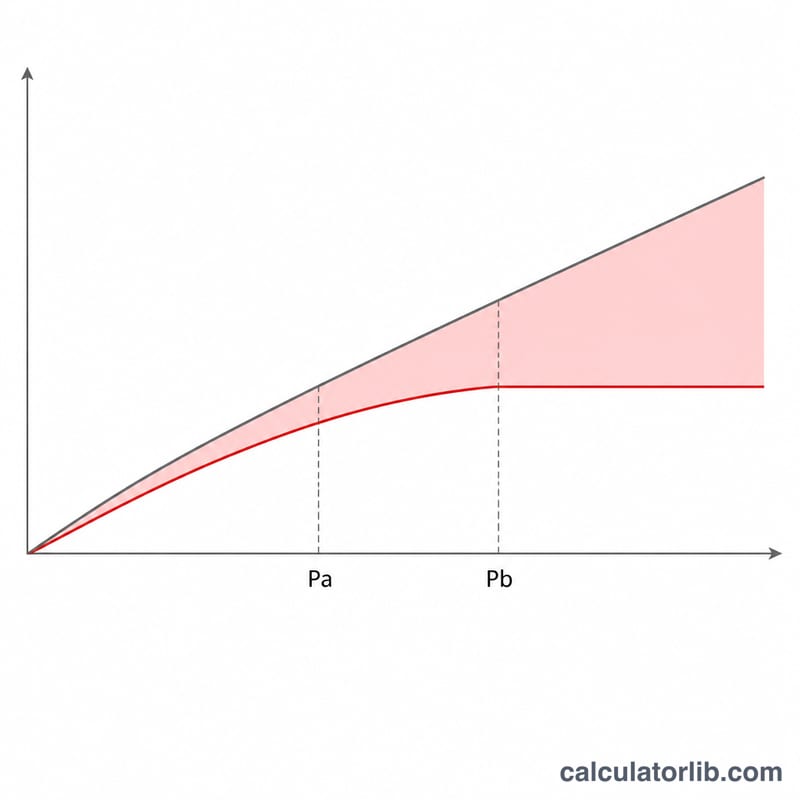
$$V_{\text{hold}} = x_0 P_1 + y_0$$\(P_1\) がレンジを外れると、ポジションは一方のトークンに完全に変換され、ホールドした場合に比べて損失が大きくなります。
計算例
エントリー \(P_0 = 100\)、イグジット \(P_1 = 150\)、レンジ \(P_a = 50\)、\(P_b = 200\) の場合を考えてみましょう。
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$つまり、このレンジ内で価格が 50% 上昇すると、ホールドした場合に比べて約 6.9% のコストが生じる計算になります。
使い方
エントリー価格、現在価格(またはイグジット価格)、流動性レンジの下限と上限を入力してください。エントリー価格の近くにレンジを狭く設定すると、同じ価格変動でもインパーマネントロスは大きくなりますが、その分、価格がレンジ内にとどまっている間に獲得できる手数料も多くなります。
価格レンジと価格変動ごとの一時的損失(IL)
下の表では、すべてのポジションを開始価格 \(P_0 = 100\)(トークンXあたりのトークンYの価格)から始めています。各列は異なる価格レンジ、各行は異なる決済価格 \(P_1\) を表します。すべてのセルは単位流動性あたりの計算方式を使用しています。ポジションの価値 \(V_{pos}\) を、当初の預け入れ資産をそのまま保有した場合の価値 \(V_{hold} = x_0 \cdot P_1 + y_0\) と比較します。数値は、取引手数料を除外したうえで、保有価値に対する一時的損失の割合(%)を示しています。全範囲の列では、従来のUniswap V2の結果 \(\text{IL} = \frac{2\sqrt{r}}{1+r} - 1\) を使用しています(\(r = P_1/P_0\))。これは \(P_a \to 0\)、\(P_b \to \infty\) とした場合のV3の式の極限に相当します。
| 決済価格 \(P_1\) | 全範囲(V2) | 広いレンジ 50–200 | 中程度のレンジ 80–125 | 狭いレンジ 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53%(Pa時点) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87%(Pa時点) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87%(Pb時点) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53%(Pb時点) | −29.40% * | −31.97% * |
* = \(P_1\) が \([P_a, P_b]\) の範囲外であるため、ポジションは片方のトークンのみを保有している状態です。「Pa時点」「Pb時点」= 価格がレンジの端ちょうどにあり、ポジションがちょうど一方のトークンへの変換を終えた状態を示します。
同じ変動幅でも、レンジが狭いほど損失は大きくなります。 10%上昇して110になる場合を考えます。損失は全範囲で−0.11%、50–200で−0.39%、80–125で−1.07%、95–105で−3.50%です。価格がレンジ内にとどまっている間、集中流動性ポジションの損失は、V2の損失を約 \(1/\left(1 - (P_a/P_b)^{1/4}\right)\) 倍したものになります。この倍率は50–200で約3.41、80–125で約9.47です。表で確認すると、−0.62% × 3.41 ≈ −2.11%、−0.62% × 9.47 ≈ −5.87% となります。
レンジの外では、増幅効果は止まります。 価格がレンジを離れると、ポジションはリバランス(資産配分の再調整)を止めます。その時点から一方のトークンを一定量保有する状態になります。そこから生じる追加の損失は、元の組み合わせの代わりにそのトークンを保有することによるものだけで、集中的な売却によるものではありません。狭いレンジではこれがはっきり表れています。110の時点ですでに保有時より約3.5%不利でしたが、125から200の間では、損失が80–125のレンジとほぼ同じポイント数だけ増えています(−9.79% → −31.97%、対して −5.87% → −29.40%)。レンジ間の差も縮まります。80では狭いレンジの損失は中程度のレンジのおよそ1.7倍ですが、50では約1.1倍にとどまります。広いレンジはより長くリバランスを続けるため、差が縮まるのです。ただし損失が消えるわけではありません。レンジ外のポジションは、価格がさらに動くにつれて保有時との差を広げ続けます。
同じ比率の変動は、どちらの方向でも同じ損失になります(例:80と125はいずれも100からの1.25倍)。そのため、中心が100の幾何学的な意味で対称な各レンジでは、80/125や50/200の行が一致します。狭いレンジ95–105は100を幾何学的に中心としていないため、その行はわずかに異なります。
V3の一時的損失を手計算で求める方法
価格は常にトークンXあたりのトークンYで表示します(例:ETHあたりのUSDC)。以下の預け入れ式は、開始価格がレンジ内にある場合(\(P_a \le P_0 \le P_b\))にのみ適用されます。レンジの外でポジションを開く場合は、最初から片側のみの資産となり、異なる預け入れ量が必要になります。すべての量は流動性 \(L\) あたりの値であり、\(L\) は最終的な比率から消去されます。
- 平方根を求めます。 \(\sqrt{P_0}\)、\(\sqrt{P_a}\)、\(\sqrt{P_b}\)、\(\sqrt{P_1}\) を計算します。
- 預け入れ量を求めます。 $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- 決済価格で保有戦略の価値を評価します。 $$V_{hold} = x_0 \cdot P_1 + y_0$$
- 流動性提供(LP)ポジションの価値を、\(P_1\) に該当するケースを選んで評価します:
- \(P_1 \le P_a\) の場合、ポジションはすべてトークンXです。ここで \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\) となるので、\(V_{pos} = x \cdot P_1\) です。
- \(P_a < P_1 < P_b\) の場合:\(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\)。
- \(P_1 \ge P_b\) の場合、ポジションはすべてトークンYです:\(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\)。
- 一時的損失(IL)を計算します。 $$\text{IL} = \frac{V_{pos}}{V_{hold}} - 1$$ 100を掛けると割合(%)になります。負の値は、手数料を除く前の段階で、ポジションの価値が保有時より少ないことを意味します。
例:開始価格 \(P_0 = 100\)、レンジ \(P_a = 50\) から \(P_b = 200\)、決済価格 \(P_1 = 125\)。
- \(\sqrt{100} = 10\)、\(\sqrt{50} \approx 7.071068\)、\(\sqrt{200} \approx 14.142136\)、\(\sqrt{125} \approx 11.180340\)。
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\);\(y_0 = 10 - 7.071068 = 2.928932\)。
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\)。
- \(P_1 = 125\) はレンジ内にあるため、\(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\)。
- \(\text{IL} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\)、すなわち -2.11%。
同じ25%の変動では、全範囲(V2)のポジションは約0.62%の損失になります。50–200のレンジは流動性を集中させるため、その損失を約3.4倍に増幅します。その代わりに、価格がレンジ内にとどまる間は、手数料を比例してより多く得られます。この計算はAMM(自動マーケットメーカー)の仕組みに関する一般的な情報であり、投資助言ではありません。
よくある質問
インパーマネントロスは常にマイナスになりますか? 価格がエントリー価格に戻ったときに IL はゼロになり、それ以外の値動きでは必ずマイナスになります。実際の損失として確定するのは、流動性を引き出したときだけです。
なぜ V3 の損失は V2 より大きいのですか? 流動性を狭い範囲に集中させることはレバレッジのように働くため、同じ価格変動でもポジションの価値がより大きく変動します。
手数料は含まれていますか? いいえ。本ツールは価格変動によるインパーマネントロスのみを試算します。獲得した取引手数料によって、この損失が相殺されたり、上回ったりすることもあります。