Qué hace esta calculadora
Al aportar liquidez en Uniswap V3 concentras tu capital dentro de un rango de precios que tú eliges, lo que dispara los ingresos por comisiones pero también amplifica la pérdida impermanente (IL, por sus siglas en inglés) frente a una posición de rango completo al estilo V2. Esta herramienta estima esa pérdida comparando el valor de tu posición de liquidez tras un movimiento de precio con el valor que tendrías si simplemente hubieras conservado los dos tokens.
La fórmula, explicada
La pérdida impermanente es la relación entre el valor de la posición y el valor de mantener, menos uno:
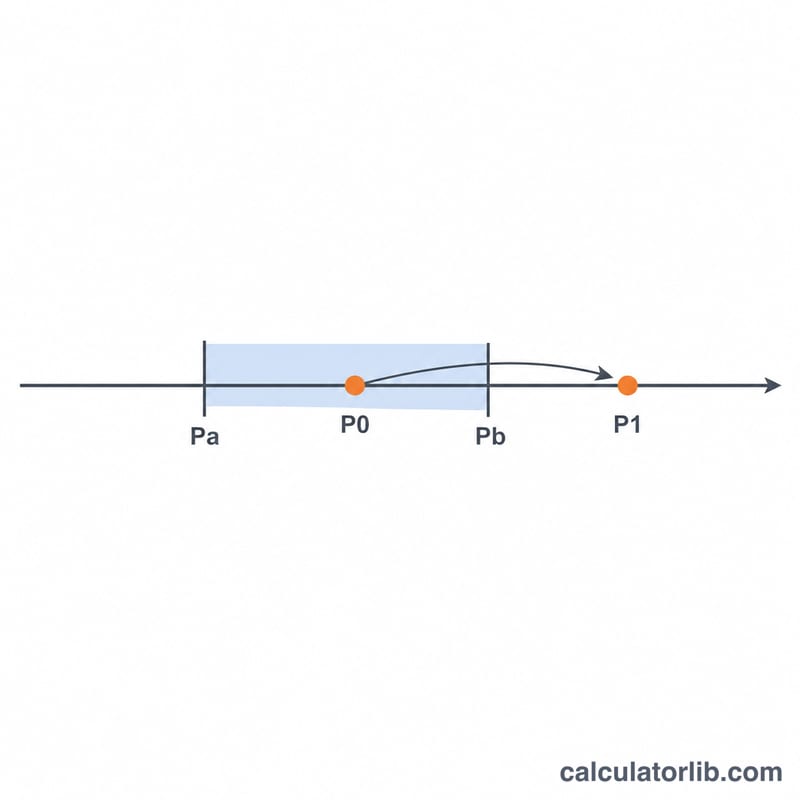
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$Mientras el precio \(P\) permanece dentro del rango \([P_a, P_b]\), el valor por unidad de liquidez es:
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$El valor de mantener parte de los tokens que depositaste al precio de entrada \(P_0\), donde \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\) y \(y_0 = \sqrt{P_0} - \sqrt{P_a}\), valorados al nuevo precio:
$$V_{\text{hold}} = x_0 P_1 + y_0$$Si \(P_1\) se sale del rango, la posición se convierte por completo en uno de los dos tokens, lo que aumenta la pérdida frente a mantener.
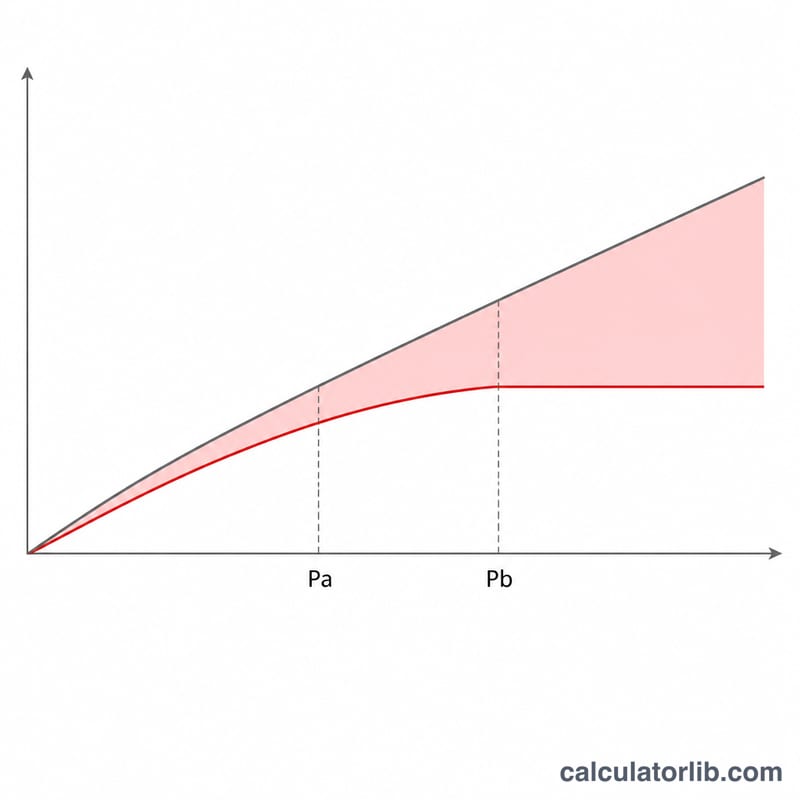
Ejemplo resuelto
Tomemos una entrada \(P_0 = 100\), una salida \(P_1 = 150\) y un rango \(P_a = 50\) y \(P_b = 200\).
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$Así, una subida del 50 % del precio dentro de este rango cuesta en torno al 6,9 % frente a mantener.
Cómo usarla
Introduce tu precio de entrada, el precio actual o de salida y los límites inferior y superior de tu rango de liquidez. Un rango más ajustado alrededor del precio de entrada genera una pérdida impermanente mayor para un mismo movimiento de precio, pero también cobra más comisiones mientras el precio se mantiene dentro de él.
Pérdida impermanente en distintos rangos y movimientos de precio
La tabla siguiente parte de una posición con un precio de entrada de \(P_0 = 100\), expresado como token Y por token X. Cada columna es un rango de precios distinto. Cada fila es un precio de salida distinto \(P_1\). Todas las celdas usan la convención por unidad de liquidez: el valor de la posición \(V_{pos}\) se compara con simplemente mantener el depósito original, \(V_{hold} = x_0 \cdot P_1 + y_0\). Los valores muestran la pérdida impermanente como porcentaje del valor de mantener, sin incluir las comisiones de trading. La columna de rango completo usa el resultado clásico de Uniswap V2 \(\text{PI} = \frac{2\sqrt{r}}{1+r} - 1\), con \(r = P_1/P_0\). Este es el límite de las fórmulas de V3 cuando \(P_a \to 0\) y \(P_b \to \infty\).
| Precio de salida \(P_1\) | Rango completo (V2) | Amplio 50–200 | Medio 80–125 | Estrecho 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53% (en Pa) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87% (en Pa) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87% (en Pb) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53% (en Pb) | −29.40% * | −31.97% * |
* = \(P_1\) está fuera de \([P_a, P_b]\), así que la posición mantiene solo un token. "En Pa" / "En Pb" = el precio está exactamente en el borde del rango, donde la posición acaba de convertirse por completo en un solo token.
Los rangos más estrechos pierden más para el mismo movimiento. Tomemos un movimiento del 10% hasta 110. La pérdida es −0.11% con rango completo, −0.39% en 50–200, −1.07% en 80–125 y −3.50% en 95–105. Mientras el precio permanezca dentro del rango, la pérdida de una posición concentrada equivale a la pérdida de V2 multiplicada por aproximadamente \(1/\left(1 - (P_a/P_b)^{1/4}\right)\). Ese factor es de unos 3.41 para 50–200 y de unos 9.47 para 80–125. Puede verlo en la tabla: −0.62% × 3.41 ≈ −2.11% y −0.62% × 9.47 ≈ −5.87%.
Fuera del rango, la amplificación se detiene. Una vez que el precio sale del rango, la posición deja de reequilibrarse. Pasa a ser una cantidad fija de un token. A partir de ese punto, la pérdida adicional procede solo de mantener ese token en lugar de la mezcla original, no de más ventas concentradas. El rango estrecho lo muestra claramente: ya estaba unos 3.5% por detrás de mantener en 110, pero entre 125 y 200 su pérdida crece aproximadamente en el mismo número de puntos porcentuales que el rango 80–125 (−9.79% → −31.97% frente a −5.87% → −29.40%). Las diferencias entre los rangos también se reducen. En 80, el rango estrecho pierde unas 1.7 veces lo que pierde el rango medio, pero en 50 solo pierde unas 1.1 veces más. Los rangos más amplios siguen reequilibrándose durante más tiempo, así que se acercan. Sin embargo, la pérdida no desaparece: una posición fuera del rango sigue quedando por detrás de mantener a medida que el precio se aleja más.
Los movimientos de igual proporción en cualquier dirección dan la misma pérdida (por ejemplo, 80 y 125 están ambos a un factor de 1.25 desde 100). Por eso filas como 80/125 y 50/200 coinciden en todos los rangos centrados geométricamente en 100. El rango estrecho 95–105 no está centrado exactamente de forma geométrica en 100, así que sus filas difieren ligeramente.
Cómo calcular a mano la pérdida impermanente de V3
Los precios siempre se expresan como token Y por token X (por ejemplo, USDC por ETH). Las fórmulas de depósito siguientes solo se aplican cuando el precio de entrada está dentro del rango, \(P_a \le P_0 \le P_b\). Si abre una posición fuera del rango, estará desde el inicio con un solo lado y necesitará importes de depósito distintos. Todas las cantidades son por unidad de liquidez \(L\), y \(L\) se cancela en la razón final.
- Calcule las raíces cuadradas. Calcule \(\sqrt{P_0}\), \(\sqrt{P_a}\), \(\sqrt{P_b}\) y \(\sqrt{P_1}\).
- Encuentre los importes depositados. $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- Valore la estrategia de mantener al precio de salida. $$V_{hold} = x_0 \cdot P_1 + y_0$$
- Valore la posición de proveedor de liquidez (LP), eligiendo el caso que corresponde a \(P_1\):
- Si \(P_1 \le P_a\), la posición es todo token X. Aquí \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\), así que \(V_{pos} = x \cdot P_1\).
- Si \(P_a < P_1 < P_b\): \(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\).
- Si \(P_1 \ge P_b\), la posición es todo token Y: \(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\).
- Calcule la pérdida impermanente. $$\text{PI} = \frac{V_{pos}}{V_{hold}} - 1$$ Multiplique por 100 para obtener un porcentaje. Un valor negativo significa que la posición vale menos que mantener, antes de comisiones.
Ejemplo: precio de entrada \(P_0 = 100\), rango de \(P_a = 50\) a \(P_b = 200\), precio de salida \(P_1 = 125\).
- \(\sqrt{100} = 10\), \(\sqrt{50} \approx 7.071068\), \(\sqrt{200} \approx 14.142136\), \(\sqrt{125} \approx 11.180340\).
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\); \(y_0 = 10 - 7.071068 = 2.928932\).
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\).
- \(P_1 = 125\) está dentro del rango, así que \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\).
- \(\text{PI} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\), o -2.11%.
Para el mismo movimiento del 25%, una posición de rango completo (V2) perdería unos 0.62%. El rango 50–200 concentra la liquidez, lo que multiplica esa pérdida por unas 3.4. A cambio, gana proporcionalmente más comisiones mientras el precio permanece dentro del rango. Este cálculo es información general sobre la mecánica de los creadores de mercado automatizados (AMM) y no constituye asesoramiento financiero.
Preguntas frecuentes
¿La pérdida impermanente es siempre negativa? La cifra de IL es cero cuando el precio vuelve al precio de entrada y negativa para cualquier otro movimiento; solo se convierte en una pérdida realizada cuando retiras tu liquidez.
¿Por qué la pérdida en V3 es mayor que en V2? Concentrar la liquidez en una banda estrecha funciona como un apalancamiento, de modo que un mismo cambio de precio mueve el valor de tu posición de forma más brusca.
¿Incluye las comisiones? No. Esto estima únicamente la pérdida impermanente provocada por el precio; las comisiones de trading que ganas pueden compensarla o incluso superarla.