Công cụ này làm gì
Khi cung cấp thanh khoản trên Uniswap V3, vốn của bạn được dồn vào một khoảng giá do bạn chọn, giúp tăng phí giao dịch thu về nhưng đồng thời cũng khuếch đại tổn thất tạm thời (impermanent loss, viết tắt là IL) so với vị thế toàn dải kiểu V2. Công cụ này ước tính khoản tổn thất đó bằng cách so sánh giá trị vị thế thanh khoản của bạn sau khi giá biến động với giá trị mà bạn lẽ ra có được nếu chỉ đơn giản nắm giữ hai token.
Giải thích công thức
Tổn thất tạm thời là tỷ lệ giữa giá trị vị thế và giá trị nắm giữ, trừ đi một:
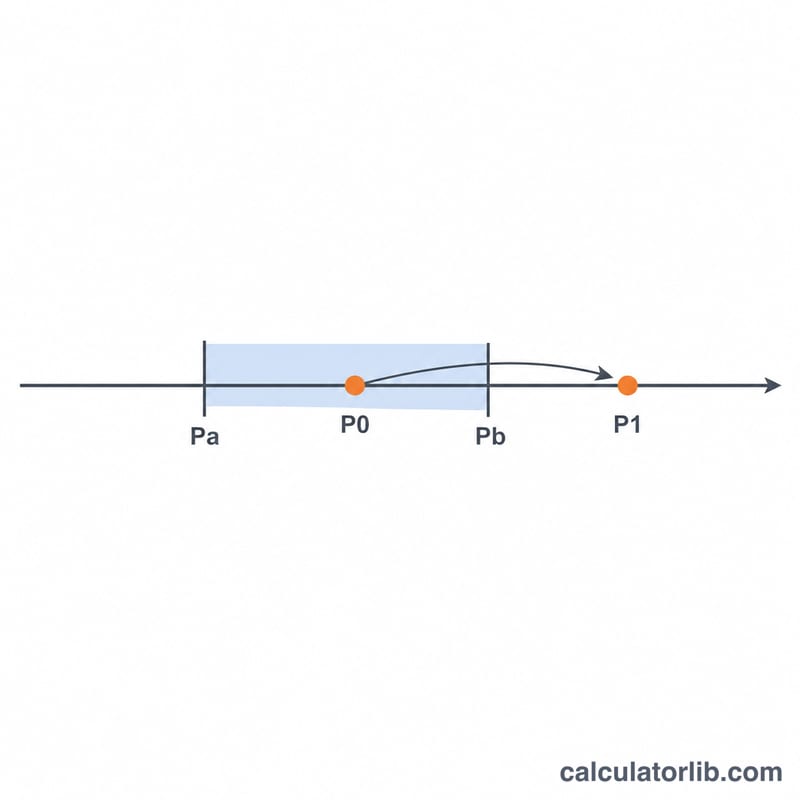
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$Chừng nào giá \(P\) còn nằm trong khoảng \([P_a, P_b]\), giá trị trên mỗi đơn vị thanh khoản là:
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$Giá trị nắm giữ được tính từ lượng token bạn đã nạp tại giá vào \(P_0\), trong đó \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\) và \(y_0 = \sqrt{P_0} - \sqrt{P_a}\), rồi định giá theo mức giá mới:
$$V_{\text{hold}} = x_0 P_1 + y_0$$Nếu \(P_1\) vượt ra ngoài khoảng, vị thế sẽ chuyển hoàn toàn thành một token duy nhất, khiến tổn thất so với việc nắm giữ càng lớn hơn.
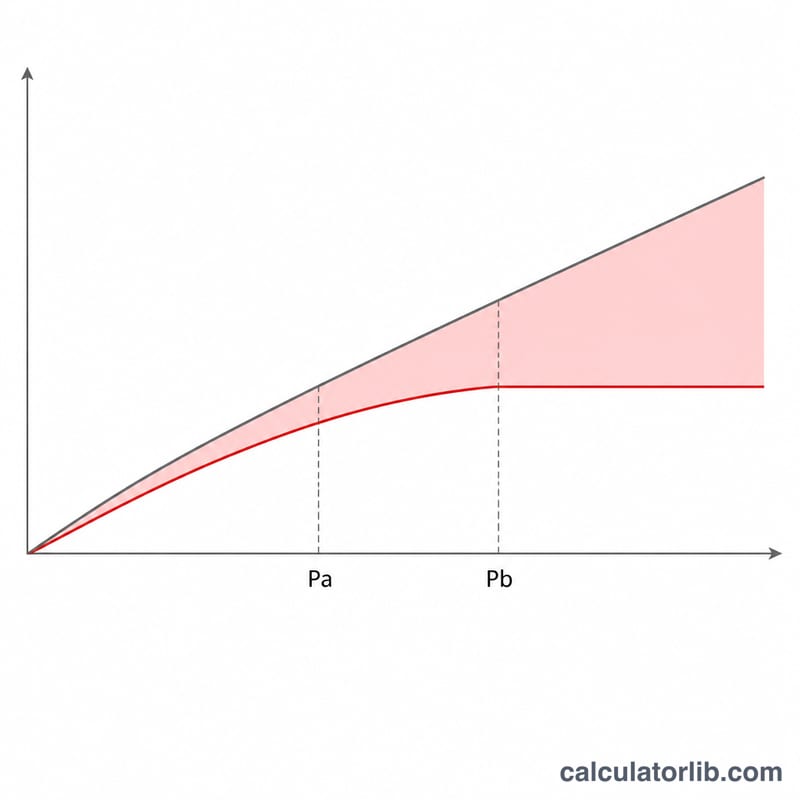
Ví dụ minh họa
Giả sử giá vào \(P_0 = 100\), giá ra \(P_1 = 150\), khoảng giá \(P_a = 50\) và \(P_b = 200\).
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$Như vậy, mức tăng giá 50% trong khoảng này khiến bạn mất khoảng 6,9% so với việc chỉ nắm giữ token.
Cách sử dụng
Nhập giá vào, giá hiện tại hoặc giá ra, cùng cận dưới và cận trên của khoảng thanh khoản. Khoảng giá càng hẹp quanh giá vào thì tổn thất tạm thời càng lớn với cùng một mức biến động giá, nhưng bù lại vị thế cũng thu được nhiều phí hơn trong lúc giá còn nằm trong khoảng đó.
Tổn thất tạm thời qua các khoảng giá và biến động giá
Bảng dưới đây bắt đầu mọi vị thế ở giá vào \(P_0 = 100\), được niêm yết dưới dạng token Y trên mỗi token X. Mỗi cột là một khoảng giá khác nhau. Mỗi hàng là một giá ra \(P_1\) khác nhau. Mọi ô đều dùng quy ước trên mỗi đơn vị thanh khoản: giá trị vị thế \(V_{pos}\) được so sánh với việc đơn giản giữ nguyên khoản ký quỹ ban đầu, \(V_{hold} = x_0 \cdot P_1 + y_0\). Các giá trị thể hiện tổn thất tạm thời (IL) dưới dạng phần trăm của giá trị giữ nguyên, không tính phí giao dịch. Cột toàn dải dùng kết quả Uniswap V2 cổ điển \(\text{IL} = \frac{2\sqrt{r}}{1+r} - 1\) với \(r = P_1/P_0\). Đây là giới hạn của các công thức V3 khi \(P_a \to 0\) và \(P_b \to \infty\).
| Giá ra \(P_1\) | Toàn dải (V2) | Rộng 50–200 | Trung bình 80–125 | Hẹp 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53% (tại Pa) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87% (tại Pa) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87% (tại Pb) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53% (tại Pb) | −29.40% * | −31.97% * |
* = \(P_1\) nằm ngoài \([P_a, P_b]\), nên vị thế chỉ giữ một token. "Tại Pa" / "tại Pb" = giá đúng bằng biên khoảng, nơi vị thế vừa chuyển hoàn toàn thành một token.
Khoảng hẹp hơn thua lỗ nhiều hơn cho cùng một biến động. Lấy ví dụ biến động 10% lên 110. Tổn thất là −0.11% với toàn dải, −0.39% với 50–200, −1.07% với 80–125 và −3.50% với 95–105. Khi giá còn nằm trong khoảng, tổn thất của vị thế tập trung bằng tổn thất V2 nhân với hệ số \(1/\left(1 - (P_a/P_b)^{1/4}\right)\). Hệ số này khoảng 3.41 với 50–200 và khoảng 9.47 với 80–125. Bạn có thể thấy điều này trong bảng: −0.62% × 3.41 ≈ −2.11% và −0.62% × 9.47 ≈ −5.87%.
Ra khỏi khoảng, sự khuếch đại dừng lại. Khi giá rời khỏi khoảng, vị thế ngừng tái cân bằng. Nó trở thành một lượng cố định của một token. Từ thời điểm đó, tổn thất thêm chỉ đến từ việc giữ token đó thay vì hỗn hợp ban đầu, chứ không phải từ việc bán tập trung thêm. Khoảng hẹp thể hiện rõ điều này: tại 110 nó đã lỗ khoảng 3.5% so với giữ nguyên, nhưng giữa 125 và 200 tổn thất của nó tăng khoảng cùng số điểm phần trăm như khoảng 80–125 (−9.79% → −31.97% so với −5.87% → −29.40%). Chênh lệch giữa các khoảng cũng thu hẹp lại. Tại 80, khoảng hẹp lỗ xấp xỉ gấp 1.7 lần khoảng trung bình, nhưng tại 50 thì chỉ lỗ gấp khoảng 1.1 lần. Các khoảng rộng hơn tiếp tục tái cân bằng lâu hơn nên sẽ đuổi kịp. Tuy vậy, tổn thất không biến mất: một vị thế ngoài khoảng vẫn tiếp tục tụt lại so với việc giữ nguyên khi giá đi xa hơn.
Các biến động tỉ lệ bằng nhau theo cả hai hướng cho cùng một tổn thất (ví dụ 80 và 125 đều cách 100 một hệ số 1.25). Đó là lý do các hàng như 80/125 và 50/200 khớp nhau với mọi khoảng có tâm nằm ở 100 theo nghĩa hình học. Khoảng hẹp 95–105 không hoàn toàn đối xứng hình học quanh 100, nên các hàng của nó khác nhau một chút.
Cách tính tổn thất tạm thời V3 bằng tay
Giá luôn được niêm yết dưới dạng token Y trên mỗi token X (ví dụ USDC trên mỗi ETH). Các công thức ký quỹ dưới đây chỉ áp dụng khi giá vào nằm trong khoảng, \(P_a \le P_0 \le P_b\). Nếu bạn mở vị thế ngoài khoảng, nó sẽ là đơn phương ngay từ đầu và cần số tiền ký quỹ khác. Mọi số lượng đều tính trên mỗi đơn vị thanh khoản \(L\), và \(L\) triệt tiêu trong tỉ lệ cuối cùng.
- Lấy căn bậc hai. Tính \(\sqrt{P_0}\), \(\sqrt{P_a}\), \(\sqrt{P_b}\) và \(\sqrt{P_1}\).
- Tìm số lượng đã ký quỹ. $$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- Định giá chiến lược giữ nguyên tại giá ra. $$V_{hold} = x_0 \cdot P_1 + y_0$$
- Định giá vị thế LP, chọn trường hợp khớp với \(P_1\):
- Nếu \(P_1 \le P_a\), vị thế toàn là token X. Ở đây \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\), nên \(V_{pos} = x \cdot P_1\).
- Nếu \(P_a < P_1 < P_b\): \(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\).
- Nếu \(P_1 \ge P_b\), vị thế toàn là token Y: \(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\).
- Tính tổn thất tạm thời. $$\text{IL} = \frac{V_{pos}}{V_{hold}} - 1$$ Nhân với 100 để có phần trăm. Giá trị âm nghĩa là vị thế có giá trị thấp hơn so với việc giữ nguyên, chưa tính phí.
Ví dụ: giá vào \(P_0 = 100\), khoảng \(P_a = 50\) đến \(P_b = 200\), giá ra \(P_1 = 125\).
- \(\sqrt{100} = 10\), \(\sqrt{50} \approx 7.071068\), \(\sqrt{200} \approx 14.142136\), \(\sqrt{125} \approx 11.180340\).
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\); \(y_0 = 10 - 7.071068 = 2.928932\).
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\).
- \(P_1 = 125\) nằm trong khoảng, nên \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\).
- \(\text{IL} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\), hay -2.11%.
Với cùng biến động 25%, vị thế toàn dải (V2) sẽ lỗ khoảng 0.62%. Khoảng 50–200 tập trung thanh khoản, nên nhân tổn thất đó lên khoảng 3.4 lần. Đổi lại, nó kiếm được nhiều phí hơn tương ứng khi giá nằm trong khoảng. Phép tính này là thông tin chung về cơ chế AMM và không phải lời khuyên tài chính.
Câu hỏi thường gặp
Tổn thất tạm thời có luôn âm không? Giá trị IL bằng 0 khi giá quay về đúng giá vào và mang dấu âm với mọi biến động khác; nó chỉ trở thành khoản lỗ thực sự khi bạn rút thanh khoản.
Vì sao tổn thất ở V3 lớn hơn V2? Việc dồn thanh khoản vào một dải hẹp hoạt động giống như dùng đòn bẩy, nên cùng một mức thay đổi giá sẽ làm giá trị vị thế của bạn dịch chuyển mạnh hơn nhiều.
Công cụ này có tính cả phí giao dịch không? Không. Công cụ chỉ ước tính phần tổn thất tạm thời do biến động giá; phí giao dịch bạn kiếm được có thể bù đắp một phần hoặc thậm chí vượt khoản tổn thất này.