這個計算器的用途
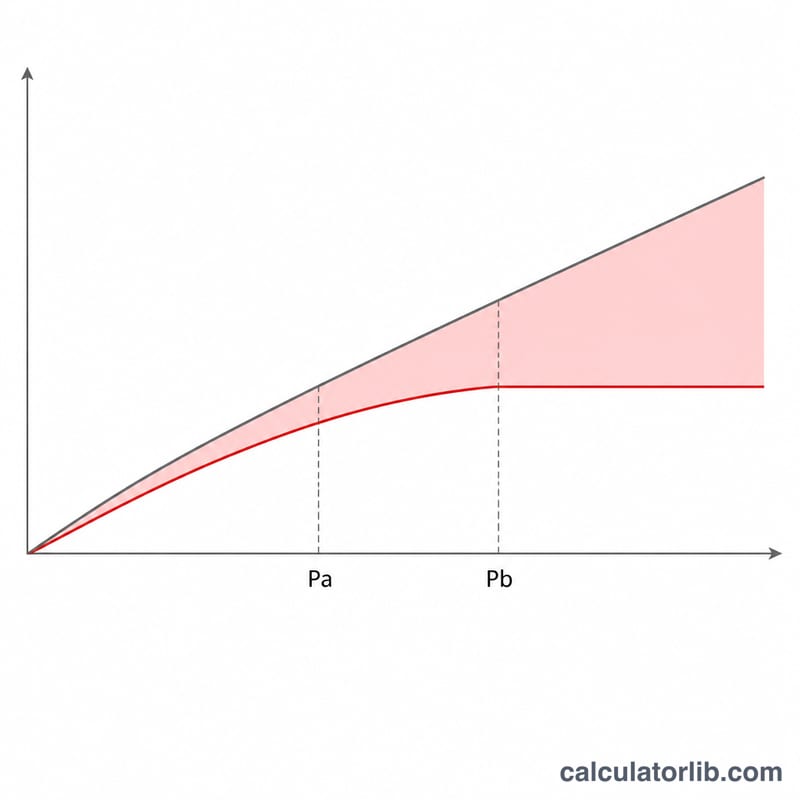
在 Uniswap V3 上提供流動性時,你的資金會被集中在自選的價格區間內,這能提高手續費收益,但相較於全區間的 V2 部位,也會放大無常損失(impermanent loss,IL)。本工具會比較價格變動後你流動性部位的價值,以及你單純持有兩種代幣時的價值,藉此估算這筆損失。
公式說明
無常損失就是部位價值與持有價值的比值再減一:
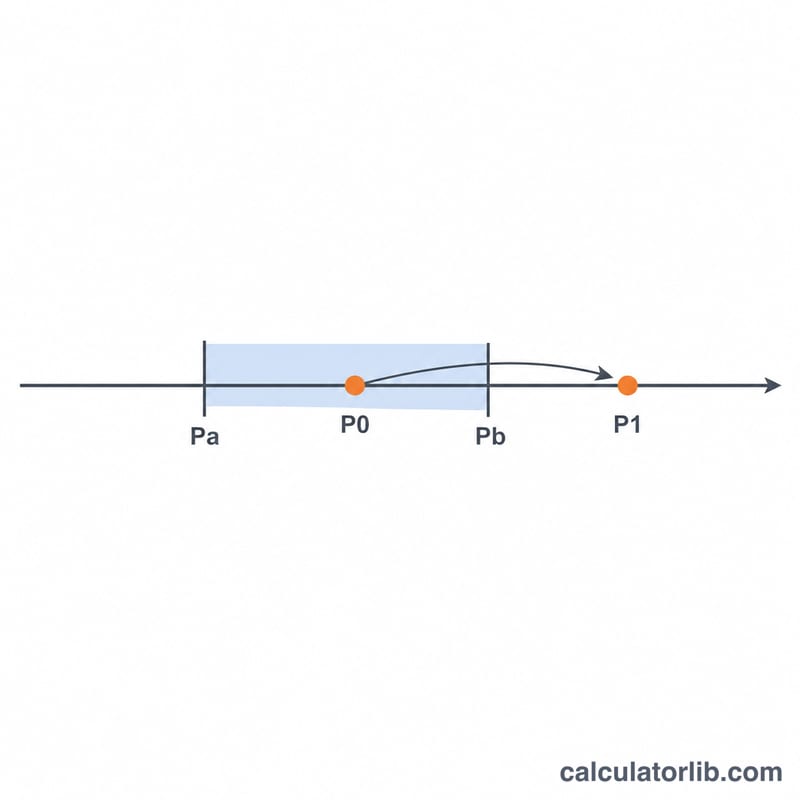
$$\text{IL} = \frac{V_{\text{pos}}}{V_{\text{hold}}} - 1$$當價格 \(P\) 停留在區間 \([P_a, P_b]\) 之內時,每單位流動性的價值為:
$$V = 2\sqrt{P} - \frac{P}{\sqrt{P_b}} - \sqrt{P_a}$$持有價值則是以你在進場價格 \(P_0\) 時存入的代幣數量為基礎,其中 \(x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}\)、\(y_0 = \sqrt{P_0} - \sqrt{P_a}\),再以新價格計價:
$$V_{\text{hold}} = x_0 P_1 + y_0$$一旦 \(P_1\) 跌出或漲出區間,部位就會完全轉換成單一代幣,使損失相較於持有更為擴大。
實際範例
假設進場 \(P_0 = 100\)、出場 \(P_1 = 150\)、區間 \(P_a = 50\) 與 \(P_b = 200\)。
$$V_{\text{pos}} = 2\sqrt{150} - \frac{150}{\sqrt{200}} - \sqrt{50} = 6.817$$$$V_{\text{hold}} = (0.1 - 0.0707)\times 150 + (10 - 7.071) = 7.322$$$$\text{IL} = \frac{6.817}{7.322} - 1 \approx -6.90\%$$也就是說,在這個區間內價格上漲 50%,相較於單純持有大約會損失 6.9%。
如何使用
輸入你的進場價格、目前或出場價格,以及流動性區間的下限與上限。在進場價格附近把區間設得越窄,面對相同的價格變動就會產生越大的無常損失;不過只要價格停留在區間內,這個較窄的區間也能賺到更多手續費。
不同區間與價格變動下的無常損失
下表中每個頭寸都以 \(P_0 = 100\) 的入場價格開始,報價方式為每單位代幣 X 對應的代幣 Y 數量。每一欄是一個不同的價格區間,每一列是一個不同的出場價格 \(P_1\)。每個儲存格都採用「每單位流動性」的計算方式:將頭寸價值 \(V_{pos}\) 與單純持有原始存入資產的價值進行比較,即 \(V_{hold} = x_0 \cdot P_1 + y_0\)。表中數值為無常損失佔持有價值的百分比,不含交易手續費。全範圍欄採用經典 Uniswap V2 的結果 \(\text{IL} = \frac{2\sqrt{r}}{1+r} - 1\),其中 \(r = P_1/P_0\)。這也是 V3 公式在 \(P_a \to 0\) 且 \(P_b \to \infty\) 時的極限。
| 出場價格 \(P_1\) | 全範圍(V2) | 寬區間 50–200 | 中等區間 80–125 | 窄區間 95–105 |
|---|---|---|---|---|
| 50 | −5.72% | −19.53%(位於 Pa) | −29.40% * | −33.00% * |
| 80 | −0.62% | −2.11% | −5.87%(位於 Pa) | −10.17% * |
| 90 | −0.14% | −0.47% | −1.31% | −4.13% * |
| 110 | −0.11% | −0.39% | −1.07% | −3.50% * |
| 125 | −0.62% | −2.11% | −5.87%(位於 Pb) | −9.79% * |
| 150 | −2.02% | −6.90% | -15.28% * | −18.63% * |
| 200 | −5.72% | −19.53%(位於 Pb) | −29.40% * | −31.97% * |
* = \(P_1\) 位於 \([P_a, P_b]\) 之外,因此頭寸只持有一種代幣。「位於 Pa」/「位於 Pb」= 價格恰好落在區間邊界上,此時頭寸剛好完全轉換為單一代幣。
較窄的區間,同樣幅度的變動損失更大。以價格上漲 10%、升至 110 為例。全範圍的損失為 −0.11%,50–200 為 −0.39%,80–125 為 −1.07%,95–105 為 −3.50%。當價格仍在區間內時,集中流動性頭寸的損失約等於 V2 損失乘以 \(1/\left(1 - (P_a/P_b)^{1/4}\right)\)。此倍數在 50–200 區間約為 3.41,在 80–125 區間約為 9.47。表中可見:−0.62% × 3.41 ≈ −2.11%,−0.62% × 9.47 ≈ −5.87%。
超出區間後,放大效應便停止。價格離開區間後,頭寸不再進行再平衡,而是變成固定數量的一種代幣。從此時起,額外的損失只來自於持有該代幣而非原始資產組合,而不再來自集中式的持續賣出。窄區間清楚呈現了這一點:在 110 時它已落後持有約 3.5%,但在 125 到 200 之間,其損失增加的百分點與 80–125 區間大致相同(−9.79% → −31.97%,相較於 −5.87% → −29.40%)。各區間之間的差距也會縮小:在 80 時,窄區間的損失約為中等區間的 1.7 倍,但在 50 時只有約 1.1 倍。較寬的區間會持續再平衡的時間較長,因此會逐步追上。不過損失並不會消失:超出區間的頭寸仍會隨著價格進一步變動而持續落後於持有策略。
以相同比率向任一方向變動,損失相同(例如 80 與 125 都與 100 相差 1.25 倍)。這就是為什麼對於所有以 100 為幾何中心的區間,80/125 與 50/200 等列的數值會相同。窄區間 95–105 並非以 100 為精確的幾何中心,因此其各列數值會略有不同。
如何手動計算 V3 無常損失
報價方式一律為每單位代幣 X 對應的代幣 Y 數量(例如:每 1 ETH 可兌換的 USDC 數量)。以下的存入金額公式只適用於入場價格位於區間內的情況,即 \(P_a \le P_0 \le P_b\)。若你在區間之外開倉,頭寸從一開始就是單邊的,需要不同的存入金額計算方式。所有金額皆以每單位流動性 \(L\) 計算,\(L\) 會在最終比率中消去。
- 計算平方根。求出 \(\sqrt{P_0}\)、\(\sqrt{P_a}\)、\(\sqrt{P_b}\) 與 \(\sqrt{P_1}\)。
- 求出存入的數量。$$x_0 = \frac{1}{\sqrt{P_0}} - \frac{1}{\sqrt{P_b}}, \qquad y_0 = \sqrt{P_0} - \sqrt{P_a}$$
- 以出場價格計算持有策略的價值。$$V_{hold} = x_0 \cdot P_1 + y_0$$
- 計算流動性頭寸的價值,選擇與 \(P_1\) 相符的情況:
- 若 \(P_1 \le P_a\),頭寸全部為代幣 X。此時 \(x = \frac{1}{\sqrt{P_a}} - \frac{1}{\sqrt{P_b}}\),因此 \(V_{pos} = x \cdot P_1\)。
- 若 \(P_a < P_1 < P_b\):\(V_{pos} = 2\sqrt{P_1} - \frac{P_1}{\sqrt{P_b}} - \sqrt{P_a}\)。
- 若 \(P_1 \ge P_b\),頭寸全部為代幣 Y:\(V_{pos} = \sqrt{P_b} - \sqrt{P_a}\)。
- 計算無常損失。$$\text{無常損失} = \frac{V_{pos}}{V_{hold}} - 1$$ 乘以 100 即得百分比。負值表示在計入手續費前,頭寸價值低於持有策略。
範例:入場價格 \(P_0 = 100\),區間 \(P_a = 50\) 至 \(P_b = 200\),出場價格 \(P_1 = 125\)。
- \(\sqrt{100} = 10\),\(\sqrt{50} \approx 7.071068\),\(\sqrt{200} \approx 14.142136\),\(\sqrt{125} \approx 11.180340\)。
- \(x_0 = 0.1 - 0.0707107 = 0.0292893\);\(y_0 = 10 - 7.071068 = 2.928932\)。
- \(V_{hold} = 0.0292893 \times 125 + 2.928932 = 3.661165 + 2.928932 = 6.590097\)。
- \(P_1 = 125\) 位於區間內,因此 \(V_{pos} = 2(11.180340) - \frac{125}{14.142136} - 7.071068 = 22.360680 - 8.838835 - 7.071068 = 6.450777\)。
- \(\text{無常損失} = \frac{6.450777}{6.590097} - 1 = 0.978859 - 1 \approx -0.02114\),即 -2.11%。
對於相同的 25% 變動,全範圍(V2)頭寸的損失約為 0.62%。50–200 區間會集中流動性,將該損失放大約 3.4 倍。作為交換,只要價格維持在區間內,它能按比例賺取更多手續費。本計算僅為關於自動做市商(AMM)機制的一般資訊,並非投資建議。
常見問題
無常損失一定是負的嗎?當價格回到進場價格時,IL 會是零;只要出現其他任何變動都會是負值。而且它只有在你贖回(提領)部位時,才會變成已實現的損失。
為什麼 V3 的損失比 V2 大?把流動性集中在狹窄的區間,效果類似加了槓桿,因此相同的價格變化會讓你的部位價值波動得更劇烈。
這有包含手續費嗎?沒有。本工具只估算由價格驅動的無常損失;實際賺取的交易手續費可以抵銷、甚至超過這筆損失。