Qu'est-ce que le calculateur EMI de prêt personnel ACB ?
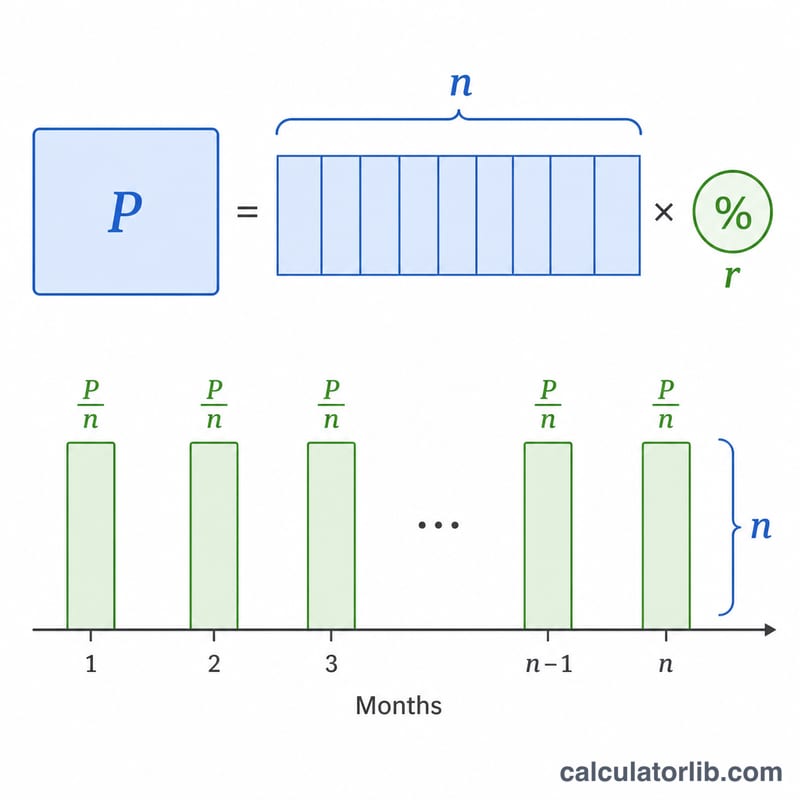
Cet outil estime la mensualité constante (EMI, pour « Equated Monthly Installment ») d'un prêt personnel, comme ceux proposés par ACB. À noter : ACB est une banque vietnamienne, et l'EMI est une notion couramment utilisée dans plusieurs pays d'Asie. En France, on parlerait plutôt de « mensualité de crédit à amortissement constant ». L'EMI correspond au montant fixe que vous remboursez chaque mois pendant toute la durée du prêt, comprenant à la fois les intérêts et le capital. Le calcul repose sur la méthode du capital dégressif, la plus répandue pour amortir un crédit bancaire.
Comment l'utiliser
Renseignez trois valeurs : le montant emprunté (le capital), le taux d'intérêt annuel exprimé en pourcentage, et la durée du prêt en mois. Le calculateur vous indique aussitôt votre mensualité EMI, le total des intérêts payés sur toute la durée du crédit, ainsi que la somme totale remboursée (capital plus intérêts).
La formule expliquée
La formule de l'EMI s'écrit $$\text{EMI} = \dfrac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$, où P désigne le capital emprunté, r le taux d'intérêt mensuel (\(r = \frac{\text{taux annuel}}{1200}\)) et n le nombre de mois. Diviser le taux annuel par 1200 permet de convertir un pourcentage annuel en un taux décimal mensuel. Lorsque le taux d'intérêt est nul, l'EMI se résume simplement à \(P \div n\).
Exemple chiffré
Supposons que vous empruntiez 500 000 à un taux annuel de 12 % sur 60 mois. Le taux mensuel \(r = 12 \div 1200 = 0{,}01\). Avec \(n = 60\), \((1{,}01)^{60} \approx 1{,}8167\).
$$\text{EMI} = \frac{500\,000 \times 0{,}01 \times 1{,}8167}{1{,}8167 - 1} \approx 11\,122{,}22$$
par mois. Sur 60 mois, vous remboursez environ 667 333, dont à peu près 167 333 d'intérêts.
Termes clés expliqués
- EMI (Versement mensuel égalisé) — le montant fixe que vous payez chaque mois, combinant le remboursement du capital et les intérêts, de sorte que le prêt soit entièrement remboursé à la fin de la période.
- Capital (P) — le montant d'emprunt original que vous contractez, avant l'ajout des intérêts.
- Taux d'intérêt annuel nominal — le taux annuel cité (par ex. 12 %) utilisé pour calculer le taux mensuel. Il ne tient pas, en lui-même, compte des effets de capitalisation ou des frais.
- Taux mensuel (r) — le taux d'intérêt par mois utilisé dans la formule EMI, calculé comme le taux annuel divisé par 1200 (c'est-à-dire % annuel ÷ 12 ÷ 100). Pour 12 % annuel, \(r = 12/1200 = 0,01\).
- Durée / Terme (n) — le nombre total de versements mensuels. Un prêt de 3 ans a \(n = 36\).
- Méthode du solde décroissant — les intérêts chaque mois sont facturés uniquement sur le solde impayé, qui diminue au fur et à mesure de vos remboursements. C'est la méthode standard derrière la formule EMI.
- Total des intérêts — la somme de tous les intérêts payés au cours de la vie du prêt : paiement total moins capital.
- Paiement total — le décaissement total sur la durée : \(\text{EMI} \times n\).
Comprendre votre résultat EMI
L'EMI est le montant mensuel fixe auquel vous vous engagez jusqu'à la fin du prêt. Chaque versement est identique, mais sa répartition interne change au fil du temps. L'intérêt total est le coût supplémentaire de l'emprunt — tout ce que vous payez au-dessus du capital — et le paiement total est le capital plus l'intérêt total, égal à l'EMI multiplié par le nombre de mois.
Selon la méthode du solde décroissant, les intérêts dominent les premiers versements. Comme les intérêts sont facturés sur le solde impayé, les premiers versements sont principalement des intérêts avec seulement une petite partie allant au capital ; au fur et à mesure que le solde diminue, les versements ultérieurs remboursent plus de capital et moins d'intérêts. C'est pourquoi payer davantage tôt, ou choisir une période plus courte, réduit fortement le total des intérêts.
Le résultat utilise uniquement le taux nominal cité que vous avez saisi. Il n'inclut pas les frais de dossier, l'assurance crédit, les pénalités de retard, les taxes gouvernementales ou les changements de taux — donc le coût réel d'un prêt personnel ACB peut être plus élevé que le chiffre affiché ici. Les prêteurs expriment souvent le coût global sous forme de TAEG ; vous pouvez convertir un TAEG cité en son équivalent mensuel avec le Calculatrice TAEG vers Taux d'Intérêt Mensuel.
Ce calcul est une estimation à titre informatif uniquement et ne constitue pas une offre de prêt, une approbation ou un conseil financier. Les termes réels dépendent de l'évaluation de votre demande par ACB et du contrat final que vous signez. Pour les décisions concernant un emprunt, confirmez les chiffres exacts auprès du prêteur et envisagez de consulter un professionnel financier qualifié.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Taux d’intérêt bancaires : Viêt Nam
Ce que les banques commerciales (Viêt Nam) facturent en moyenne aux emprunteurs et versent aux épargnants, selon les données que la banque centrale transmet à la Banque mondiale (chiffres annuels).
- Taux débiteur 2023
- 9,32 %
- Taux de dépôt 2023
- 4,78 %
- Taux d’intérêt réel 2023
- 7,01 %
- Écart débiteur − dépôt 2023
- 4,54 pt
| Année | Taux débiteur | Taux de dépôt |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Le taux d’intérêt réel est le taux débiteur corrigé de l’inflation (déflateur du PIB). Le taux que vous propose une banque donnée peut être différent.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Une durée plus longue réduit-elle ma mensualité ? Oui : étaler les remboursements sur davantage de mois diminue chaque mensualité, mais augmente le total des intérêts payés.
Est-ce le montant exact que facturera ACB ? Il s'agit d'une estimation. La banque peut ajouter des frais de dossier, une assurance ou des taxes ; vérifiez donc le montant précis directement auprès d'ACB.
Quel taux dois-je saisir ? Indiquez le taux d'intérêt annuel nominal communiqué pour votre prêt ; le calculateur le convertit automatiquement en taux mensuel.