Qu'est-ce que le Nombre de Graham ?
Le Nombre de Graham est un indicateur de valorisation rapide imaginé par Benjamin Graham, le père de l'investissement « value ». Il estime le prix maximal qu'un investisseur prudent devrait accepter de payer pour une action, en s'appuyant sur deux données fondamentales : le bénéfice par action (BPA) et la valeur comptable par action (capitaux propres rapportés au nombre d'actions). Lorsqu'une action se négocie en dessous de son Nombre de Graham, elle peut être sous-évaluée ; au-dessus, elle paraît surévaluée par rapport à sa valeur intrinsèque.
Comment utiliser ce calculateur
Saisissez le bénéfice par action dilué (BPA) de l'entreprise ainsi que sa valeur comptable par action (capitaux propres divisés par le nombre d'actions en circulation). Ces deux chiffres figurent respectivement dans le compte de résultat et le bilan de la société. Le calculateur affiche alors le Nombre de Graham, c'est-à-dire la limite haute d'un prix raisonnable. Comparez-le au cours de Bourse actuel pour juger si l'action semble bon marché ou onéreuse.
La formule expliquée
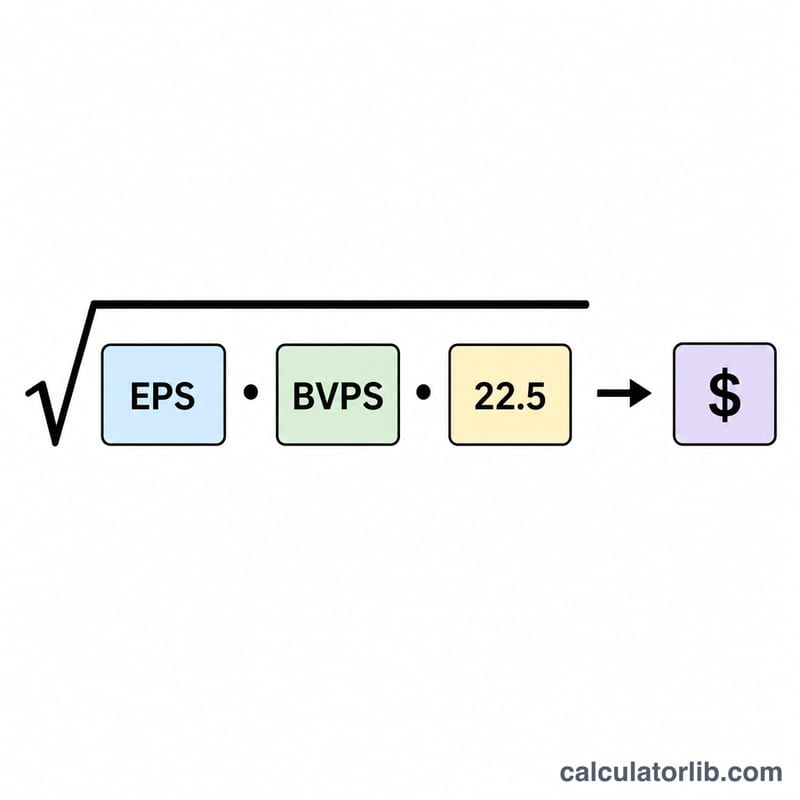
La formule s'écrit $$\text{Nombre de Graham} = \sqrt{22{,}5 \times \text{BPA} \times \text{Valeur comptable par action}}$$. La constante 22,5 traduit la conviction de Graham selon laquelle une action ne devrait pas dépasser un PER de 15 ni un ratio cours/valeur comptable de 1,5 (\(15 \times 1{,}5 = 22{,}5\)). En multipliant le BPA par la valeur comptable et par cette constante, puis en en prenant la racine carrée, on combine à la fois la capacité bénéficiaire et la valeur des actifs en une seule estimation de juste prix.
Exemple chiffré
Supposons qu'une entreprise affiche un BPA de 5 $ et une valeur comptable par action de 20 $. On obtient alors : $$\text{Nombre de Graham} = \sqrt{22{,}5 \times 5 \times 20} = \sqrt{2250} \approx 47{,}43\ \$$$ Si l'action cote actuellement 40 $, elle se situe sous son Nombre de Graham et peut représenter une opportunité « value » ; à 60 $, elle apparaîtrait surévaluée selon ce critère.
Interpréter le nombre de Graham par rapport au cours de marché
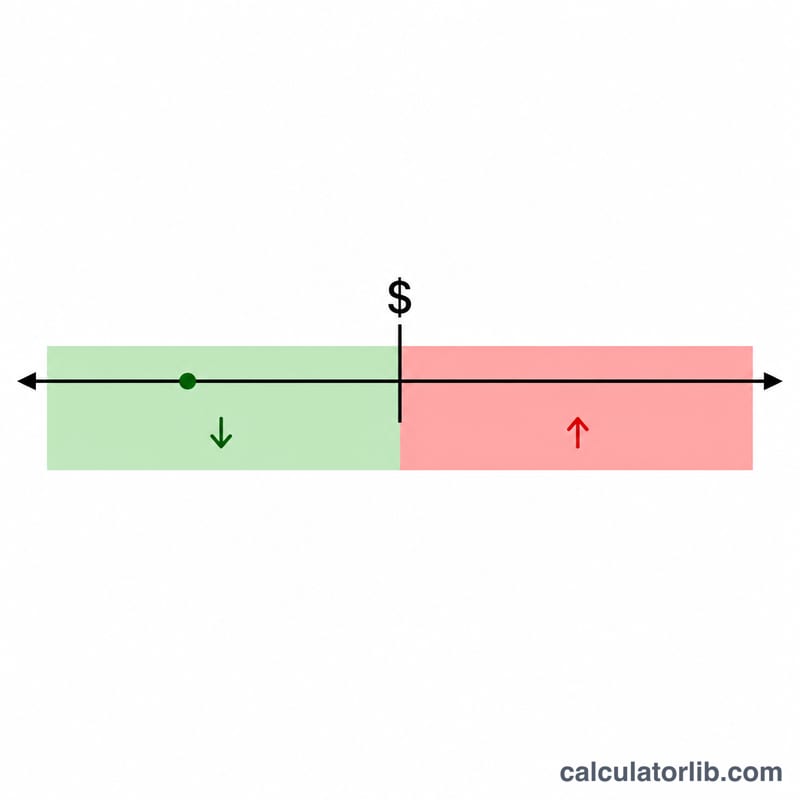
Le nombre de Graham est une limite supérieure de ce qu'un investisseur défensif pourrait payer pour une action, selon l'approche de Benjamin Graham. Il se calcule ainsi : \(\sqrt{22.5 \times \text{BPA} \times \text{VCPA}}\). La constante 22,5 correspond à \(15 \times 1.5\), qui combine les limites de Graham : un ratio C/B de 15 et un ratio cours/valeur comptable de 1,5.
Exemple : une entreprise affiche un BPA de 4,00 $ et une valeur comptable par action de 30,00 $. Alors \(\sqrt{22.5 \times 4 \times 30} = \sqrt{2700} \approx\) $51,96.
Comparaison avec le cours de marché
- Cours inférieur au nombre de Graham : l'action se négocie sous le plafond de Graham. Selon ce seul critère, elle n'est pas valorisée au-dessus du niveau qu'autorisent ses critères.
- Cours supérieur au nombre de Graham : l'action dépasse ce plafond. Le marché anticipe davantage que ce que justifient, selon cette formule, les bénéfices et la valeur comptable actuels, par exemple une croissance attendue.
- Cours à peu près égal : l'action se situe à la limite, sans marge de sécurité selon cette méthode.
Marge de sécurité
La marge de sécurité correspond à la décote du cours de marché par rapport à votre estimation de la valeur. En prenant le nombre de Graham comme estimation, elle s'écrit \(\frac{ \text{Nombre de Graham} - \text{Cours} }{ \text{Nombre de Graham} }\). Dans l'exemple ci-dessus, un cours de 40 $ donne \(\frac{51.96 - 40}{51.96} \approx 23\%\). Une marge plus élevée laisse davantage de place à l'erreur sur les données d'entrée.
Limites de la méthode
- Elle convient moins aux entreprises de croissance et de technologie. Leur valeur repose sur les bénéfices futurs, et la valeur comptable sous-estime souvent les actifs incorporels comme les logiciels, les marques et les brevets.
- Elle s'adapte mal aux entreprises financières, comme les banques et les assureurs. Leurs bilans sont à effet de levier et suivent des conventions comptables différentes, de sorte que la valeur comptable et le ratio cours/valeur comptable n'ont pas la même signification.
- Le BPA et la valeur comptable dépendent des choix comptables, notamment les amortissements, les dépréciations, les rachats d'actions, les éléments exceptionnels et le nombre d'actions. Les bénéfices peuvent être volatils, c'est pourquoi de nombreux investisseurs utilisent une moyenne sur plusieurs années.
- Si le BPA ou la valeur comptable est nul ou négatif, la formule ne donne aucun résultat significatif.
- C'est un indicateur de criblage unique. Il ne tient pas compte du niveau d'endettement, des flux de trésorerie, de la conjoncture sectorielle ni des taux d'intérêt.
Il s'agit uniquement d'informations pédagogiques, et non d'un conseil en investissement. Faites vos propres recherches ou consultez un professionnel qualifié avant de prendre toute décision d'investissement.
Termes clés : BPA, valeur comptable par action, C/B et cours/valeur comptable
- BPA dilué (bénéfice par action)
- Résultat net attribuable aux actionnaires ordinaires divisé par le nombre moyen pondéré d'actions, en tenant compte des titres potentiellement dilutifs tels que les options et les obligations convertibles. Il est plus prudent que le BPA de base.
- Valeur comptable par action (VCPA)
- Capitaux propres des actionnaires divisés par le nombre d'actions en circulation. C'est la valeur nette comptable attribuable à chaque action.
- Ratio cours/bénéfice (C/B)
- Cours de l'action divisé par le BPA. Il indique combien les investisseurs paient pour chaque unité de bénéfice annuel.
- Ratio cours/valeur comptable (P/B)
- Cours de l'action divisé par la valeur comptable par action. Une valeur inférieure à 1 signifie que l'action se négocie sous sa valeur nette comptable.
- Valeur intrinsèque
- Estimation de ce que vaut réellement une entreprise, fondée sur ses fondamentaux, tels que ses actifs, ses bénéfices et ses flux de trésorerie. Différentes méthodes donnent différentes estimations, et le nombre de Graham en est une approche simple.
- Marge de sécurité
- Écart entre la valeur intrinsèque estimée et le prix payé. Elle sert de coussin contre les erreurs d'estimation et la malchance.
- Investisseur défensif
- Terme de Graham désignant un investisseur qui recherche la sécurité et demande peu d'efforts, plutôt que des rendements exceptionnels. Un tel investisseur privilégie les grandes entreprises financièrement solides, achetées à des prix modérés.
Les limites de Graham
Pour les investisseurs défensifs, Graham suggérait un ratio C/B d'au plus 15 (fondé sur la moyenne des bénéfices sur plusieurs années) et un ratio cours/valeur comptable d'au plus 1,5. Il admettait aussi un ratio C/B plus élevé si le ratio cours/valeur comptable était plus faible, à condition que le produit \(\text{C/B} \times \text{P/B}\) reste inférieur ou égal à 22,5. Ce produit est à la base de la formule du nombre de Graham. Ces seuils proviennent des écrits de Graham, qui reflètent les marchés américains du milieu du XXe siècle, et ils ne conviennent peut-être pas à tous les marchés ni à toutes les époques.
Informations pédagogiques générales, et non un conseil en investissement.
FAQ
Le Nombre de Graham est-il une garantie ? Non. Il s'agit d'une règle empirique prudente, conçue pour les investisseurs défensifs, qui fonctionne le mieux avec des entreprises stables, rentables et riches en actifs. Il est nettement moins fiable pour les sociétés de croissance, technologiques ou financières.
Que faire si le BPA ou la valeur comptable est négatif ? La formule exige des valeurs positives : un produit négatif n'a pas de racine carrée réelle. L'indicateur ne peut donc pas s'appliquer aux entreprises déficitaires ou présentant des capitaux propres négatifs.
Dois-je me fier uniquement à ce chiffre ? Non. Utilisez-le en complément d'autres indicateurs, comme les flux de trésorerie, le niveau d'endettement et les perspectives de croissance, pour obtenir une analyse complète.