Graham Number là gì?
Graham Number là một chỉ số định giá nhanh do Benjamin Graham — "cha đẻ" của trường phái đầu tư giá trị — đề xuất. Chỉ số này ước lượng mức giá cao nhất mà một nhà đầu tư thận trọng nên trả cho một cổ phiếu, dựa trên hai yếu tố cơ bản: lợi nhuận trên mỗi cổ phần (EPS) và giá trị sổ sách mỗi cổ phần (BVPS). Nếu cổ phiếu đang giao dịch dưới Graham Number, nó có thể đang bị định giá thấp; ngược lại, nếu giao dịch cao hơn con số này thì có thể đang bị định giá cao so với giá trị nội tại.
Cách sử dụng công cụ này
Hãy nhập lợi nhuận pha loãng trên mỗi cổ phần (EPS) và giá trị sổ sách mỗi cổ phần (tổng vốn chủ sở hữu chia cho số cổ phiếu đang lưu hành). Cả hai số liệu này đều có trên báo cáo kết quả kinh doanh và bảng cân đối kế toán của doanh nghiệp. Công cụ sẽ trả về Graham Number — ngưỡng trên của một mức giá hợp lý. Bạn so sánh con số này với giá thị trường hiện tại để đánh giá cổ phiếu đang rẻ hay đắt.
Giải thích công thức
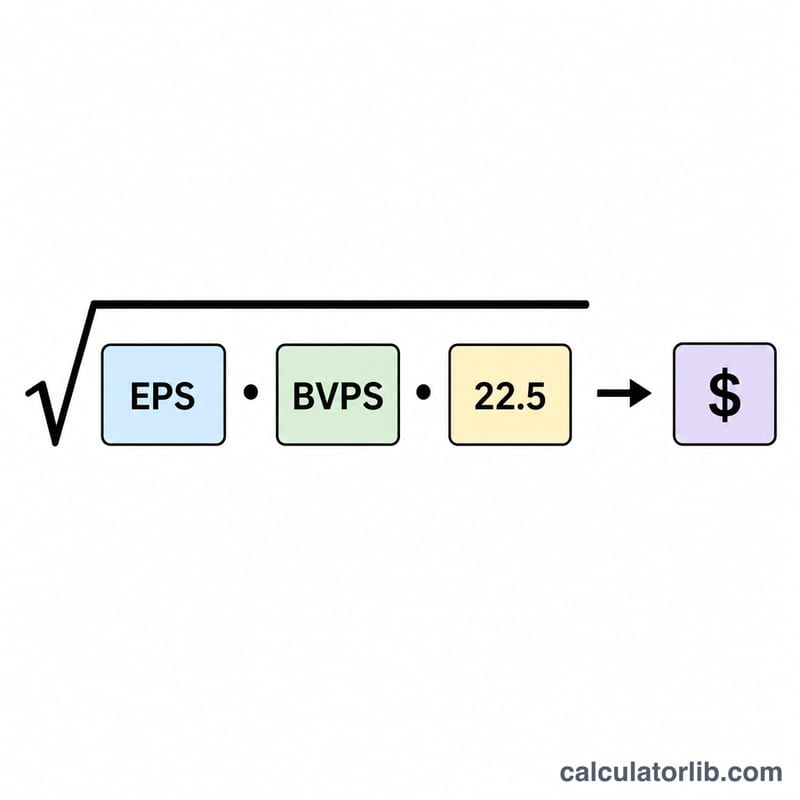
Công thức là $$\text{Graham Number} = \sqrt{22{,}5 \times \text{EPS} \times \text{BVPS}}$$. Hằng số 22,5 xuất phát từ quan điểm của Graham rằng một cổ phiếu không nên giao dịch ở mức P/E cao hơn 15 và P/B cao hơn 1,5 (\(15 \times 1{,}5 = 22{,}5\)). Khi nhân EPS với BVPS và hằng số này rồi lấy căn bậc hai, ta kết hợp được cả sức mạnh lợi nhuận lẫn giá trị tài sản vào một con số ước tính giá trị hợp lý duy nhất.
Ví dụ minh họa
Giả sử một công ty báo cáo EPS là 5 USD và giá trị sổ sách mỗi cổ phần là 20 USD. Khi đó $$\text{Graham Number} = \sqrt{22{,}5 \times 5 \times 20} = \sqrt{2250} \approx 47{,}43 \text{ USD}$$ Nếu cổ phiếu hiện đang giao dịch ở mức 40 USD, tức là thấp hơn Graham Number và có thể là một cơ hội giá trị; còn ở mức 60 USD thì theo thước đo này nó đang bị định giá cao.
Giải thích Số Graham so với giá thị trường
Số Graham là mức trần trên mà một nhà đầu tư thận trọng có thể trả cho một cổ phiếu, theo cách tiếp cận của Benjamin Graham. Nó được tính bằng \(\sqrt{22.5 \times \text{EPS} \times \text{BVPS}}\). Hằng số 22.5 là \(15 \times 1.5\), kết hợp giới hạn P/E 15 và P/B 1.5 của Graham.
Ví dụ: một công ty có EPS là $4.00 và giá trị sổ sách trên mỗi cổ phiếu là $30.00. Khi đó \(\sqrt{22.5 \times 4 \times 30} = \sqrt{2700} \approx\) $51.96.
So sánh với giá thị trường
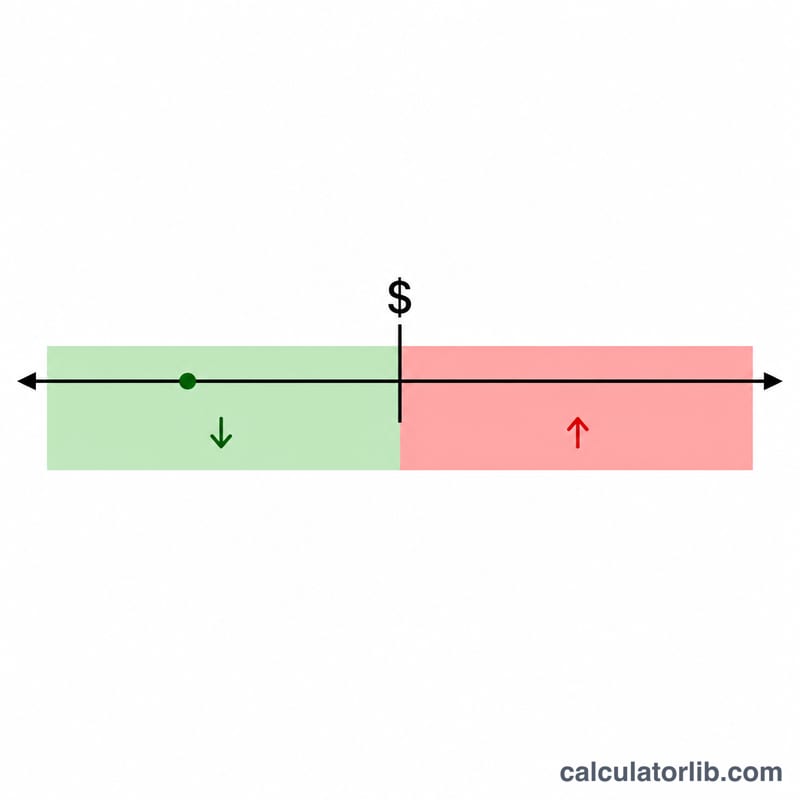
- Giá thấp hơn Số Graham: cổ phiếu giao dịch dưới mức trần của Graham. Chỉ qua bộ lọc này, nó không được định giá cao hơn mức mà tiêu chí của ông cho phép.
- Giá cao hơn Số Graham: cổ phiếu vượt quá mức trần đó. Thị trường đang định giá nhiều hơn mức mà lợi nhuận và giá trị sổ sách hiện tại biện minh theo công thức này, ví dụ như kỳ vọng tăng trưởng.
- Giá xấp xỉ bằng nhau: cổ phiếu ở đúng mức giới hạn, không có vùng đệm theo phương pháp này.
Biên an toàn
Biên an toàn là mức chiết khấu của giá thị trường so với ước tính giá trị của bạn. Khi dùng Số Graham làm ước tính, nó là \(\frac{ \text{Số Graham} - \text{Giá} }{ \text{Số Graham} }\). Trong ví dụ trên, giá $40 cho \(\frac{51.96 - 40}{51.96} \approx 23\%\). Biên lớn hơn tạo thêm dư địa cho sai sót trong các số liệu đầu vào.
Giới hạn của phương pháp
- Phương pháp này kém phù hợp với các công ty tăng trưởng và công nghệ. Giá trị của họ dựa vào lợi nhuận tương lai, và giá trị sổ sách thường đánh giá thấp tài sản vô hình như phần mềm, thương hiệu và bằng sáng chế.
- Nó cũng không phù hợp với các công ty tài chính như ngân hàng và công ty bảo hiểm. Bảng cân đối của họ có đòn bẩy cao và tuân theo các quy ước kế toán khác, nên giá trị sổ sách và P/B hoạt động khác đi.
- EPS và giá trị sổ sách phụ thuộc vào các lựa chọn kế toán, bao gồm khấu hao, ghi giảm, mua lại cổ phiếu, các khoản một lần và số lượng cổ phiếu. Lợi nhuận có thể biến động mạnh, nên nhiều nhà đầu tư dùng trung bình qua nhiều năm.
- Nếu EPS hoặc giá trị sổ sách bằng không hoặc âm, công thức không cho kết quả có ý nghĩa.
- Đây chỉ là một con số sàng lọc đơn lẻ. Nó bỏ qua mức nợ, dòng tiền, điều kiện ngành và lãi suất.
Đây chỉ là thông tin mang tính giáo dục, không phải lời khuyên đầu tư. Hãy tự nghiên cứu hoặc tham khảo ý kiến chuyên gia có trình độ trước khi đưa ra quyết định đầu tư.
Thuật ngữ chính: EPS, Giá trị sổ sách trên mỗi cổ phiếu, P/E và P/B
- EPS pha loãng (lợi nhuận trên mỗi cổ phiếu)
- Lợi nhuận ròng thuộc về cổ đông phổ thông chia cho số lượng cổ phiếu bình quân gia quyền, có tính đến các chứng khoán có khả năng pha loãng như quyền chọn và trái phiếu chuyển đổi. Chỉ số này thận trọng hơn EPS cơ bản.
- Giá trị sổ sách trên mỗi cổ phiếu (BVPS)
- Vốn chủ sở hữu chia cho số lượng cổ phiếu đang lưu hành. Đây là giá trị tài sản ròng theo kế toán thuộc về mỗi cổ phiếu.
- Tỷ số giá trên lợi nhuận (P/E)
- Giá cổ phiếu chia cho EPS. Nó cho biết nhà đầu tư trả bao nhiêu cho mỗi đơn vị lợi nhuận hằng năm.
- Tỷ số giá trên giá trị sổ sách (P/B)
- Giá cổ phiếu chia cho giá trị sổ sách trên mỗi cổ phiếu. Giá trị dưới 1 nghĩa là cổ phiếu giao dịch dưới giá trị tài sản ròng theo kế toán.
- Giá trị nội tại
- Ước tính giá trị thực của doanh nghiệp dựa trên các yếu tố cơ bản như tài sản, lợi nhuận và dòng tiền. Các phương pháp khác nhau cho ước tính khác nhau, và Số Graham là một cách tiếp cận đơn giản.
- Biên an toàn
- Khoảng cách giữa giá trị nội tại ước tính và giá đã trả. Nó đóng vai trò như một vùng đệm trước sai sót trong ước tính và rủi ro bất lợi.
- Nhà đầu tư thận trọng
- Thuật ngữ của Graham chỉ nhà đầu tư ưu tiên sự an toàn và ít tốn công sức hơn là lợi nhuận vượt trội. Nhà đầu tư như vậy ưa chuộng các công ty lớn, có nền tảng tài chính vững chắc, được mua với mức giá vừa phải.
Giới hạn của Graham
Đối với nhà đầu tư thận trọng, Graham đề xuất P/E không quá 15 (dựa trên lợi nhuận trung bình qua nhiều năm) và P/B không quá 1.5. Ông cũng cho phép P/E cao hơn nếu P/B thấp hơn, miễn là tích \(\text{P/E} \times \text{P/B}\) không vượt quá 22.5. Tích này là cơ sở của công thức Số Graham. Các ngưỡng này đến từ các tác phẩm của Graham, phản ánh thị trường Hoa Kỳ giữa thế kỷ 20, và có thể không phù hợp với mọi thị trường hay thời kỳ.
Thông tin giáo dục chung, không phải lời khuyên đầu tư.
Câu hỏi thường gặp
Graham Number có phải là một sự bảo đảm không? Không. Đây chỉ là một quy tắc kinh nghiệm mang tính thận trọng dành cho nhà đầu tư phòng thủ, và phát huy hiệu quả nhất với những doanh nghiệp ổn định, có lãi và nhiều tài sản. Nó kém tin cậy với các công ty tăng trưởng nhanh, công nghệ hay tài chính.
Nếu EPS hoặc giá trị sổ sách âm thì sao? Công thức đòi hỏi các giá trị đầu vào dương; tích số âm không có căn bậc hai thực, nên không thể áp dụng chỉ số này cho các công ty thua lỗ hoặc có vốn chủ sở hữu âm.
Tôi có nên chỉ dựa vào con số này không? Không. Hãy dùng nó cùng với các chỉ số khác như dòng tiền, mức nợ và triển vọng tăng trưởng để có một bức tranh phân tích toàn diện.