¿Qué es el Número de Graham?
El Número de Graham es un indicador rápido de valoración ideado por Benjamin Graham, considerado el padre de la inversión en valor. Estima el precio máximo que un inversor defensivo debería pagar por una acción a partir de dos fundamentos: el beneficio por acción (BPA) y el valor contable por acción (VCA). Si una acción cotiza por debajo de su Número de Graham, podría estar infravalorada; si cotiza por encima, podría estar cara en relación con su valor intrínseco.
Cómo usar esta calculadora
Introduce el beneficio por acción diluido (BPA) de la empresa y su valor contable por acción (el patrimonio neto total dividido entre el número de acciones en circulación). Ambas cifras aparecen en la cuenta de resultados y en el balance de la compañía. La calculadora devuelve el Número de Graham, es decir, el límite superior de un precio justo. Compáralo con el precio de mercado actual para hacerte una idea de si la acción está barata o cara.
La fórmula al detalle
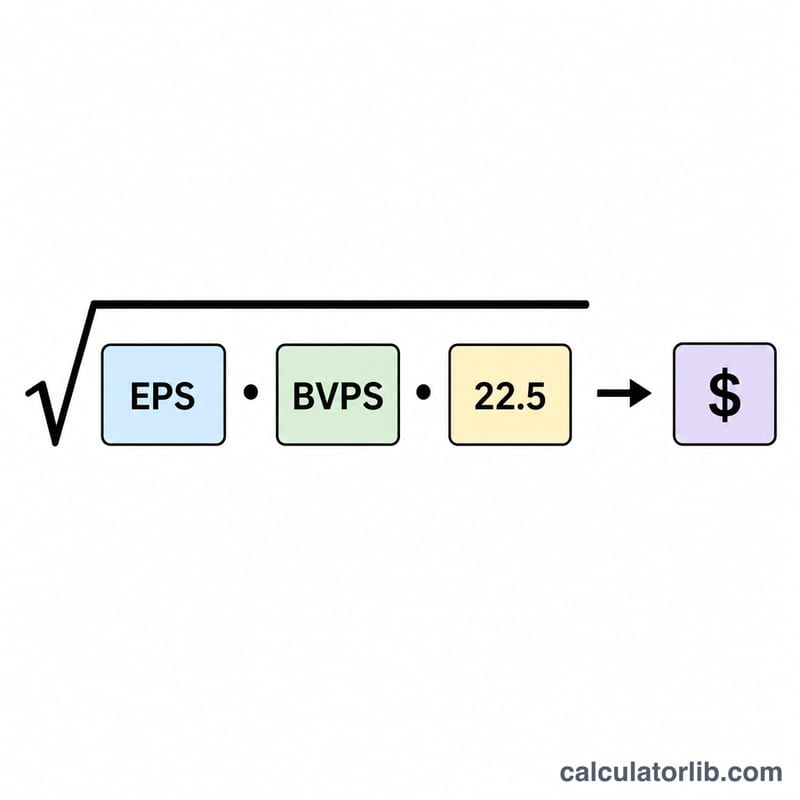
La fórmula es $$\text{Número de Graham} = \sqrt{22{,}5 \times \text{BPA} \times \text{VCA}}$$. La constante 22,5 nace de la idea de Graham de que una acción no debería cotizar por encima de un PER de 15 ni de una relación precio/valor contable de 1,5 (\(15 \times 1{,}5 = 22{,}5\)). Al multiplicar el BPA por el VCA y por la constante, y calcular después la raíz cuadrada, se combinan la capacidad de generar beneficios y el valor de los activos en una única estimación del valor justo.
Ejemplo práctico
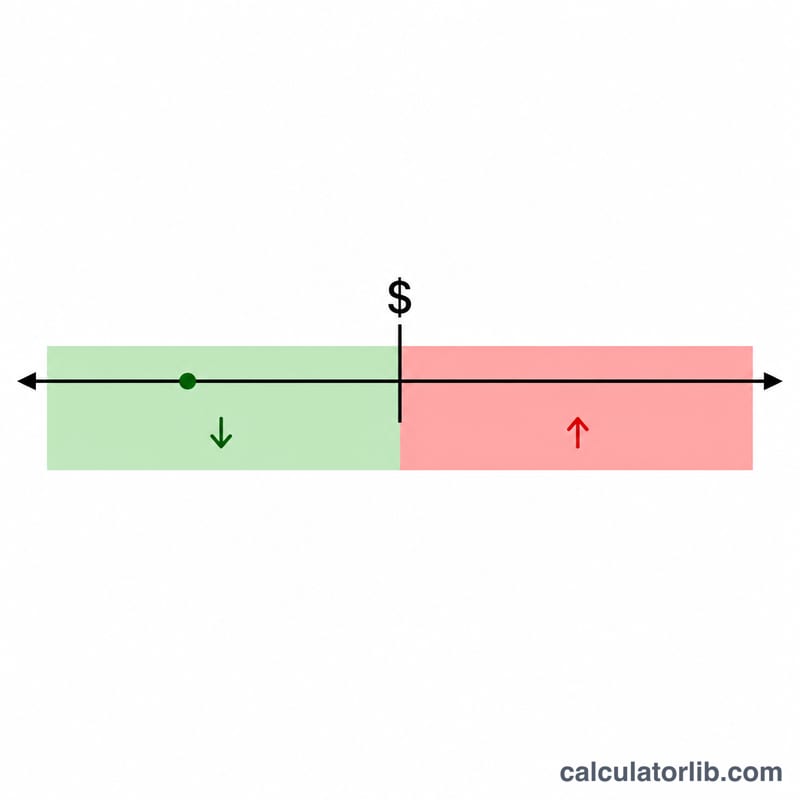
Imagina una empresa con un BPA de 5 $ y un valor contable por acción de 20 $. Entonces, $$\text{Número de Graham} = \sqrt{22{,}5 \times 5 \times 20} = \sqrt{2250} \approx 47{,}43\ \$$$ 47,43 $. Si la acción cotiza ahora a 40 $, se sitúa por debajo de su Número de Graham y podría representar una oportunidad de valor; a 60 $, en cambio, parecería sobrevalorada según este criterio.
Interpretación del número de Graham frente al precio de mercado
El número de Graham es un límite superior de lo que un inversor defensivo podría pagar por una acción, según el enfoque de Benjamin Graham. Se calcula como \(\sqrt{22.5 \times \text{EPS} \times \text{BVPS}}\). La constante 22.5 es \(15 \times 1.5\), que combina los límites de Graham de un P/E de 15 y un P/B de 1.5.
Ejemplo: una empresa tiene un BPA de $4.00 y un valor contable por acción de $30.00. Entonces \(\sqrt{22.5 \times 4 \times 30} = \sqrt{2700} \approx\) $51.96.
Comparación con el precio de mercado
- Precio por debajo del número de Graham: la acción cotiza por debajo del techo de Graham. Según este único filtro, no tiene un precio superior al nivel que permiten sus criterios.
- Precio por encima del número de Graham: la acción supera ese techo. El mercado está descontando más de lo que justifican las ganancias y el valor contable actuales según esta fórmula, por ejemplo un crecimiento esperado.
- Precio aproximadamente igual: la acción está en el límite, sin margen bajo este método.
Margen de seguridad
El margen de seguridad es el descuento del precio de mercado respecto a tu estimación de valor. Usando el número de Graham como estimación, es \(\frac{ \text{Número de Graham} - \text{Precio} }{ \text{Número de Graham} }\). En el ejemplo anterior, un precio de $40 da \(\frac{51.96 - 40}{51.96} \approx 23\%\). Un margen mayor deja más espacio para errores en los datos de entrada.
Límites del método
- Es menos adecuado para empresas de crecimiento y tecnología. Su valor depende de las ganancias futuras, y el valor contable suele subestimar activos intangibles como el software, las marcas y las patentes.
- También encaja mal con empresas financieras, como bancos y aseguradoras. Sus balances están apalancados y siguen convenciones contables distintas, por lo que el valor contable y el P/B funcionan de otra manera.
- El BPA y el valor contable dependen de decisiones contables, incluidas la depreciación, las pérdidas por deterioro, las recompras, los elementos extraordinarios y el número de acciones. Las ganancias pueden ser volátiles, por lo que muchos inversores usan un promedio de varios años.
- Si el BPA o el valor contable es cero o negativo, la fórmula no da un resultado significativo.
- Es una única cifra de cribado. Ignora el nivel de deuda, el flujo de caja, las condiciones de la industria y los tipos de interés.
Esta es únicamente información educativa, no asesoramiento de inversión. Investiga por tu cuenta o consulta a un profesional cualificado antes de tomar decisiones de inversión.
Términos clave: BPA, valor contable por acción, P/E y P/B
- BPA diluido (beneficio por acción)
- Beneficio neto atribuible a los accionistas ordinarios dividido entre el promedio ponderado de acciones, contando valores potencialmente dilutivos como opciones y convertibles. Es más conservador que el BPA básico.
- Valor contable por acción (BVPS)
- Patrimonio neto de los accionistas dividido entre las acciones en circulación. Es el valor contable neto atribuible a cada acción.
- Ratio precio-beneficio (P/E)
- Precio de la acción dividido entre el BPA. Muestra cuánto pagan los inversores por cada unidad de beneficio anual.
- Ratio precio-valor contable (P/B)
- Precio de la acción dividido entre el valor contable por acción. Un valor inferior a 1 significa que la acción cotiza por debajo de su valor neto contable.
- Valor intrínseco
- Estimación de lo que realmente vale un negocio según sus fundamentos, como activos, beneficios y flujos de caja. Distintos métodos dan distintas estimaciones, y el número de Graham es un enfoque sencillo.
- Margen de seguridad
- Diferencia entre el valor intrínseco estimado y el precio pagado. Actúa como colchón frente a errores en las estimaciones y a la mala suerte.
- Inversor defensivo
- Término de Graham para un inversor que busca seguridad y poco esfuerzo en lugar de rentabilidades extraordinarias. Este tipo de inversor prefiere empresas grandes y financieramente sólidas, compradas a precios moderados.
Límites de Graham
Para los inversores defensivos, Graham sugirió un P/E no superior a 15 (basado en el beneficio promedio de varios años) y un P/B no superior a 1.5. También permitía un P/E más alto si el P/B era más bajo, siempre que el producto \(\text{P/E} \times \text{P/B}\) se mantuviera en o por debajo de 22.5. Este producto es la base de la fórmula del número de Graham. Estos umbrales provienen de los escritos de Graham, que reflejan los mercados de Estados Unidos de mediados del siglo XX, y pueden no adaptarse a todos los mercados ni a todas las épocas.
Información educativa general, no asesoramiento de inversión.
Preguntas frecuentes
¿El Número de Graham es una garantía? No. Es una regla práctica conservadora pensada para inversores defensivos y funciona mejor con empresas estables, rentables y con muchos activos. Resulta menos fiable para compañías de crecimiento, tecnológicas o financieras.
¿Qué pasa si el BPA o el valor contable son negativos? La fórmula exige valores positivos; un producto negativo no tiene raíz cuadrada real, por lo que el indicador no puede aplicarse a empresas con pérdidas o con patrimonio neto negativo.
¿Debería fiarme solo de este número? No. Úsalo junto con otros indicadores como el flujo de caja, el nivel de deuda y las perspectivas de crecimiento para tener un análisis completo.