बोट लोन कैलकुलेटर क्या है?
बोट लोन कैलकुलेटर नई या पुरानी नाव (बोट) की फाइनेंसिंग के लिए तय मासिक किस्त का अनुमान लगाता है। आप जितनी राशि उधार लेना चाहते हैं, वार्षिक ब्याज दर (APR) और वर्षों में लोन की अवधि दर्ज करते ही आपको अपनी मासिक किस्त, लोन की पूरी अवधि में चुकाया जाने वाला कुल ब्याज और उधार लेने की कुल लागत तुरंत दिख जाती है। इससे आप अलग-अलग ऋणदाताओं की तुलना कर सकते हैं, सही अवधि चुन सकते हैं और दस्तावेज़ पर हस्ताक्षर करने से पहले आत्मविश्वास के साथ अपना बजट बना सकते हैं। ध्यान दें कि बोट लोन की दरें और शर्तें अमेरिका जैसे देशों में आम हैं; भारत में नाव खरीदने का चलन सीमित है और स्थानीय बैंक की शर्तें भिन्न हो सकती हैं, पर गणना का तरीका हर जगह एक जैसा रहता है।
इसका उपयोग कैसे करें
तीन मान दर्ज करें: लोन राशि (बोट की कीमत में से आपका डाउन पेमेंट घटाकर), प्रतिशत में वार्षिक ब्याज दर, और वर्षों में लोन की अवधि। कैलकुलेटर अवधि को महीनों में और दर को मासिक दर में बदलता है, फिर मानक एमॉर्टाइज़ेशन फॉर्मूला लगाकर आपकी एक समान मासिक किस्त निकालता है।
फॉर्मूला समझें
किस्त की गणना एमॉर्टाइज़िंग-लोन समीकरण से होती है:
$$M = \frac{P \cdot r \cdot (1 + r)^n}{(1 + r)^n - 1}$$
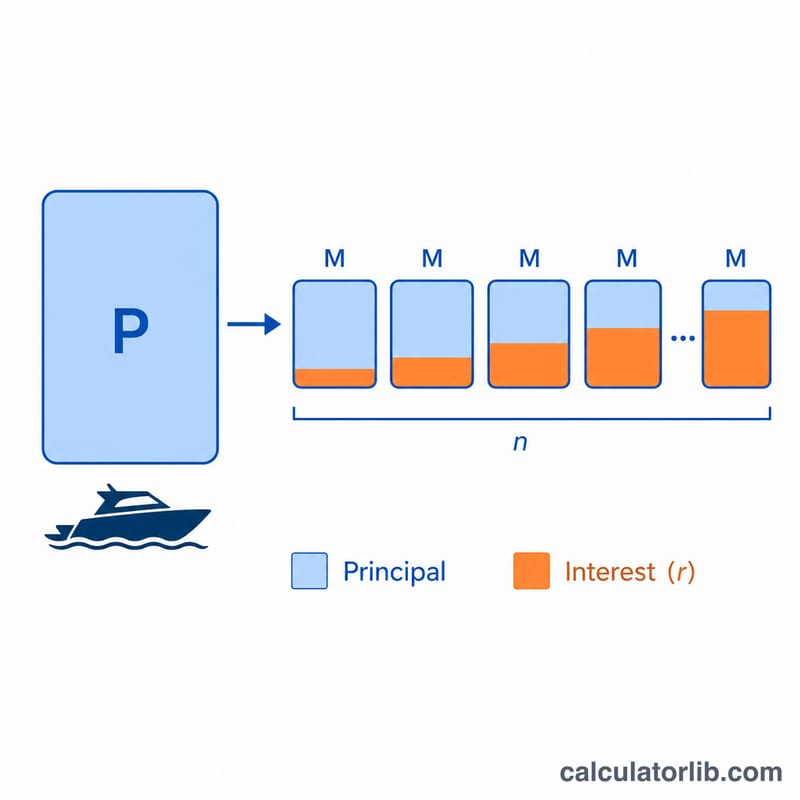
यहाँ P मूलधन है, r मासिक ब्याज दर है (वार्षिक दर ÷ 12 ÷ 100), और n कुल मासिक किस्तों की संख्या है (वर्ष × 12)। हर किस्त में उस महीने का ब्याज और मूलधन का एक हिस्सा शामिल होता है, इसलिए आखिरी किस्त के साथ बकाया राशि शून्य हो जाती है।
हल किया हुआ उदाहरण
मान लीजिए आप 7.5% APR पर 10 साल के लिए $50,000 उधार लेते हैं। मासिक दर \(0.075 \div 12 = 0.00625\) होगी और \(n = 120\) महीने। इन्हें फॉर्मूले में रखने पर मासिक किस्त लगभग $593.51 आती है। 120 महीनों में आप कुल मिलाकर लगभग $71,221 चुकाते हैं, यानी करीब $21,221 सिर्फ़ ब्याज के रूप में।
विभिन्न अवधि और दरों में मासिक भुगतान
नीचे दी गई तालिका में $50,000 की निश्चित ऋण राशि के लिए दो प्रतिनिधि वार्षिक प्रतिशत दरों (APR) पर सामान्य नाव-ऋण अवधि में अनुमानित मासिक मूलधन-और-ब्याज भुगतान, कुल ब्याज और कुल लागत दिखाई गई है। सभी आंकड़े मानक परिशोधन सूत्र का उपयोग करते हैं \(M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n-1}\), जहां \(r\) मासिक दर है और \(n\) मासिक भुगतान की संख्या है।
| अवधि | APR | मासिक भुगतान | कुल ब्याज | कुल लागत |
|---|---|---|---|---|
| 5 वर्ष | 7% | $990.06 | $9,403.51 | $59,403.51 |
| 10 वर्ष | 7% | $580.54 | $19,665.16 | $69,665.16 |
| 15 वर्ष | 7% | $449.41 | $30,894.04 | $80,894.04 |
| 20 वर्ष | 7% | $387.65 | $43,036.71 | $93,036.71 |
| 5 वर्ष | 9% | $1,037.92 | $12,275.07 | $62,275.07 |
| 10 वर्ष | 9% | $633.38 | $26,005.65 | $76,005.65 |
| 15 वर्ष | 9% | $507.13 | $41,283.93 | $91,283.93 |
| 20 वर्ष | 9% | $449.86 | $57,967.40 | $107,967.40 |
ध्यान दें कि किसी दी गई दर पर, अवधि को बढ़ाने से मासिक भुगतान कम होता है लेकिन कुल ब्याज में वृद्धि होती है। APR को बढ़ाने से मासिक भुगतान और कुल लागत दोनों में वृद्धि होती है।
मुख्य शर्तें समझाई गई
- मूलधन (P)
- वह राशि जो आप वास्तव में उधार लेते हैं — नाव की कीमत घटा किसी भी डाउन पेमेंट या ट्रेड-इन। ब्याज बकाया मूलधन पर लगाया जाता है।
- APR (वार्षिक प्रतिशत दर)
- ऋण की वार्षिक लागत एक प्रतिशत के रूप में व्यक्त की गई। इस कैलकुलेटर में APR को मानक वार्षिक ब्याज दर के रूप में माना जाता है जिसे मासिक दर प्राप्त करने के लिए 12 से विभाजित किया जाता है।
- मासिक दर (r)
- APR को एक प्रति-माह आंकड़े में परिवर्तित किया गया: \(r = \text{APR} \div 1200\)। उदाहरण के लिए, 7% APR लगभग 0.005833 की मासिक दर देता है।
- ऋण अवधि
- वह अवधि जिसमें ऋण चुकाया जाता है, यहां वर्षों में दर्ज किया जाता है और \(n = 12 \times \text{वर्ष}\) मासिक भुगतान में परिवर्तित किया जाता है। नाव ऋण आमतौर पर 5 से 20 वर्ष तक चलते हैं।
- परिशोधन
- समान आवधिक भुगतान में ऋण चुकाने की प्रक्रिया, जहां प्रत्येक भुगतान देय ब्याज और मूलधन के एक हिस्से को कवर करता है। शुरुआती भुगतान मुख्यतः ब्याज हैं; बाद के भुगतान मुख्यतः मूलधन हैं।
- डाउन पेमेंट
- नकद जो आप अग्रिम रूप से भुगतान करते हैं। बड़ा डाउन पेमेंट मूलधन को कम करता है और इसलिए मासिक भुगतान और कुल ब्याज को कम करता है।
- कुल ब्याज
- ऋण के पूरे जीवन में सभी ब्याज शुल्कों का योग — मूल मूलधन से परे भुगतान की गई राशि।
- उधार की कुल लागत
- मूलधन प्लस कुल ब्याज — पूरी राशि जो आप ऋण संतुष्ट होने तक चुकाएंगे।
अपना परिणाम समझना
इस कैलकुलेटर द्वारा दिखाया गया मासिक भुगतान केवल मूलधन और ब्याज है। इसमें बिक्री कर, पंजीकरण शुल्क, नाव बीमा, मरीना या स्लिप शुल्क, रखरखाव, या अंतराल कवरेज या विस्तारित वारंटी जैसे किसी भी वैकल्पिक ऐड-ऑन शामिल नहीं हैं। स्वामित्व की आपकी वास्तविक जेब से होने वाली लागत ऋण भुगतान अकेले से अधिक होगी, इसलिए इन्हें अलग से बजट करें।
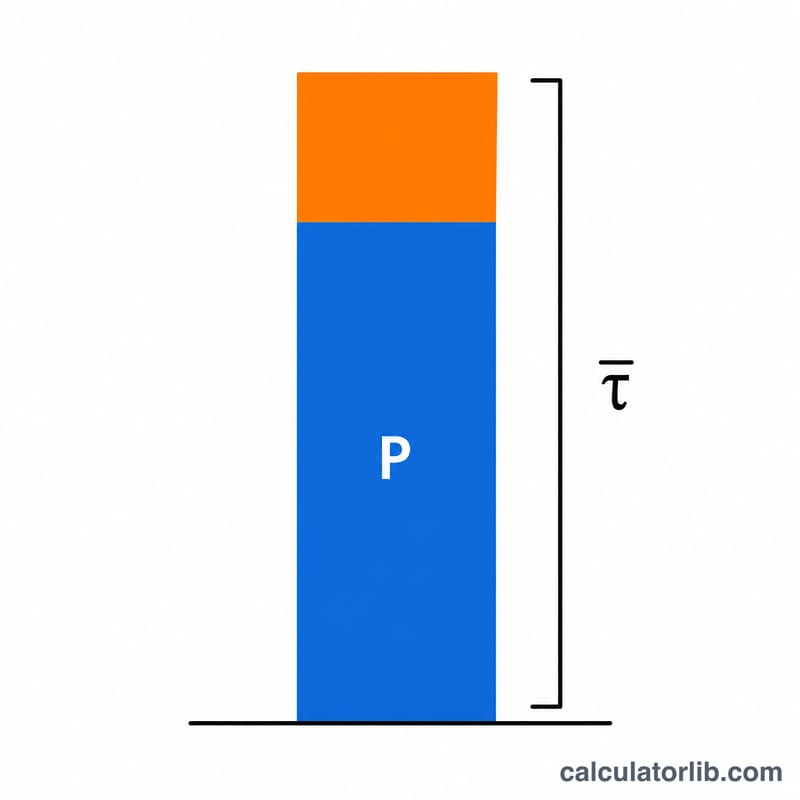
कुल ब्याज आंकड़ा संचयी राशि है जो आप उधार दी गई राशि के शीर्ष पर ऋणदाता को भुगतान करते हैं। इसकी गणना मासिक भुगतान को भुगतान की संख्या से गुणा करके, मूल मूलधन को घटाने के रूप में की जाती है: \(\text{कुल ब्याज} = (M \times n) - P\)। यह नकद का भुगतान करने के बजाय खरीद को वित्तीय करने की सच्ची कीमत है।
अवधि की लंबाई और कुल लागत के बीच एक सीधा, वास्तविक व्यापार-बंद है। एक लंबी अवधि मूलधन को अधिक भुगतान में फैलाती है, इसलिए प्रत्येक मासिक भुगतान छोटा होता है — लेकिन क्योंकि ब्याज अधिक वर्षों के लिए शेष राशि पर जमा होता है, आप कुल मिलाकर अधिक ब्याज का भुगतान करते हैं। एक छोटी अवधि मासिक भुगतान को बढ़ाती है लेकिन कुल ब्याज को कम करती है और आपको नाव में इक्विटी तेजी से बनाने देती है। एक अवधि चुनना इसलिए मासिक सामर्थ्य और कुल राशि के बीच एक संतुलन है जो आप ऋण के जीवन पर भुगतान करने के लिए तैयार हैं।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-17 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले प्रश्न
क्या इसमें कर, रजिस्ट्रेशन या बीमा शामिल है? नहीं। यह केवल मूलधन और ब्याज का अनुमान देता है। बीमा, रजिस्ट्रेशन और कोई भी शुल्क अलग से जोड़ें।
बोट लोन पर कितनी APR की उम्मीद करें? दरें क्रेडिट स्कोर, लोन की अवधि और नाव नई है या पुरानी—इन सब पर काफ़ी हद तक निर्भर करती हैं—अक्सर लगभग 6%–11% के बीच। अपने ऋणदाता द्वारा बताई गई दर का उपयोग करें।
क्या लंबी अवधि से मेरी किस्त कम हो सकती है? हाँ, लंबी अवधि मासिक किस्त को घटा देती है, लेकिन लोन की पूरी अवधि में चुकाए जाने वाले कुल ब्याज को बढ़ा देती है।