चेबीशेव प्रमेय क्या है?
चेबीशेव प्रमेय (जिसे चेबीशेव असमानता भी कहते हैं) यह बताती है कि माध्य से कितने मानक विचलन के भीतर कम से कम कितना डेटा ज़रूर आएगा — और सबसे खास बात यह है कि यह किसी भी वितरण पर लागू होती है, चाहे वह कितना ही तिरछा या अजीब आकार का क्यों न हो। आनुभविक नियम (Empirical Rule) सिर्फ़ घंटी के आकार वाले (सामान्य/normal) डेटा पर ही चलता है, जबकि चेबीशेव की सीमा हर हाल में सही साबित होती है।
इस कैलकुलेटर का उपयोग कैसे करें
बस k दर्ज करें, यानी माध्य से कितने मानक विचलन की दूरी आप देखना चाहते हैं। कैलकुलेटर आपको वह न्यूनतम अंश (और प्रतिशत) बता देगा जितना डेटा निश्चित रूप से उस सीमा के भीतर रहेगा, साथ ही वह अधिकतम अंश भी जो उस सीमा के बाहर जा सकता है। ध्यान रखें कि उपयोगी और धनात्मक परिणाम पाने के लिए \(k\) का मान 1 से बड़ा होना ज़रूरी है — \(k = 1\) पर प्रमेय कुछ भी सुनिश्चित नहीं करती (0%)।
सूत्र की व्याख्या
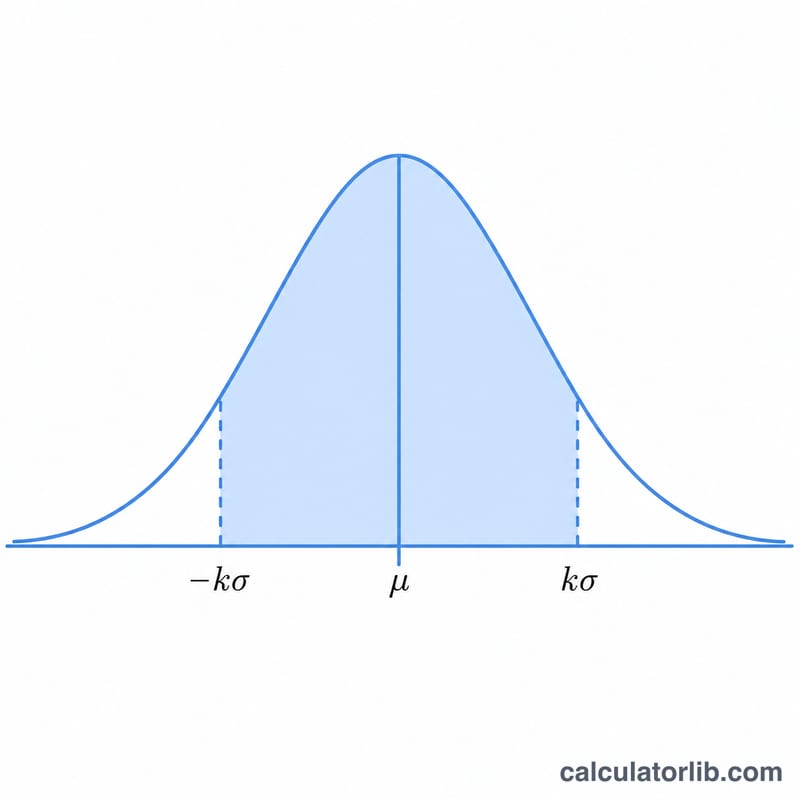
प्रमेय कहती है:
$$P(|X - \mu| < k\sigma) \geq 1 - \frac{1}{k^{2}}$$
यहाँ \(\mu\) माध्य है, \(\sigma\) मानक विचलन है, और \(k\) मानक विचलनों की संख्या है। \(1 - \frac{1}{k^{2}}\) वह न्यूनतम अंश है जो \((\mu - k\sigma,\ \mu + k\sigma)\) अंतराल के भीतर निश्चित रूप से होगा। इसका पूरक, यानी \(\frac{1}{k^{2}}\), वह अधिकतम अंश है जो इस अंतराल से बाहर हो सकता है।
हल किया हुआ उदाहरण
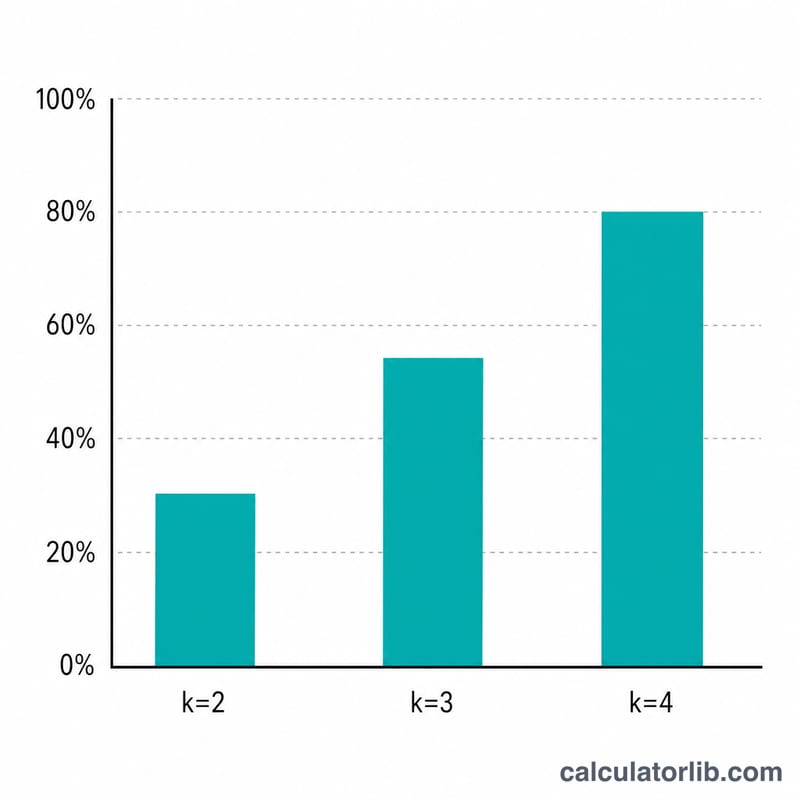
मान लीजिए \(k = 2\) है। तब $$1 - \frac{1}{2^{2}} = 1 - \frac{1}{4} = 0.75$$ होगा। यानी पूरे डेटा का कम से कम 75% हिस्सा माध्य के 2 मानक विचलन के भीतर रहेगा, और ज़्यादा से ज़्यादा 25% ही बाहर जा सकता है — वितरण के आकार से कोई फ़र्क नहीं पड़ता। \(k = 3\) के लिए यह सीमा \(1 - \frac{1}{9} \approx 88.89\%\) हो जाती है।
अक्सर पूछे जाने वाले सवाल
\(k\) का मान 1 से बड़ा क्यों होना चाहिए? \(k = 1\) पर सीमा \(1 - \frac{1}{1} = 0\) निकलती है, जो कुछ भी सुनिश्चित नहीं करती। और \(k < 1\) होने पर सीमा ऋणात्मक यानी अर्थहीन हो जाती है, इसलिए कैलकुलेटर ऐसे में 0% दिखाता है।
यह आनुभविक नियम (Empirical Rule) से कैसे अलग है? आनुभविक नियम (68-95-99.7) अनुमानित प्रतिशत देता है, लेकिन सिर्फ़ सामान्य वितरण के लिए। वहीं चेबीशेव प्रमेय हर वितरण के लिए एक सुनिश्चित न्यूनतम सीमा देती है, इसलिए इसके प्रतिशत हमेशा कम (यानी ज़्यादा सतर्क) होते हैं।
क्या \(k\) दशमलव में हो सकता है? जी हाँ। \(k\) कोई भी मान हो सकता है जो 1 से बड़ा हो, जैसे 1.5 या 2.5; सूत्र \(1 - \frac{1}{k^{2}}\) पूर्णांक न होने पर भी बराबर काम करता है।