रेंटल इनकम कैलकुलेटर क्या है?
यह कैलकुलेटर रियल एस्टेट निवेशकों और मकान मालिकों को किसी किराए की प्रॉपर्टी से होने वाले मुनाफे का अनुमान लगाने में मदद करता है। यह आपके मासिक किराए और दूसरी आमदनी को सालाना आंकड़े में बदलता है, फिर खाली रहने (वैकेंसी) की छूट और संचालन खर्च घटाकर नेट ऑपरेटिंग इनकम (NOI) निकालता है, और उसके बाद मॉर्गेज की किस्तें घटाकर आपका कैश फ्लो दिखाता है। प्रॉपर्टी की कीमत डालने पर यह कैप रेट भी निकाल देता है। यह टूल किसी एक मुद्रा तक सीमित नहीं है, पर इसमें डॉलर ($) के लेबल इस्तेमाल हुए हैं; गणित का तरीका हर देश में एक जैसा ही लागू होता है — आप अपनी मुद्रा (जैसे ₹) के हिसाब से इसे पढ़ सकते हैं।
इसका इस्तेमाल कैसे करें
मासिक किराया, कोई और मासिक आमदनी (पार्किंग, लॉन्ड्री, स्टोरेज वगैरह), और वैकेंसी रेट डालें — यानी वह समय जब यूनिट खाली रहती है। इसके बाद अपने सालाना संचालन खर्च जोड़ें — प्रॉपर्टी टैक्स, बीमा, रखरखाव (मेंटेनेंस), मैनेजमेंट फीस, सोसाइटी/HOA शुल्क, और वे यूटिलिटी बिल जो आप भरते हैं (लेकिन मॉर्गेज की मूल राशि/ब्याज नहीं, जो अलग से डाली जाती है)। फिर मासिक मॉर्गेज किस्त और प्रॉपर्टी की कीमत डालें ताकि कैश फ्लो और कैप रेट दिखे।
फॉर्मूला समझें
ग्रॉस सालाना आमदनी = (मासिक किराया + अन्य आमदनी) × 12। वैकेंसी लॉस = ग्रॉस आमदनी × वैकेंसी रेट। इफेक्टिव ग्रॉस इनकम = ग्रॉस − वैकेंसी।
$$\text{NOI} = \text{इफेक्टिव ग्रॉस इनकम} - \text{संचालन खर्च}$$सालाना कैश फ्लो = NOI − (मासिक मॉर्गेज × 12)। कैप रेट = NOI ÷ प्रॉपर्टी की कीमत × 100। NOI में फाइनेंसिंग (कर्ज) को जानबूझकर शामिल नहीं किया जाता, ताकि आप अलग-अलग प्रॉपर्टी की बराबरी से तुलना कर सकें।
$$\text{Cash Flow} = \text{NOI} - \text{Annual Mortgage}$$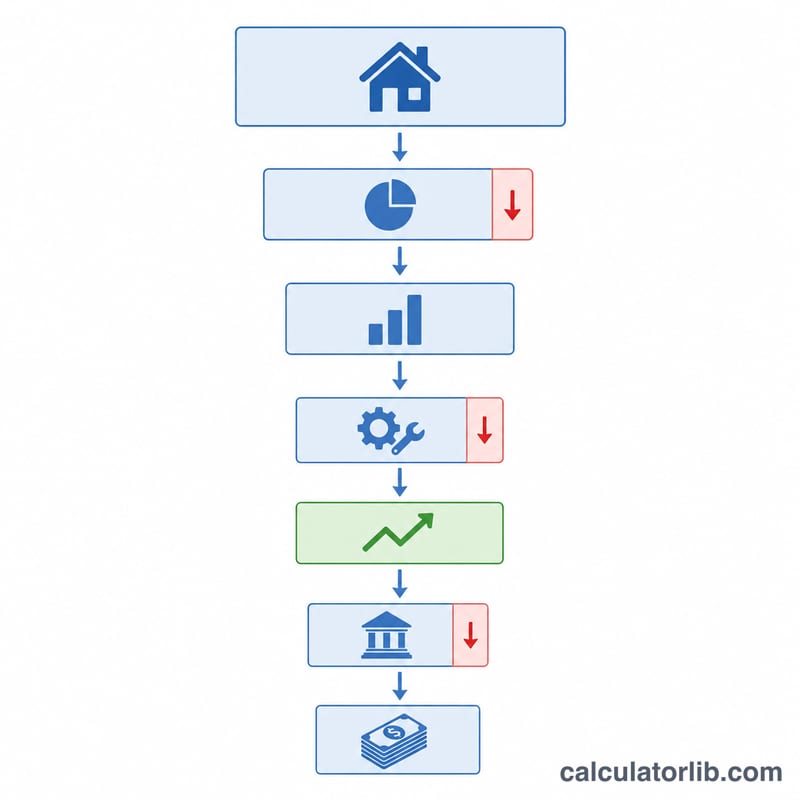
हल किया हुआ उदाहरण
किराया $1,500/माह, कोई और आमदनी नहीं, 5% वैकेंसी, $4,000 सालाना खर्च, $800/माह मॉर्गेज, $200,000 कीमत। ग्रॉस = $18,000। वैकेंसी = $900। इफेक्टिव = $17,100।
$$\text{NOI} = \$17{,}100 - \$4{,}000 = \$13{,}100$$सालाना मॉर्गेज = $9,600।
$$\text{Cash Flow} = \$13{,}100 - \$9{,}600 = \$3{,}500/\text{साल}$$(लगभग $291.67/माह)।
$$\text{Cap Rate} = \frac{13{,}100}{200{,}000} = 6.55\%$$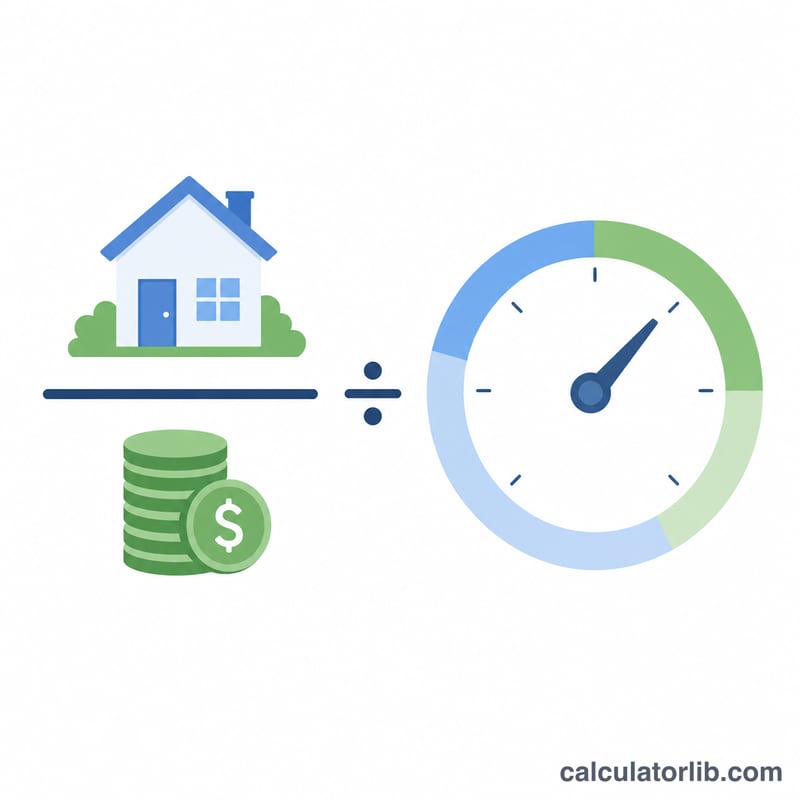
अक्सर पूछे जाने वाले सवाल
क्या मॉर्गेज को संचालन खर्च में जोड़ना चाहिए? नहीं। NOI में कर्ज की किस्तें शामिल नहीं होतीं; मॉर्गेज को बाद में घटाकर कैश फ्लो निकाला जाता है।
अच्छा कैप रेट कितना होता है? यह हर बाजार के हिसाब से अलग होता है, पर कई निवेशक 5–10% का लक्ष्य रखते हैं। कम जोखिम वाले इलाकों में अक्सर कैप रेट कम होता है।
वैकेंसी रेट क्यों जोड़ें? कोई भी यूनिट साल भर 100% किराए पर शायद ही रहती है; 5–8% मानना एक आम और सतर्क अनुमान है।