将来の給与シミュレーターとは?
「将来の給与シミュレーター」は、毎年一定の割合で給与が上がった場合に、将来いくら稼げるようになるかを予測するツールです。毎年の昇給を複利のように積み重ねて計算するため、わずかな昇給率でも長い目で見ると年収に大きな差が生まれることがわかります。
使い方
現在の年収、見込みの年間昇給率(%)、そして予測したい年数を入力してください。シミュレーターが将来の予測年収と、その期間における年収の増加額をまとめて表示します。
計算式の解説
このツールでは、複利成長の計算式を使っています。
$$\text{将来の年収} = \text{現在の年収} \times (1 + r)^{n}$$
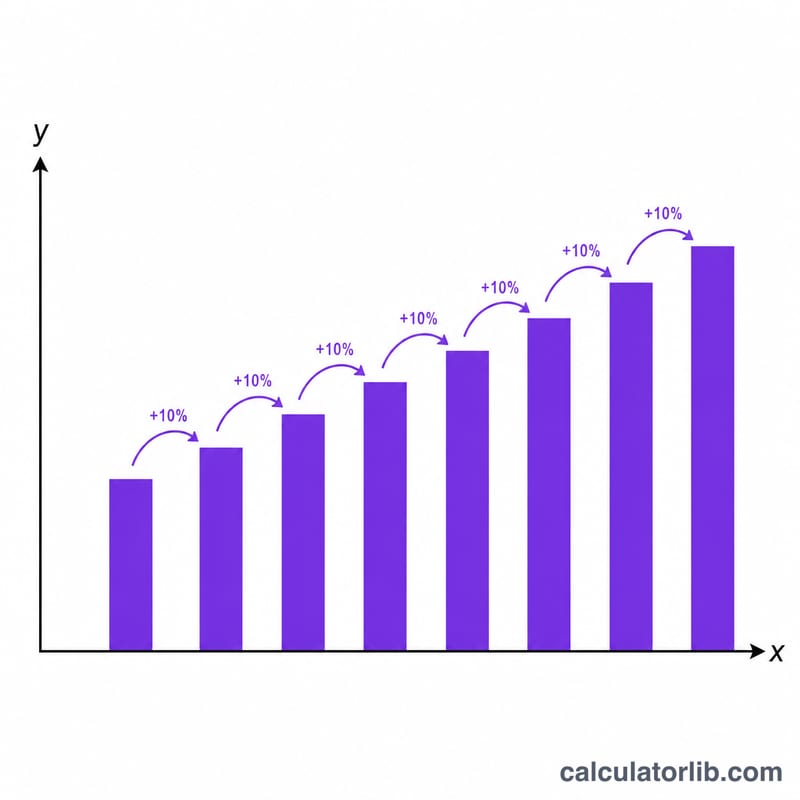
ここで \(r\) は年間昇給率を小数で表したもの(3%の昇給なら0.03)、\(n\) は年数です。昇給は毎年、前年より高くなった給与に上乗せされていくため、年を追うごとに増え方が加速していきます。横ばいではなく、雪だるま式に伸びていくのがポイントです。
計算例
たとえば現在の年収が50,000ドルで、今後10年間にわたって毎年3%の昇給があると見込んだ場合を考えてみましょう。計算は $$50{,}000 \times (1.03)^{10} = 50{,}000 \times 1.343916 \approx 67{,}196\text{ドル}$$ となります。これは現在の年収から約17,196ドルの増加で、毎年の昇給が複利で積み重なるだけでこれだけの差が生まれるのです。
※本ツールはドル建ての例で説明していますが、計算式自体は通貨を問わず同じです。円でお使いになる場合は、ドルを円に置き換えてそのままご利用いただけます。
異なる昇給率と期間における給与の伸び
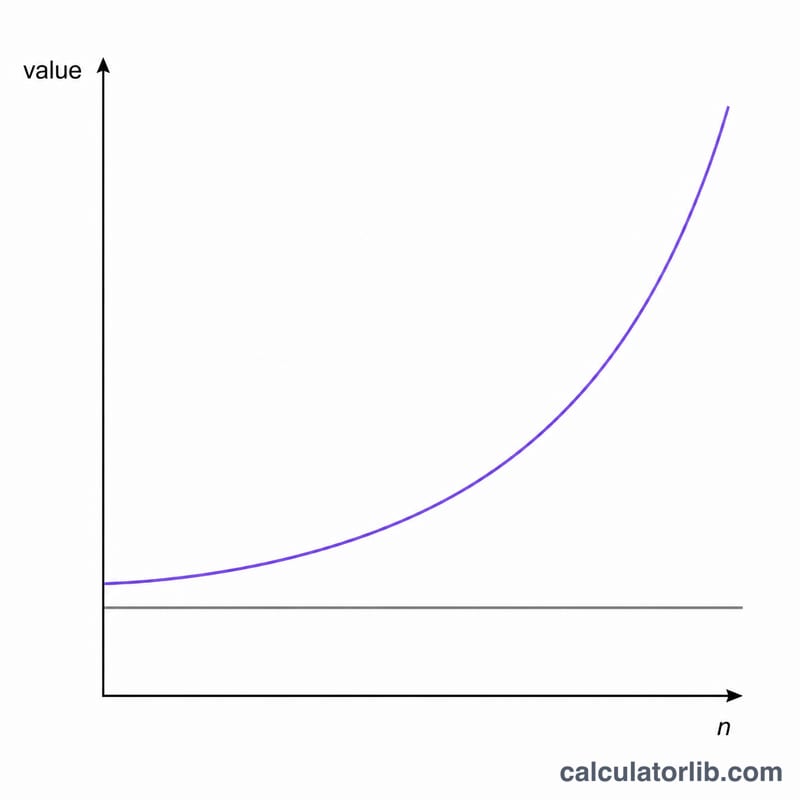
以下の表は、50,000ドルの給与を出発点とし、\(\text{Future Salary} = 50{,}000 \times (1+r)^{n}\) を用いて毎年一定の昇給を適用したものです。ここで \(r\) は昇給率、\(n\) は年数です。各セルには、予測給与と、括弧内に50,000ドルの初任給からの増加額(ドル)を示しています。すべての金額は名目値で、税引前です。
| 年間昇給率 | 5年後 | 10年後 | 20年後 |
|---|---|---|---|
| 2% | $55,204.04 (+$5,204.04) | $60,949.72 (+$10,949.72) | $74,297.37 (+$24,297.37) |
| 3% | $57,963.70 (+$7,963.70) | $67,195.82 (+$17,195.82) | $90,305.56 (+$40,305.56) |
| 4% | $60,832.65 (+$10,832.65) | $74,012.21 (+$24,012.21) | $109,556.16 (+$59,556.16) |
| 5% | $63,814.08 (+$13,814.08) | $81,444.73 (+$31,444.73) | $132,664.89 (+$82,664.89) |
注目すべき傾向が2つあります。第一に、昇給率のわずかな差は、期間が長くなるほど大きな影響を与えます。5年後では、5%は2%より約8,610ドル多くなりますが、20年後にはその差は約58,368ドルに広がります。第二に、増加額は期間に比例しません。3%の場合、期間を10年から20年に倍増すると、ドルでの増加額は2倍以上になります(17,195.82ドル対40,305.56ドル)。
予測給与の解釈
この結果は名目・税引前の金額です。「名目」とは、物価上昇を調整せず将来のドル建てで示されていることを意味し、所得税、社会保険料、退職金の拠出、その他の控除が差し引かれる前の金額です。また、年1回の一定の昇給率が途切れなく適用され、昇進、転職、減給がないことを前提としています。
このため、この出力は実際に得られる収入を予想ではなく数学的な試算です。実際の給与の推移は一様ではありません。この計算ツールは、仮定した単一の昇給率が毎年続いた場合に何が起こるかを示すものです。
名目成長と実質成長
実質成長は、インフレ後に購買力がどれだけ変化するかを示します。一般的な近似式は次のとおりです。
$$\text{real rate} \approx \text{raise} - \text{inflation}$$
正確な式は次のとおりです。
$$\text{real rate} = \frac{1+\text{raise} }{1+\text{inflation} } - 1$$
例えば、昇給率3%、インフレ率2%の場合、近似式では約1%となります。正確な計算は \(\frac{1.03}{1.02} - 1 \approx 0.0098\)、すなわち約0.98%です。両者は率が低いときにはほぼ一致し、率が高くなるとずれが大きくなります。インフレ率が昇給率を上回る場合、実質成長率はマイナスになり、給与はドル建てでは増えても、買える物は減ります。
ドルでの増加額が増え続ける理由
各昇給は前年の高い給与に対して適用されるため、複利効果が生じます。50,000ドルに対する3%の昇給では、1年目に1,500ドル増えます。2年目は51,500ドルに対して適用され、1,545ドル増えます。3年目は約1,591ドル増えます。割合は一定ですが、ドルでの増加額は毎年大きくなります。そのため、表における20年後の増加額は、5年後の増加額の4倍をはるかに超えています。
この出力は予測ではなく、前提条件を比較するための道具として扱ってください。例えば、昇給率が3%と4%の場合に最終的な結果がどのように変わるかを比べるといった使い方です。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
インフレ(物価上昇)は考慮されますか? いいえ。表示されるのは名目上の給与の伸びです。実質的な(インフレ調整後の)伸びを知りたい場合は、入力する昇給率から想定インフレ率を差し引いてから入力してください。
昇給率はどのくらいに設定すればよいですか? お勤め先の一般的な定期昇給率を目安にするとよいでしょう。日本の場合は年1〜3%程度、欧米企業では2〜5%程度が一つの目安です。複数のパターンを試して比較してみるのがおすすめです。
昇進(昇格)も反映できますか? 一定の昇給率だけでは難しいですが、期間を区切って計算することで対応できます。たとえば「最初の数年は一定の率で、昇進後はより高い率で」といったように、いくつかの区間に分けてシミュレーションしてみてください。