この計算ツールでできること
給与の割合計算ツールは、給与額の指定したパーセントが具体的にいくらになるのかを正確に算出します。昇給額の見積もり、ボーナス、退職金の積立額、源泉徴収額、あるいは給与のうち特定の用途にどれくらい使われているかなど、さまざまな場面の計算を瞬時に行えます。数字だけを扱うため、円でもドルでも、どんな通貨にも対応します。
使い方
最初の欄に給与額を、2つ目の欄に計算したいパーセントを入力してください。そのパーセントに相当する金額と、その金額を差し引いた残りの給与額が表示されます。たとえば「10%の昇給で年収がいくら増えるか」や「米国の確定拠出年金(401(k))に6%を拠出すると年間いくらかかるか」といった計算がすぐにできます。なお401(k)は米国の制度で、日本の確定拠出年金(iDeCo・企業型DC)とは仕組みやルールが異なります。
計算式の解説
基本となる式はとてもシンプルです。金額 = 給与 × パーセント ÷ 100。
$$\text{金額} = \text{給与} \times \frac{\text{パーセント (\%)}}{100}$$パーセントは「100分のいくつ」を表す割合なので、100で割ることで小数の倍率に変換できます。その倍率を給与に掛ければ、該当する部分の金額が求められます。残りの給与は、元の給与からこの金額を引くだけで計算できます。
$$\text{残り} = \text{給与} - \text{金額}$$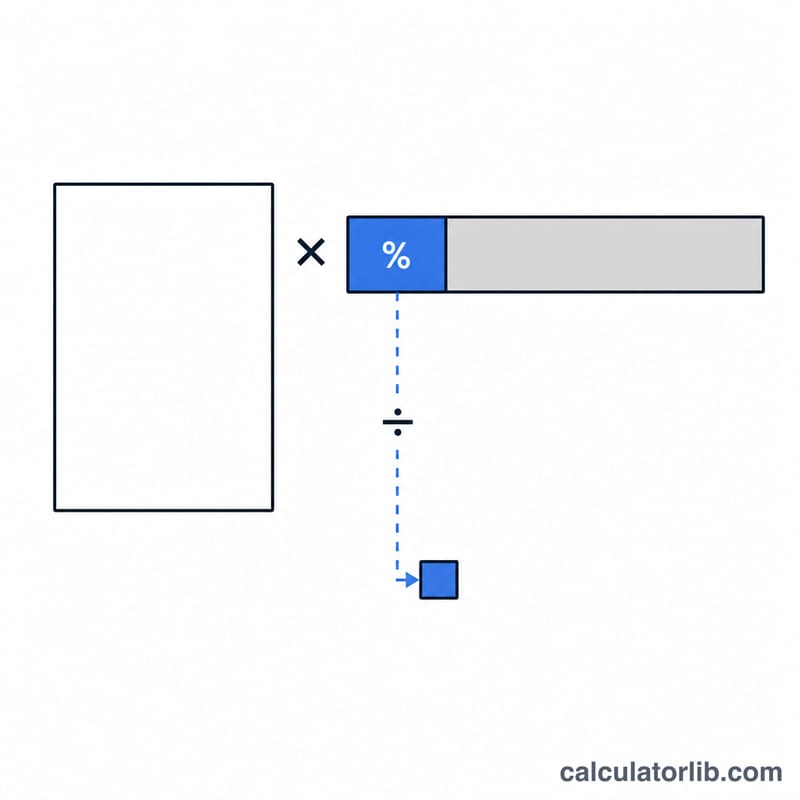
計算例
たとえば給与が50,000ドルで、その10%がいくらになるか知りたいとします。数字を当てはめると、
$$50{,}000 \times \frac{10}{100} = 5{,}000$$つまり50,000ドルの給与の10%は5,000ドルで、残りは45,000ドルになります。仮に15%を計算する場合は、
$$50{,}000 \times \frac{15}{100} = 7{,}500$$ドルとなります。
給与のよくあるパーセンテージとその意味
給与の一定のパーセンテージは、給与計算、福利厚生、予算編成で何度も繰り返し出てきます。以下の表は、最も広く記録されているもの、それらが適用される基礎、および数値の出所を一覧にしています。 給与税の行は米国連邦規則(SSA/IRS)であり、他の国には適用されません。米国外にいる場合は、自分の国の拠出率に置き換えてください。
| パーセンテージ | 内容 | 適用対象 | 出所/標準 |
|---|---|---|---|
| 6.2% | 社会保障(OASDI)税、従業員負担分—雇用主は同額の6.2%を負担します | 総給与。ただし年間社会保障賃金ベースまでのみ。ベースを超える収入はOASDIの対象外です | 米国連邦法。賃金ベースはSSAによって毎年設定されます |
| 1.45% | メディケア税、従業員負担分—雇用主も1.45%を負担します | 全給与。上限なし | 米国連邦法(IRS) |
| 0.9% | 追加メディケア税—従業員のみ、雇用主負担なし | 申告ステータスに依存するIRS閾値を超える総給与 | 米国連邦法(IRS) |
| 7.65% | FICA合計(6.2% + 1.45%)、従業員負担分 | 総給与。6.2%部分は賃金ベースでキャップされます | 米国連邦法(SSA/IRS) |
| 3%–15% | 典型的な従業員401(k)選択繰延範囲。多くのプランは下限で自動登録し、段階的に増加します | 総給与(従来の繰延は税引前、Roth繰延は税引後) | 典型的な業界慣行。年間繰延ドル上限はIRSによって設定されます |
| 最初の6%の50% | 一般的な雇用主マッチ式—従業員が少なくとも6%を繰延する場合、給与の最大3%に相当します | 総給与 | 典型的な業界慣行(プラン固有。また一般的:最初の3%の100%) |
| 3%–4% | 典型的な年間メリット/生活費給与増 | 現在の総基本給 | 典型的な業界慣行。雇用主、年、インフレーションにより異なります |
| 10%–15% | 昇進に伴う典型的な給与増 | 現在の総基本給 | 典型的な業界慣行 |
| 50% / 30% / 20% | 予算分割:必需品/欲望/貯蓄と債務返済 | 税引後(純)手取り給与、総給与ではない—これはここで純額で定義された唯一のルールです | 人気のある予算ガイドライン、法的標準ではない |
現在の税年のキャップと閾値を確認してください。 社会保障賃金ベース、追加メディケア税閾値、および401(k)拠出制限は定期的に調整されます(賃金ベースと繰延制限は通常毎年)。上記のレートは長期間安定していますが、それらが添付されるドル上限はそうではありません—計算している年に発行された図を常に確認してください。
一般的なシナリオ全体の給与のパーセンテージ
以下の各セルは単に \(\text{給与} \times \frac{\text{パーセンテージ}}{100}\) です。金額は年間であり、入力する通貨で表示されます—ドル記号は説明的です。
| 年間給与 | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40,000 | $400 | $1,200 | $2,000 | $4,000 | $6,000 | $8,000 |
| $60,000 | $600 | $1,800 | $3,000 | $6,000 | $9,000 | $12,000 |
| $80,000 | $800 | $2,400 | $4,000 | $8,000 | $12,000 | $16,000 |
| $100,000 | $1,000 | $3,000 | $5,000 | $10,000 | $15,000 | $20,000 |
| $150,000 | $1,500 | $4,500 | $7,500 | $15,000 | $22,500 | $30,000 |
各列は線形です。 給与を2倍にすると金額も2倍になり、パーセンテージを2倍にしてもそうなります—この計算にはブラケット、閾値、または丸め手順はありません。これにより、1%が有用な心的錨になります: $80,000の1%は$800であるため、7%は \(7 \times \$800 = \$5{,}600\) であり、12.5%は \(12.5 \times \$800 = \$10{,}000\) です。
給料日ごと。 年間数値は抽象的に見えるため、給与期間の数で除算してください—隔週は26、半月は24、月は12:
| 年間金額 | 隔週(÷ 26) | 月間(÷ 12) |
|---|---|---|
| $1,200 | $46.15 | $100.00 |
| $3,000 | $115.38 | $250.00 |
| $4,000 | $153.85 | $333.33 |
| $8,000 | $307.69 | $666.67 |
| $15,000 | $576.92 | $1,250.00 |
したがって、退職繰延を5%から10%に引き上げる$80,000を稼いでいる従業員は、年間追加$4,000を移動しています。または、26の隔週給与のそれぞれから約$153.85を移動しています—税引前拠出の税効果を考慮する前に。
結果の解釈
この計算機は、入力した数値に対して1つの操作を実行します:
$$\text{金額} = \text{給与} \times \frac{\text{パーセンテージ}}{100}$$
この計算機は、入力した給与が総給与であるか手取りであるかをわかりません。わかる必要もありませんが、あなたにはわかる必要があります。答えがあなたが提供した任意のベースを継承するからです。総年間給与を入力すると、総給与のパーセンテージが得られます。手取り給与を入力すると、純額のパーセンテージが得られます。これは重要です。2つの慣例は相互交換可能ではないからです: 給与控除—税金、退職繰延、保険料—は従来、総給与に対して定義されていますが、50/30/20分割などの家計予算ルールは税引後収入に対して定義されています。 総給与に対して20%の貯蓄目標を実行し、純給与に対して20%の目標を実行すると、同じ仕事からまったく異なるドル数が生じます。
残りは手取り給与ではありません。 2番目の出力は単に \(\text{給与} - \text{金額}\) です—このパーセンテージを引いた後に残されたもの。それは給与明細の推定値ではありません。実際の給与明細は複数の控除を一度にスタックし、順序と税務処理が異なります: 従来の401(k)繰延とほとんどの健康保険料は税引前に出ており、したがって所得税が計算される賃金を減らし、一方Roth拠出、賃金差し押さえ、および多くの自発的給付は税引後に出ています。1つのパーセンテージを引くことは、他のパーセンテージの組み合わせ効果についてあなたに何も教えてくれません。
キャップされたパーセンテージは高給では崩れます。 一部のパーセンテージベースの控除は、上限までのみ適用されます。最も明確な例は米国社会保障税です: 6.2%は年間賃金ベースまでの給与にのみ適用され、それを超えるとまったく停止します。そのベースをはるかに上回る給与に6.2%を乗じると、結果は実際の税を誇大表現します。場合によっては実質的に。同じ警告は、退職繰延(パーセンテージベースから固定年間ドル制限に達するまで)および最大拠出のある利益に適用されます。定額パーセンテージ計算は、パーセンテージがすべてのドルに実際に適用される範囲でのみ正確です。
このツールが何であるか。 それは算術—正確な、四捨五入されていない乗算—税金、給与、または源泉徴収計算ではありません。実際の源泉徴収は、申告ステータス、控除または同等の申告、州、州および地方管轄区域、年初からの収入、プラン固有の雇用主ルール、および働いている国の税法に依存します。結果を使用して拠出を検討し、昇給をフレーミングし、給与明細の行を正気チェックします。給与計算システム、公式税表、または適格な専門家を使用して、実際に源泉徴収されるものを決定します。このセクションは一般的な情報であり、税金、給与、または財務上のアドバイスではなく、個人的に拠出または貯蓄する必要があるパーセンテージについて推奨事項はありません。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
昇給の計算にも使えますか? はい、使えます。現在の給与と昇給率(パーセント)を入力すれば、増加する金額がわかります。その金額を給与に足せば、昇給後の総額になります。
どんな通貨でも使えますか? もちろんです。計算は通貨に依存しないので、入力した通貨でそのまま結果が表示されます。
パーセントを足した後の新しい給与額はどう求めますか? 算出された金額を元の給与に足してください。あるいは、P%の昇給は給与を\(\left(1 + \frac{P}{100}\right)\)倍する、と覚えておくと便利です。