シフト手当(シフト・ディファレンシャル)とは?
シフト手当とは、夜勤・深夜勤務・週末勤務といった「働きにくい時間帯」に対して雇用主が上乗せして支払う割増賃金のことです。海外(主に米国など)では「shift differential」と呼ばれ、通常は基本時給に対する割増率(%)で表されます。日本の労働基準法における深夜割増(22時~翌5時の25%増)や休日割増とは制度が異なりますが、考え方は似ています。この計算ツールは、その割増率を実際の金額に変換し、シフトごとの実質時給と総支給額を表示します(金額はドル建てで計算します)。
この計算ツールの使い方
入力する値は3つだけです。基本時給(通常の時給)、雇用主が支払うシフト割増率(%)、そして実際に働いた時間数を入力してください。計算ツールは即座に、シフトの総支給額、割増を反映した実質時給、割増なしの基本給、そして割増によって追加された金額を表示します。
計算式の解説
計算はとてもシンプルです。割増率を小数に直し(100で割る)、1を足してから基本時給に掛けると実質時給が求まります。これに労働時間を掛ければ総支給額になります。
$$\text{シフト給} = \text{基本時給} \times \left(1 + \frac{\text{割増率\%}}{100}\right) \times \text{労働時間}$$
割増分の金額だけを知りたい場合は、総支給額から「割増なしの基本時給で働いた場合の金額」を差し引けば求められます。
計算例
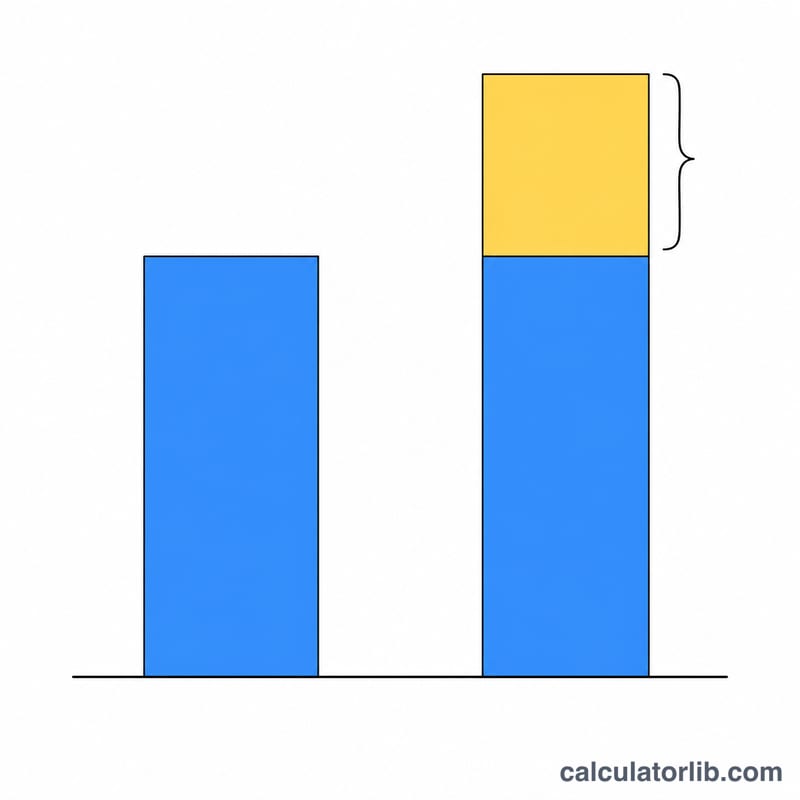
たとえば時給20.00ドルで、割増率10%の夜勤を8時間働いたとします。実質時給は \(20 \times (1 + 0.10) = 22.00\) ドル。総支給額は \(22 \times 8 = 176.00\) ドルになります。割増がなければ \(20 \times 8 = 160.00\) ドルなので、割増によって16.00ドルが上乗せされる計算です。
典型的なシフト手当の範囲
シフト手当は雇用主、業種、労働組合の契約、地域によって大きく異なるため、以下の範囲は一般的によく挙げられる大まかな目安であり、基準ではありません。実際の手当額は、必ず雇用契約書、従業員ハンドブック、または団体交渉協定で確認してください。
| シフトの種類 | 一般的に挙げられる範囲(おおよそ) | 備考 |
|---|---|---|
| 夕方/交代制(スイング) | 基本給より約5%~10%増、または1時間あたりおよそ$0.50~$2.00 | 夕方から夜にかかるシフトに適用されることが多い。 |
| 夜間/深夜/オーバーナイト | 基本給より約10%~15%増、または1時間あたりおよそ$1.00~$4.00 | 通常のシフト手当の中で最も高いことが多く、医療、製造、物流で一般的。 |
| 週末 | 基本給より約5%~15%増、または一律の時間額 | 勤務時間ごとに支払われる場合や、特定の週末シフトのみに支払われる場合がある。 |
| 祝日 | 多くの場合、基本給の1.5倍(50%増)以上、場合によっては2倍 | 雇用主の方針または契約によって定められ、普遍的なルールではない。 |
重要な背景
- 米国:シフト手当を支払う連邦の義務はありません。公正労働基準法(FLSA)は、夕方、夜間、週末、祝日の勤務に対する追加賃金を義務付けていません。手当は雇用主の方針、労働組合の合意、または契約の問題です。州や地方の規則では、別途のスケジュールや割増賃金に関する規定がある場合があるため、お住まいの地域のルールを確認してください。
- 割合と定額:多くの雇用主は、割合ではなく1時間あたりの定額(例:固定の上乗せ額)を支払います。この計算ツールは割合を使用します。定額の上乗せをモデル化するには、金額を基本時給で割り、100を掛けて同等の割合を求めてください。
- 残業代との関係:米国では、適用除外ではない従業員に支払われる手当は、一般的に残業代の計算に用いられる「通常の時給単価(regular rate)」の一部となり、残業代が増える場合があります。雇用主がこれをどのように適用しているか確認してください。
- その他の国:夜間や週末の割増に関するルールや慣行は国によって異なり、法律や団体協約で義務付けられている場合もあります。上記の範囲は一般的な例示であり、特定の法域についての主張ではありません。
これは一般的な情報であり、法律または専門的な給与計算に関する助言ではありません。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
シフト手当に税金はかかりますか? はい。シフト手当も通常の給与とみなされ、ほかの収入と同様に課税されます。
残業代の計算に含まれますか? 多くの国・地域では、シフト手当は残業代を算出する際の「基準賃金(regular rate)」に含まれます。お住まいの地域の労働法規を確認してください。日本の場合も、割増賃金の算定基礎に含まれるかは賃金の性質によって異なります。
割増は%ではなく定額にできますか? 雇用主によっては、定額の上乗せ(例:+2ドル/時)を支払う場合もあります。このツールは割増率(%)を前提としていますので、定額の場合はまず基本時給に加算してからご利用ください。