O que esta calculadora faz
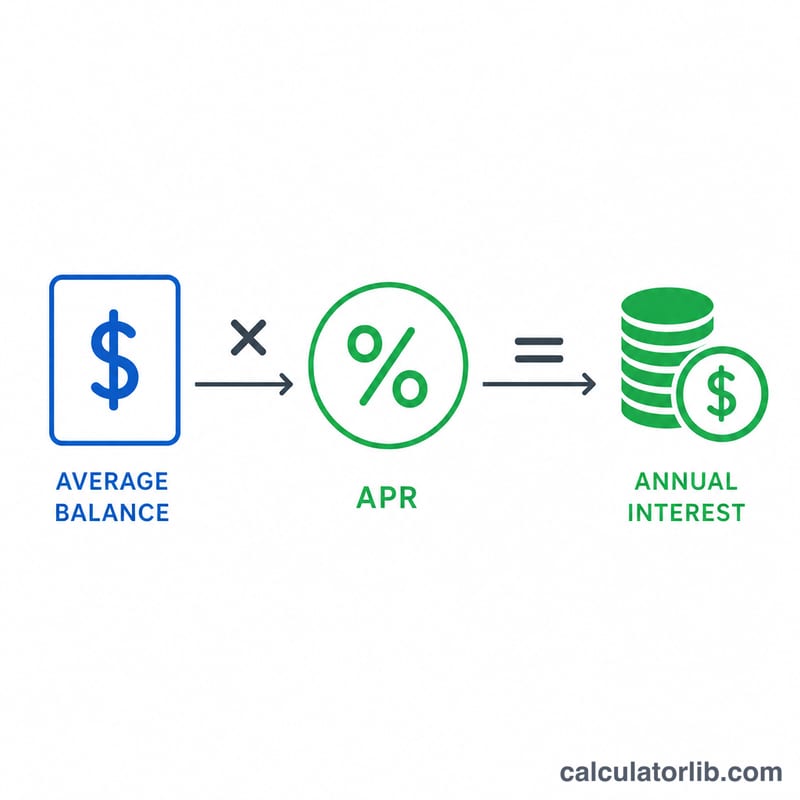
A Calculadora de Custo Anual de Juros estima quanto você paga de juros em um ano por manter um saldo devedor no cartão de crédito ou em uma linha de crédito rotativo. Ao multiplicar o seu saldo médio devedor pela taxa percentual anual (APR), você obtém um valor claro em dólares do custo do empréstimo — dinheiro que não faz nada para reduzir o que você deve.
Como usar
Informe o saldo médio que você costuma manter ao longo do ano e a APR do seu cartão (que aparece na fatura). A calculadora retorna a estimativa de juros anuais, além de detalhamentos mensais e diários simples para que você veja o custo acumulado. Use o saldo médio, e não o maior saldo de uma única fatura, para obter o valor anual mais realista.
A fórmula explicada
A equação principal é $$\text{Juros Anuais} = \text{Saldo Médio} \times \frac{\text{TAE (\%)}}{100}$$ A APR é dividida por 100 para converter a porcentagem em taxa decimal. Os juros mensais são aproximados como o valor anual dividido por 12, e os juros diários como o valor anual dividido por 365: $$\text{Mensal} = \frac{\text{Juros Anuais}}{12} \qquad \text{Diário} = \frac{\text{Juros Anuais}}{365}$$ Esta é uma estimativa direta, sem capitalização — os juros reais do cartão normalmente são capitalizados diariamente, então o seu custo real pode ser um pouco maior.
Exemplo prático
Suponha que você mantenha um saldo médio de $3.000 em um cartão com APR de 22,5%. $$\text{Juros Anuais} = 3\,000 \times \frac{22{,}5}{100} = 3\,000 \times 0{,}225 = \$675 \text{ por ano}$$ Isso equivale a cerca de $56,25 por mês e aproximadamente $1,85 por dia — tudo gasto apenas para manter a dívida existindo.
Perguntas frequentes
O resultado é exato? Não. É uma estimativa de juros simples. Os cartões normalmente capitalizam os juros diariamente, então o seu custo real pode ser alguns pontos percentuais maior do que o exibido.
Qual saldo devo informar? Use o seu saldo médio diário ou mensal ao longo do ano, e não um pico isolado, para obter um valor anual realista.
Como posso reduzir esse custo? Pague mais do que o mínimo, transfira a dívida para um cartão com APR menor ou quite o saldo por completo — cada dólar do principal que você paga reduz os juros futuros.