O que é o Índice de Cobertura do Serviço da Dívida?
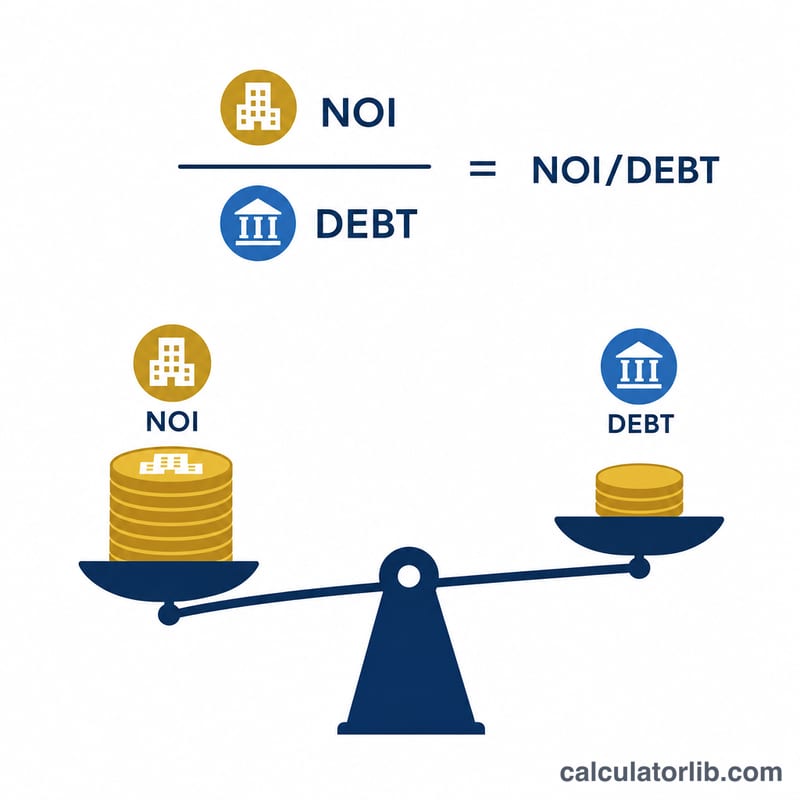
O Índice de Cobertura do Serviço da Dívida (DSCR, na sigla em inglês) mede a capacidade de um imóvel gerador de renda ou de uma empresa de cobrir suas obrigações de dívida com o fluxo de caixa operacional. Os credores o utilizam bastante em financiamentos imobiliários comerciais e empresariais para avaliar o risco de inadimplência. Um DSCR acima de 1,0 significa que há mais receita do que dívida a pagar; abaixo de 1,0, o fluxo de caixa é insuficiente para cobrir integralmente a dívida.
Como usar esta calculadora
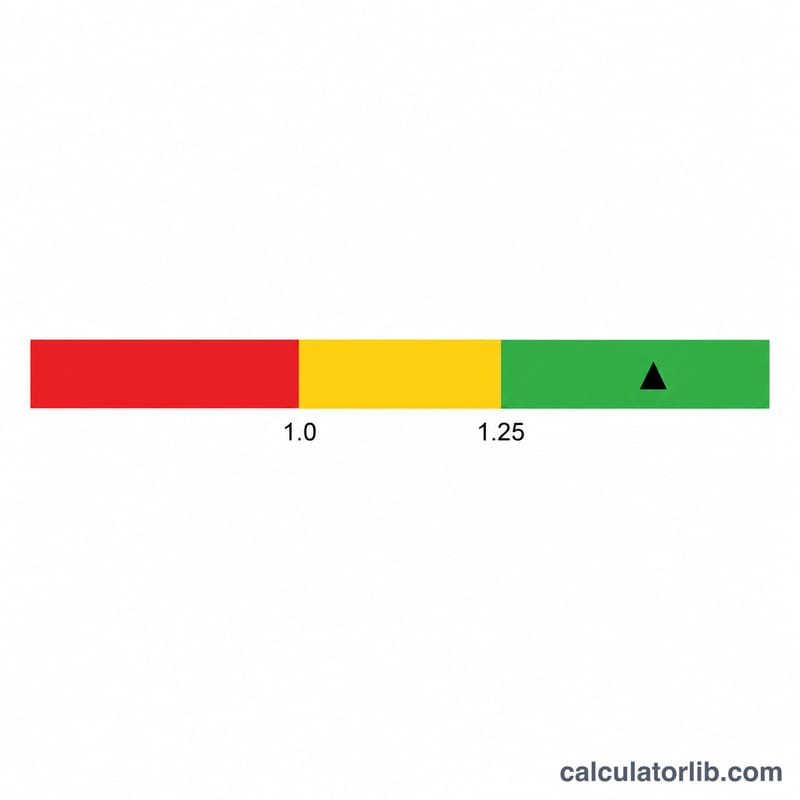
Informe o seu Resultado Operacional Líquido (NOI) anual — receita bruta menos despesas operacionais, excluindo pagamentos de dívida e depreciação. Depois, informe o Serviço Total da Dívida anual — a soma dos pagamentos de principal e juros de todos os empréstimos no ano. A calculadora divide os dois valores instantaneamente e classifica o resultado como Forte, Adequado ou Insuficiente.
A fórmula explicada
$$\text{DSCR} = \dfrac{\text{Lucro Operacional Líquido}}{\text{Serviço da Dívida Total}}$$ Se um imóvel gera um NOI de $120.000 e tem um serviço da dívida anual de $100.000, o DSCR é \(120\,000 \div 100\,000 = 1{,}20\). Isso significa que o imóvel gera 20% mais receita do que o necessário para pagar a dívida.
Exemplo prático
Suponha que o NOI seja de $150.000 e o serviço da dívida anual seja de $100.000. $$\text{DSCR} = 150\,000 \div 100\,000 = 1{,}50$$ Muitos credores exigem um mínimo de 1,20–1,25, então um índice de 1,50 geralmente seria visto de forma favorável.
Perguntas frequentes
O que é um bom DSCR? Os credores costumam exigir 1,25 ou mais, embora os requisitos variem conforme o tipo de empréstimo e o apetite a risco.
O que significa um DSCR abaixo de 1,0? A receita não cobre integralmente os pagamentos da dívida, o que indica um déficit de fluxo de caixa e maior risco de inadimplência.
O NOI deve incluir os pagamentos da dívida? Não. O NOI é calculado antes do serviço da dívida e do imposto de renda, portanto os pagamentos da dívida aparecem apenas no denominador.