O que é o Índice de Cobertura de Liquidez?
O Índice de Cobertura de Liquidez (LCR, do inglês Liquidity Coverage Ratio) é uma métrica regulatória de Basileia III que garante que os bancos mantenham ativos líquidos de alta qualidade (HQLA) livres de ônus em volume suficiente para suportar um período de 30 dias de estresse significativo de liquidez. É um padrão adotado globalmente, supervisionado por reguladores nacionais (por exemplo, o Federal Reserve nos EUA, a PRA no Reino Unido e a EBA na UE). O requisito mínimo é de 100%.
Como usar esta calculadora
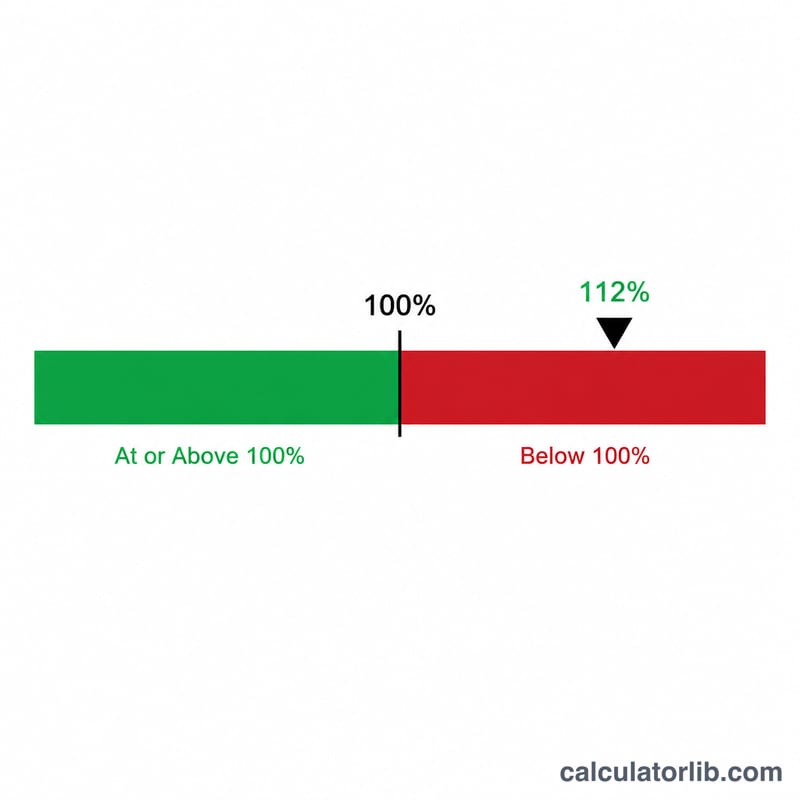
Informe o valor total dos seus ativos líquidos de alta qualidade (HQLA), como caixa, reservas em bancos centrais e títulos públicos de alta qualidade, e as suas saídas líquidas de caixa totais projetadas para os próximos 30 dias corridos em um cenário de estresse. A calculadora retorna o LCR em porcentagem e informa se ele atende ao mínimo regulatório de 100%.
A fórmula explicada
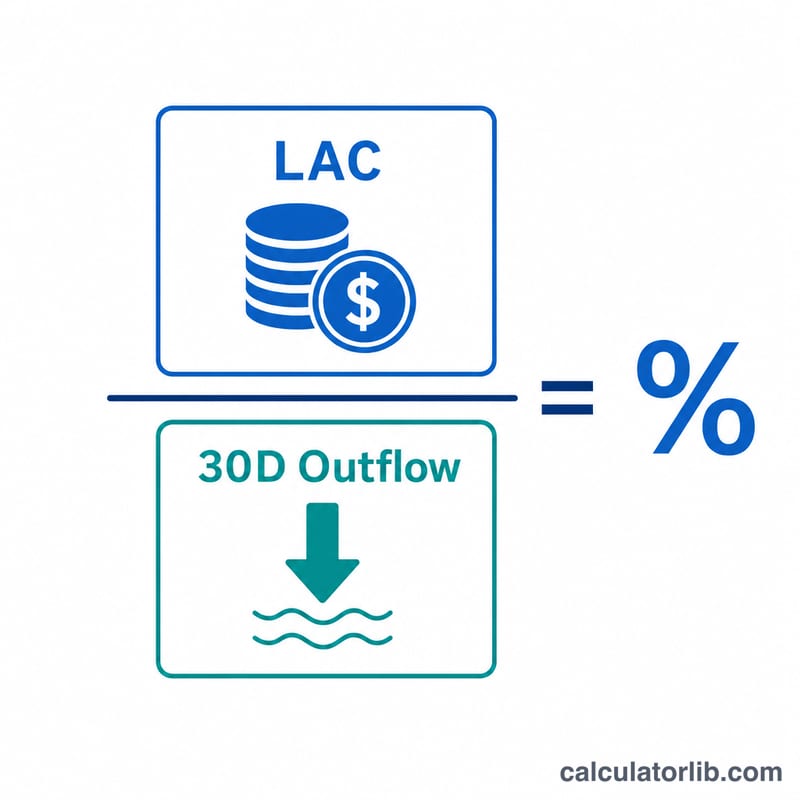
$$\text{LCR} = \frac{\text{HQLA}}{\text{Total de Saídas Líquidas de Caixa em 30 dias}} \times 100$$ O HQLA é o numerador: o estoque de ativos líquidos que podem ser convertidos em caixa rapidamente, com pouca ou nenhuma perda de valor. O denominador é o total de saídas de caixa esperadas menos o total de entradas de caixa esperadas (limitadas a 75% das saídas) na janela de estresse de 30 dias. Um índice de 100% ou mais indica que o banco consegue cobrir integralmente suas saídas líquidas.
Exemplo prático
Um banco possui $150.000 em HQLA e projeta $120.000 em saídas líquidas de caixa ao longo de 30 dias. $$\text{LCR} = \frac{150\,000}{120\,000} \times 100 = 125\%$$ Como \(125\% \geq 100\%\), o banco cumpre o requisito mínimo e tem uma folga de liquidez confortável.
Perguntas frequentes
O que conta como HQLA? Ativos de Nível 1 (caixa, reservas, dívida soberana elegível) e ativos de Nível 2 (certos títulos corporativos e covered bonds, sujeitos a deságios e limites).
Qual é o LCR mínimo? 100% pelas regras de Basileia III totalmente implementadas. Os reguladores podem exigir colchões maiores para instituições específicas.
Um LCR mais alto é sempre melhor? Um LCR alto indica forte liquidez, mas um índice excessivamente alto pode significar que o banco está mantendo ativos líquidos de baixo rendimento em excesso, em vez de aplicar o capital de forma lucrativa.