Что такое калькулятор погашения при 0% APR?
Многие кредитные карты предлагают акционную ставку 0% APR (годовых) на определённый срок — обычно несколько месяцев — для новых покупок или перевода баланса с другой карты. Пока действует это окно, проценты не начисляются, поэтому каждый внесённый доллар идёт напрямую на погашение основного долга. Этот калькулятор показывает фиксированный ежемесячный платёж, который нужен, чтобы полностью закрыть баланс до того, как акция закончится и вступит в силу обычная (как правило, высокая) ставка APR. Важно: такие карты с льготным периодом 0% APR распространены прежде всего в США; в России и других странах условия банков и термины могут отличаться, поэтому сверяйтесь с договором своей карты.
Как пользоваться калькулятором
Введите сумму долга, которую хотите погасить, и продолжительность льготного периода 0% APR в месяцах. Калькулятор равномерно распределит баланс по этим месяцам и покажет стабильный платёж, который гарантирует нулевой остаток к крайнему сроку. Лучше всего настроить автоплатёж минимум на эту сумму.
Разбор формулы
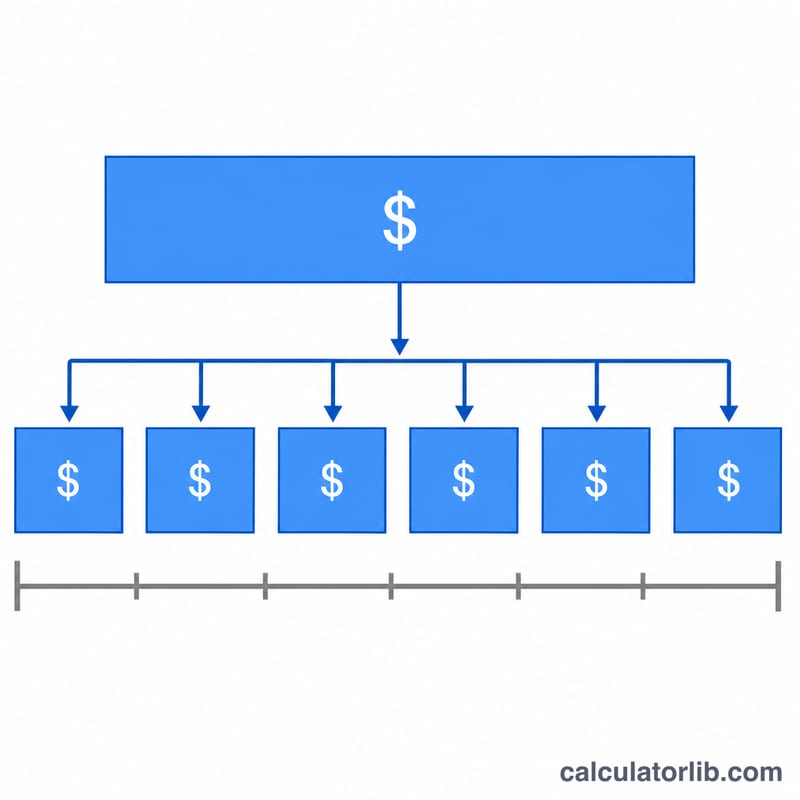
Расчёт намеренно прост, ведь ставка равна 0%:
$$\text{Ежемесячный платёж} = \frac{\text{Баланс}}{\text{Срок акции (в месяцах)}}$$
Поскольку в льготный период проценты не добавляются, достаточно равномерно разнести основной долг. Если платить меньше этой суммы, на остаток после окончания акции начнут начислять полную стандартную ставку APR.
Пример расчёта
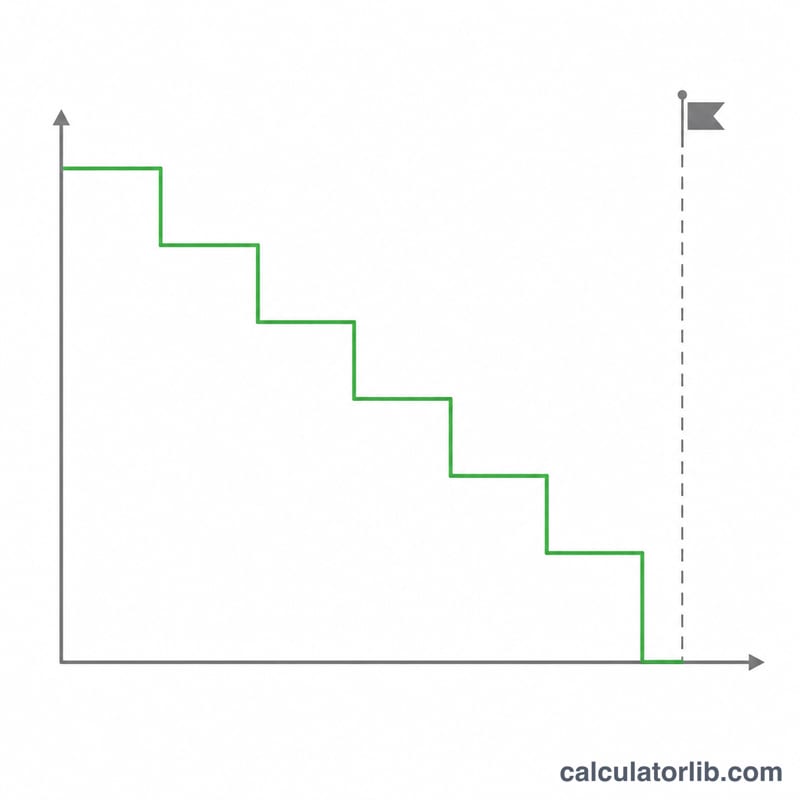
Допустим, вы перевели баланс в $5 000 на карту с акцией 0% APR на 12 месяцев. Необходимый платёж составит $$\$5\,000 \div 12 = \textbf{\$416{,}67 \text{ в месяц}}$$ Платите эту сумму каждый месяц — и баланс достигнет $0 ровно к моменту окончания акции, а процентов вы не заплатите вообще.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Что будет, если не успеть погасить вовремя? На оставшийся долг начнут начисляться проценты по обычной ставке карты, которая может составлять 20% и выше. Некоторые карты даже взимают отложенные проценты задним числом — за весь период, поэтому уложиться в срок действительно важно.
Учитывается ли комиссия за перевод баланса? Нет. За перевод баланса часто берут комиссию 3–5%, которую добавляют к сумме долга. Чтобы расчёт был точнее, прибавьте эту комиссию к балансу перед вводом.
Стоит ли платить больше расчётной суммы? Да — это создаёт запас и позволяет закрыть долг раньше. Полезно на случай, если в каком-то месяце вы не сможете внести полный платёж.