ما هي حاسبة سداد الرصيد بفائدة تمهيدية 0%؟
تقدّم كثير من بطاقات الائتمان (خاصة في الأسواق الأمريكية والأوروبية) عرضًا ترويجيًا بفائدة تمهيدية 0% لعدد محدد من الأشهر على المشتريات أو على تحويل الرصيد من بطاقة أخرى. خلال هذه الفترة لا تُحتسب أي فوائد، أي أن كل دولار تدفعه يذهب مباشرةً لخفض أصل الدين. تُظهر لك هذه الحاسبة قيمة القسط الشهري الثابت الذي تحتاجه لتسديد رصيدك كاملًا قبل انتهاء الفترة الترويجية وبدء سريان معدل الفائدة العادي (الذي يكون مرتفعًا في الغالب). ملاحظة: تختلف شروط هذه العروض من بنك لآخر، وقد لا تكون متوفرة بنفس الصيغة لدى البنوك المحلية في منطقتك.
كيفية الاستخدام
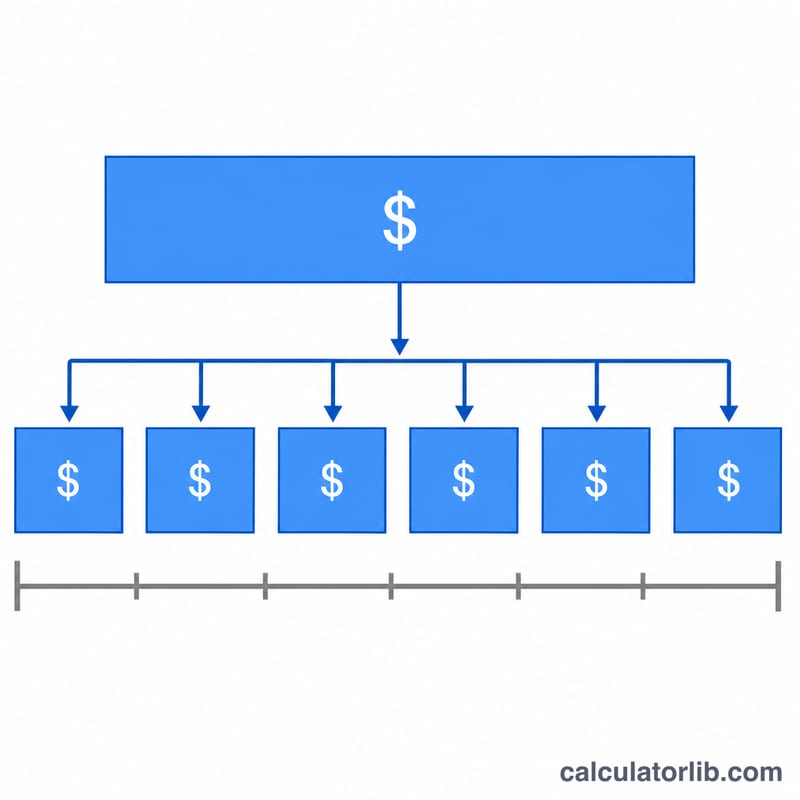
أدخل الرصيد الذي تريد سداده، ثم مدة فترة الفائدة التمهيدية 0% بالأشهر. تقوم الحاسبة بتوزيع الرصيد بالتساوي على هذه الأشهر، لتعرض لك القسط الثابت الذي يضمن وصول رصيدك إلى الصفر قبل الموعد النهائي. ويُنصح بإعداد دفعة تلقائية لا تقل عن هذا المبلغ حتى لا تفوتك أي شهر.
شرح المعادلة
المعادلة بسيطة عن قصد لأن معدل الفائدة هو 0%:
$$\text{القسط الشهري} = \frac{\text{الرصيد}}{\text{عدد أشهر الفترة التمهيدية}}$$
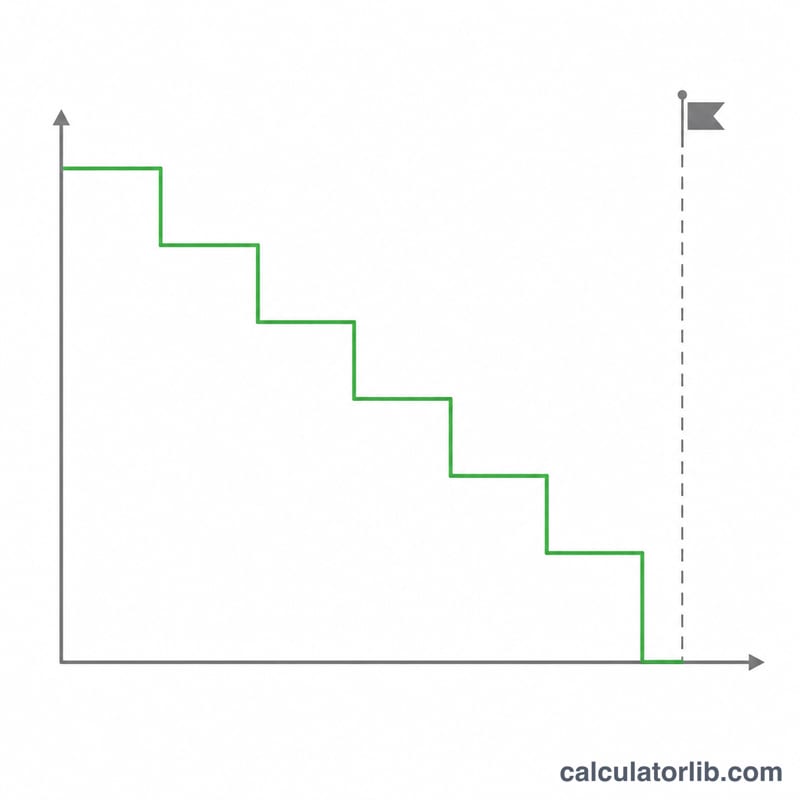
بما أنه لا تُضاف أي فوائد خلال الفترة التمهيدية، فكل ما عليك هو توزيع أصل الدين بالتساوي. وإذا دفعت أقل من هذا المبلغ، فإن أي رصيد متبقٍ ستُفرض عليه الفائدة العادية الكاملة بمجرد انتهاء العرض.
مثال عملي
لنفترض أنك حوّلت رصيدًا قدره 5,000 دولار إلى بطاقة بفائدة تمهيدية 0% لمدة 12 شهرًا. سيكون القسط المطلوب هو $$5{,}000 \div 12 = 416.67$$ دولارًا شهريًا. ادفع هذا المبلغ كل شهر لتصل إلى رصيد صفري في اللحظة التي ينتهي فيها العرض تمامًا — دون أن تدفع أي فائدة على الإطلاق.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا يحدث إن لم أسدد في الوقت المحدد؟ أي رصيد متبقٍ سيبدأ في تجميع الفوائد بمعدل الفائدة العادي للبطاقة، والذي قد يصل إلى 20% أو أكثر. بل إن بعض البطاقات تفرض فائدة مؤجلة بأثر رجعي على كامل المبلغ، لذا فإن إنهاء السداد في الموعد أمر بالغ الأهمية.
هل يشمل ذلك رسوم تحويل الرصيد؟ لا. كثير من عمليات التحويل تفرض رسومًا بنسبة 3–5% تُضاف إلى رصيدك. أضف هذه الرسوم إلى الرصيد قبل إدخاله للحصول على قسط أكثر دقة.
هل من الأفضل أن أدفع أكثر من المبلغ المحسوب؟ نعم، فدفع مبلغ أكبر يمنحك هامش أمان ويسدد الدين مبكرًا، وهو أمر حكيم تحسبًا لأي شهر طارئ قد لا تتمكن فيه من دفع القسط كاملًا.