0%イントロAPR完済計算ツールとは?
米国のクレジットカードの多くは、ショッピングや残高移行(バランストランスファー)に対して、一定の月数だけ年利0%という「イントロAPR(導入期間限定の優遇金利)」を提供しています。この期間中は利息が一切つかないため、支払った金額はすべて元本の返済に充てられます。本ツールは、優遇期間が終了して通常の(多くの場合かなり高い)APRが適用される前に残高を完済するために必要な、毎月一定の返済額を計算します。なお、これは米国のクレジットカード制度を前提とした仕組みで、日本の一般的なカードとは事情が異なる点にご注意ください。
使い方
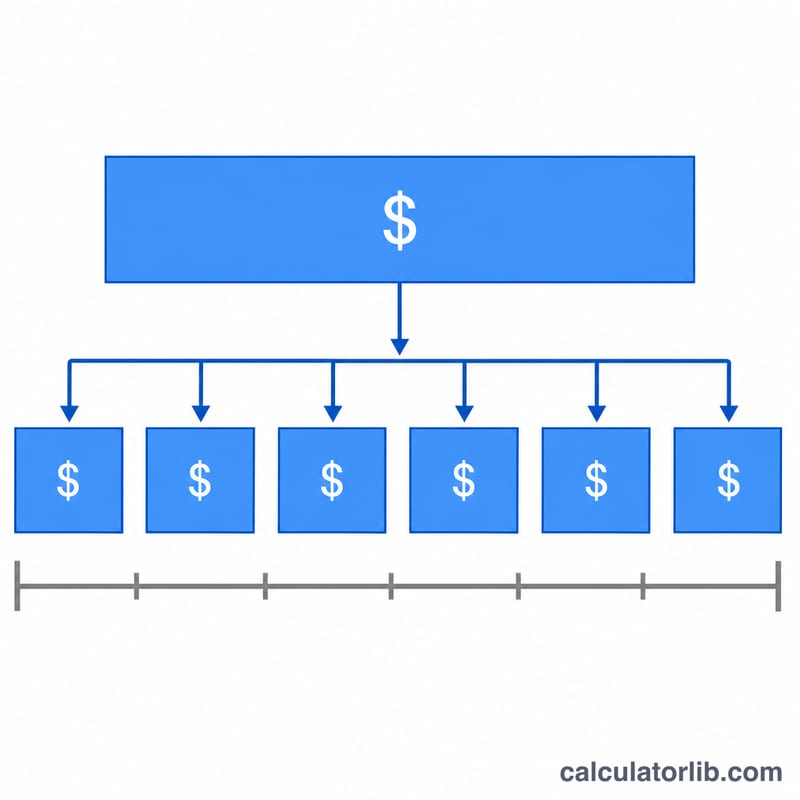
完済したい残高と、0%イントロAPRが続く期間(月数)を入力してください。ツールは残高をその月数で均等に分割し、期限までに残高をゼロにできる一定の返済額を表示します。少なくともこの金額を自動引き落としで設定しておくのがおすすめです。
計算式の解説
金利が0%なので、計算はとてもシンプルです。
$$\text{毎月の返済額} = \frac{\text{残高(\$)}}{\text{イントロ期間(月数)}}$$
優遇期間中は利息が加算されないため、元本を均等に割り振るだけで済みます。この金額より少なく支払うと、優遇期間終了時に残った残高に対して通常のAPRがまるごと課されることになります。
計算例
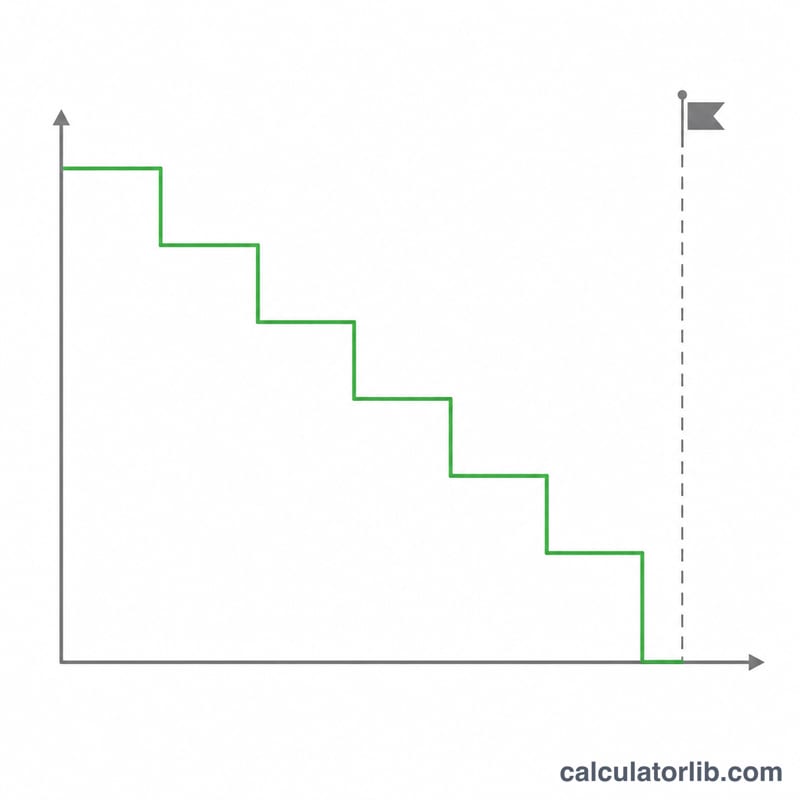
たとえば、0%イントロAPRが12か月続くカードに5,000ドルの残高を移行したとします。必要な返済額は $$\$5{,}000 \div 12\,\text{か月} = \$416.67\,\text{(毎月)}$$ です。毎月この金額を支払えば、優遇期間が終わるちょうどそのタイミングで残高がぴったり0ドルになり、利息は一切かかりません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
期限までに完済できなかったらどうなりますか? 残った残高には、カードの通常APR(20%以上になることも珍しくありません)で利息がつき始めます。一部のカードでは「繰延利息(deferred interest)」として過去にさかのぼって利息が請求される場合もあるため、期限内に終わらせることが重要です。
残高移行手数料は含まれていますか? いいえ。多くの残高移行では3〜5%の手数料が残高に上乗せされます。より正確な返済額を知るには、この手数料を残高に加えてから入力してください。
計算された金額より多めに支払ったほうがいいですか? はい。多めに支払えば余裕(バッファ)が生まれ、債務を前倒しで完済できます。満額を支払えない月が突然訪れた場合の備えとしても賢明な方法です。