%0 Faizsiz Dönem Ödeme Hesaplayıcı Nedir?
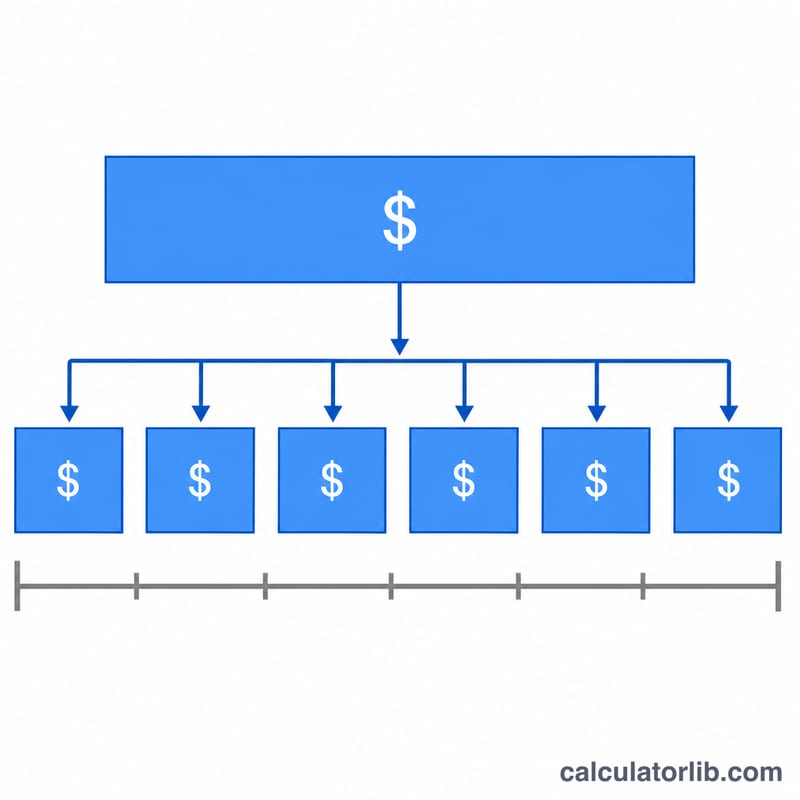
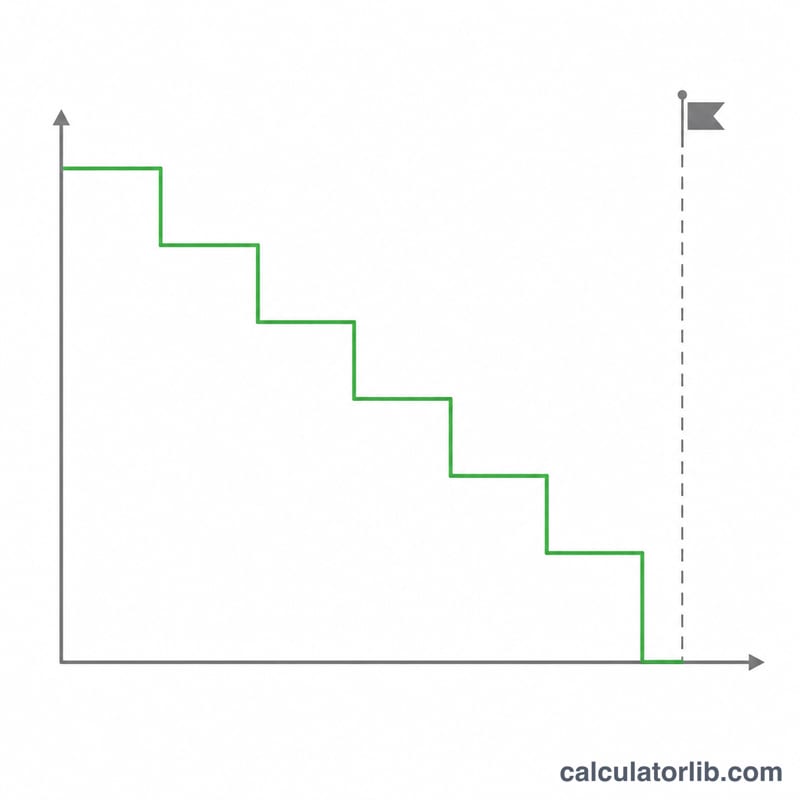
Birçok kredi kartı, alışverişler veya bakiye transferleri için belirli bir süre boyunca geçerli olan %0 faizli tanıtım dönemi (intro APR) sunar. Bu özellikle ABD ve İngiltere gibi pazarlarda yaygın bir uygulamadır; Türkiye'deki taksitli alışveriş veya borç transferi kampanyalarından farklı çalışabilir, dolayısıyla kendi bankanızın koşullarını mutlaka kontrol edin. Bu dönem boyunca hiçbir faiz işlemediği için ödediğiniz her kuruş doğrudan anaparayı azaltır. Bu hesaplayıcı, tanıtım dönemi sona erip yüksek olan standart faiz oranı devreye girmeden borcunuzu tamamen kapatmak için yapmanız gereken sabit aylık ödemeyi gösterir.
Nasıl Kullanılır?
Kapatmak istediğiniz borç tutarını ve %0 faizli tanıtım döneminizin ay cinsinden uzunluğunu girin. Hesaplayıcı, bakiyeyi bu aylara eşit olarak böler ve son tarihte borcunuzun sıfırlanmasını garantileyen istikrarlı ödeme tutarını gösterir. En iyisi, en az bu tutar için otomatik ödeme talimatı oluşturmaktır.
Formül Açıklaması
Faiz oranı %0 olduğu için hesaplama bilinçli olarak çok basittir:
$$\text{Aylık Ödeme} = \frac{\text{Borç}}{\text{Tanıtım Dönemi (Ay)}}$$
Tanıtım döneminde herhangi bir faiz eklenmediğinden, yalnızca anaparayı eşit şekilde bölmeniz yeterlidir. Bu tutardan daha azını öderseniz, kampanya bittiğinde kalan bakiyeye tam standart faiz oranı uygulanır.
Örnek Hesaplama
Diyelim ki 5.000 $ tutarındaki borcunuzu, 12 ay boyunca %0 faiz uygulayan bir karta transfer ettiniz. Gerekli ödemeniz $$5.000 \div 12 = \textbf{aylık } 416{,}67\ \$$$ olur. Her ay bu tutarı öderseniz, kampanya tam sona erdiğinde bakiyeniz 0 $ olur ve hiç faiz ödemezsiniz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Süresinde ödeyemezsem ne olur? Kalan bakiye, kartın standart faiz oranı üzerinden faiz işletmeye başlar; bu oran %20 veya daha yüksek olabilir. Hatta bazı kartlar geriye dönük olarak ertelenmiş faiz (deferred interest) tahsil eder, bu nedenle borcu zamanında bitirmek çok önemlidir.
Bakiye transfer ücreti dahil mi? Hayır. Birçok transfer işlemi, borcunuza eklenen %3–5 oranında bir ücret içerir. Daha doğru bir ödeme tutarı için bu ücreti borcunuza ekleyip öyle girin.
Hesaplanan tutardan fazlasını ödemeli miyim? Fazla ödemek bir güvenlik payı oluşturur ve borcu erken kapatır. Tam tutarı ödeyemeyeceğiniz beklenmedik bir ayda işinize yarayacağı için bu akıllıca bir yaklaşımdır.