0% इंट्रो APR पेऑफ कैलकुलेटर क्या है?
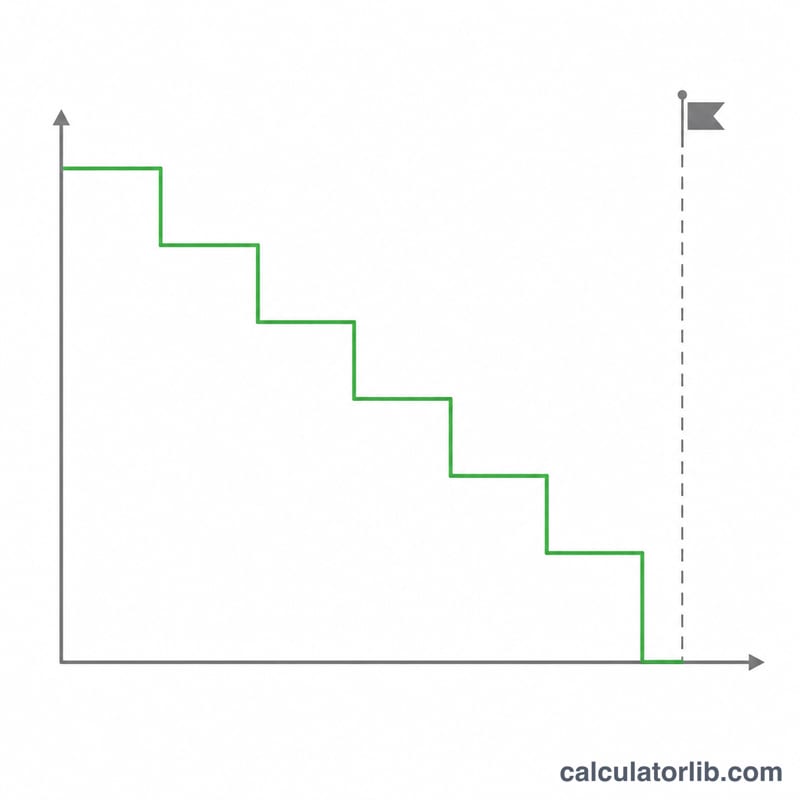
कई क्रेडिट कार्ड खरीदारी या बैलेंस ट्रांसफर पर कुछ महीनों के लिए प्रोमोशनल 0% इंट्रोडक्टरी APR की सुविधा देते हैं। इस अवधि के दौरान कोई ब्याज नहीं जुड़ता, इसलिए आपकी हर किस्त सीधे मूल राशि (प्रिंसिपल) में कटती है। यह कैलकुलेटर बताता है कि प्रोमो अवधि खत्म होने और सामान्य (अक्सर बहुत ऊँची) APR लागू होने से पहले अपना पूरा बैलेंस चुकाने के लिए आपको हर महीने कितनी तय किस्त भरनी चाहिए। ध्यान रहे, 0% इंट्रो APR ज़्यादातर अमेरिका, ब्रिटेन जैसे देशों के क्रेडिट कार्ड्स की खासियत है; भारत में आमतौर पर यह सुविधा इसी रूप में नहीं मिलती, इसलिए अपने कार्ड की शर्तें ज़रूर जाँच लें।
इसका इस्तेमाल कैसे करें
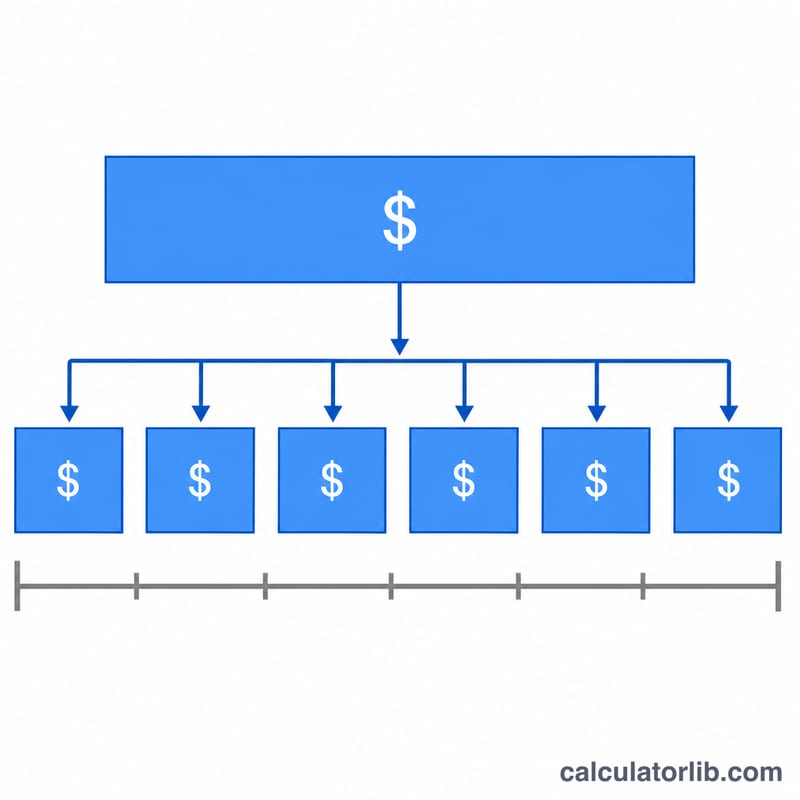
जिस बैलेंस को आप चुकाना चाहते हैं उसकी राशि और अपनी 0% इंट्रो APR अवधि महीनों में दर्ज करें। कैलकुलेटर इस बैलेंस को उन महीनों में बराबर बाँट देता है और वह स्थिर किस्त दिखाता है जो डेडलाइन तक बैलेंस को शून्य कर देगी। कोशिश करें कि कम से कम इतनी राशि का ऑटोमैटिक पेमेंट सेट कर दें।
फॉर्मूला समझें
ब्याज दर 0% होने की वजह से यहाँ गणित जान-बूझकर बहुत आसान रखा गया है:
$$\text{मासिक किस्त} = \frac{\text{बैलेंस}}{\text{इंट्रो महीने}}$$
चूँकि इंट्रोडक्टरी अवधि में कोई ब्याज नहीं जुड़ता, इसलिए आपको बस मूल राशि को बराबर हिस्सों में फैलाना है। अगर आप इससे कम भुगतान करते हैं, तो प्रोमो खत्म होते ही बचे हुए बैलेंस पर पूरी सामान्य APR वसूली जाएगी।
उदाहरण से समझें
मान लीजिए आपने $5,000 का बैलेंस ऐसे कार्ड पर ट्रांसफर किया जिस पर 12 महीने के लिए 0% इंट्रो APR है। तब आपकी ज़रूरी किस्त होगी \(\$5{,}000 \div 12 = \$416.67\) प्रति माह। हर महीने यही राशि चुकाएँ और प्रोमो खत्म होते ही ठीक उसी वक्त आपका बैलेंस $0 हो जाएगा — और ब्याज में एक भी पैसा नहीं देना पड़ेगा।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-17 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-16 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-17 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
अगर मैं समय पर पूरा नहीं चुका पाया तो क्या होगा? बचा हुआ कोई भी बैलेंस कार्ड की सामान्य APR पर ब्याज जमा करना शुरू कर देगा, जो 20% या उससे भी ज़्यादा हो सकती है। कुछ कार्ड तो पीछे की पूरी अवधि का डेफर्ड ब्याज (deferred interest) भी वसूल लेते हैं, इसलिए समय पर चुकाना बेहद ज़रूरी है।
क्या इसमें बैलेंस ट्रांसफर फीस शामिल है? नहीं। कई ट्रांसफर पर 3–5% फीस ली जाती है जो आपके बैलेंस में जुड़ जाती है। ज़्यादा सटीक किस्त के लिए यह फीस अपने बैलेंस में जोड़कर ही राशि दर्ज करें।
क्या मुझे गणना की गई राशि से ज़्यादा चुकाना चाहिए? ज़्यादा चुकाने से एक बफर बनता है और कर्ज जल्दी खत्म होता है, जो समझदारी है — खासकर तब जब किसी महीने आप पूरी किस्त न भर पाएँ।