Công cụ tính doanh thu là gì?
Công cụ tính doanh thu giúp xác định tổng thu nhập gộp mà doanh nghiệp kiếm được từ việc bán sản phẩm hoặc dịch vụ. Doanh thu — hay còn gọi là doanh số bán hàng — là dòng đầu tiên trên báo cáo kết quả kinh doanh, được tính trước khi trừ đi bất kỳ chi phí nào. Đây chính là nền tảng cho việc phân tích lợi nhuận, lập ngân sách và dự báo tăng trưởng.
Cách sử dụng
Bạn chỉ cần nhập hai giá trị: giá bán mỗi đơn vị (số tiền bán được của một sản phẩm) và số lượng bán ra (tổng số đơn vị đã bán trong kỳ). Công cụ sẽ nhân hai con số này lại và hiển thị tổng doanh thu của bạn. Bạn có thể dùng cho một dòng sản phẩm, doanh số trong một ngày hay cả một quý — chỉ cần đảm bảo giá và số lượng tương ứng với cùng một đơn vị thời gian.
Giải thích công thức
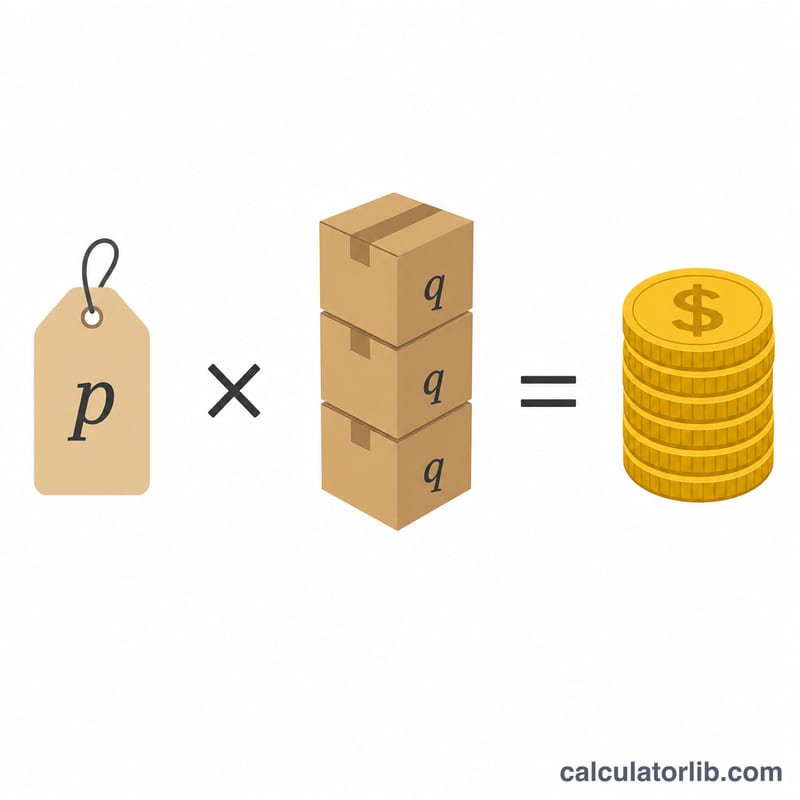
Công thức cốt lõi rất đơn giản:
$$\text{Doanh thu} = \text{Giá} \times \text{Số lượng bán ra}$$
Nếu bạn bán nhiều sản phẩm khác nhau, hãy tính doanh thu cho từng dòng sản phẩm riêng rồi cộng lại để ra tổng doanh thu của cả doanh nghiệp. Lưu ý rằng doanh thu không phải là lợi nhuận: để tính lợi nhuận, bạn phải lấy doanh thu trừ đi giá vốn hàng bán và các chi phí vận hành.
Ví dụ minh họa
Giả sử một quán cà phê bán mỗi ly latte với giá 4,50 USD và bán được 320 ly trong một tuần. Doanh thu $$= 4{,}50 \text{ USD} \times 320 = \mathbf{1.440 \text{ USD}}$$. Nếu giá tăng lên 5,00 USD mà số lượng bán không đổi, doanh thu sẽ tăng lên 1.600 USD — tức tăng thêm 160 USD chỉ nhờ thay đổi giá 0,50 USD.
Doanh Thu Trong Các Tình Huống Về Giá và Khối Lượng
Doanh thu là tích của chỉ hai yếu tố đầu vào, vì vậy mọi kịch bản dưới đây đều là cùng một phép tính học: \(\text{Doanh Thu} = \text{Giá mỗi Đơn vị} \times \text{Số Lượng Bán}\). Điều thay đổi là cách một thay đổi trong một yếu tố tương tác với một thay đổi trong yếu tố khác. Bốn hàng đầu tiên theo dõi một cửa hàng cà phê nhỏ trong một ngày (đường cơ sở: 320 cốc ở giá $4.50); hai hàng cuối cùng hiển thị cùng một công thức áp dụng cho kinh doanh đăng ký và kinh doanh dịch vụ, trong đó "đơn vị" là một đăng ký hàng tháng hoặc một giờ có thể tính phí hơn là một mục vật chất.
| Kịch bản | Giá mỗi Đơn vị | Số Lượng Bán | Doanh Thu (Giá × Số Lượng) | Thay đổi so với Đường cơ sở |
|---|---|---|---|---|
| Cửa hàng cà phê — ngày cơ sở | $4.50 | 320 cốc | $1,440.00 | — |
| Tăng giá 10%, khối lượng không đổi | $4.95 | 320 cốc | $1,584.00 | +$144.00 (+10.0%) |
| Tăng giá 10%, mất 8% khối lượng | $4.95 | 294 cốc | $1,455.30 | +$15.30 (+1.1%) |
| Chiết khấu 10%, tăng 25% khối lượng | $4.05 | 400 cốc | $1,620.00 | +$180.00 (+12.5%) |
| SaaS — đăng ký hàng tháng | $29.00 / tháng | 150 người đăng ký | $4,350.00 | Kinh doanh khác — không thể so sánh |
| Tư vấn — giờ có thể tính phí | $120.00 / giờ | 85 giờ | $10,200.00 | Kinh doanh khác — không thể so sánh |
So sánh các hàng 2, 3 và 4. Tăng giá 10% chỉ thêm đầy đủ 10% vào doanh thu chỉ nếu số lượng không thay đổi; khi 8% số cốc bị mất, gần như tất cả các lợi ích đó biến mất và doanh thu chỉ tăng 1,1%. Hàng 4 là hình ảnh phản chiếu: giá mỗi đơn vị giảm 10%, nhưng doanh thu lại cao nhất trong bốn hàng cửa hàng cà phê, bởi vì tăng 25% số lượng đơn vị bù đắp nhiều hơn cho giá thấp hơn:
$$4.05 \times 400 = \$1{,}620.00 \quad \text{so với} \quad 4.50 \times 320 = \$1{,}440.00$$Bài học này là cơ học hơn là chiến lược: một thay đổi doanh thu là hiệu ứng kết hợp của cả hai yếu tố đầu vào, và dấu hiệu của sự thay đổi giá một mình không cho bạn biết gì về dấu hiệu của sự thay đổi doanh thu. Cũng lưu ý rằng hàng 4 bán 80 cốc nhiều hơn đường cơ sở, vì vậy nó mang lại chi phí hàng hóa nhiều hơn và nhiều lao động hơn — doanh thu không nói gì về việc $180 thêm có đáng giá hay không.
Các Thuật ngữ Doanh Thu Chính Được Xác định
Những thuật ngữ này tuân theo mức sử dụng kế toán chung. Khi một thuật ngữ là khu vực, điều đó được ghi chú.
- Doanh Thu
- Thu nhập gộp kiếm được từ bán hàng hóa hoặc dịch vụ, được đo trước bất kỳ khấu trừ nào cho chi phí, chiết khấu hoặc thuế. Kết quả đầu ra của máy tính này là một con số doanh thu.
- Doanh thu gộp / Bán hàng gộp
- Tổng của giá × số lượng trên tất cả các bán hàng trong khoảng thời gian, không có gì được khấu trừ. Tương đương với kết quả mà máy tính này tạo ra cho một cặp giá-và-số-lượng duy nhất.
- Doanh thu ròng / Bán hàng ròng
- Doanh thu gộp trừ đi chiết khấu bán hàng, phụ cấp (nhượng bộ về giá được cấp sau khi bán) và giá trị hàng hóa được trả lại. Doanh thu ròng thường là con số được báo cáo dưới dạng dòng "doanh thu" tiêu đề bởi các công ty công khai.
- Vòng quay
- Thuật ngữ phổ biến cho doanh thu ở Vương quốc Anh, Ireland và phần lớn châu Âu. "Vòng quay hàng năm" và "doanh thu hàng năm" có nghĩa giống nhau. (Một cách khó hiểu, trong cách sử dụng của Mỹ "vòng quay" thường đề cập đến vòng quay kho hàng hoặc vòng quay nhân viên, vì vậy bối cảnh quan trọng.)
- Dòng hàng đầu
- Một cái tên không chính thức cho doanh thu, từ vị trí của nó như dòng đầu tiên của báo cáo thu nhập. "Tăng trưởng dòng hàng đầu" có nghĩa là tăng trưởng doanh thu, trái ngược với tăng trưởng "dòng hàng đáy" trong thu nhập ròng.
- Giá mỗi đơn vị
- Số tiền tính phí cho khách hàng cho một đơn vị, với tiền tệ của bán hàng. Đối với máy tính này, nhập giá được tính phí thực tế — nếu bạn muốn doanh thu gộp ở giá danh sách, nhập giá danh sách; nếu bạn muốn doanh thu ròng của một chiết khấu cố định, nhập giá được chiết khấu.
- Số lượng bán
- Số lượng đơn vị được bán trong khoảng thời gian được đo. Đây không phải là số lượng được sản xuất, không phải là số lượng được giữ trong kho, và không nhất thiết là số lượng được vận chuyển — chỉ những đơn vị có việc bán xảy ra trong khoảng thời gian.
- Đơn vị
- Bất kỳ thứ gì đang được đếm và định giá: một mục vật chất, một kilôgam, một giờ có thể tính phí, một phiên, một chỗ ngồi, một đăng ký hàng tháng, hoặc một hợp đồng. Giá và số lượng phải đề cập đến cùng một đơn vị để sản phẩm có ý nghĩa.
- COGS (chi phí hàng hóa bán)
- Chi phí trực tiếp có thể quy cho hàng hóa hoặc dịch vụ được bán trong khoảng thời gian — vật liệu, lao động trực tiếp, và chi phí sản xuất có thể quy trực tiếp. COGS xuất hiện ngay bên dưới doanh thu trên báo cáo thu nhập và được loại trừ khỏi con số doanh thu.
- Lợi nhuận gộp
- Doanh thu trừ đi COGS: \(\text{Lợi nhuận gộp} = \text{Doanh Thu} - \text{COGS}\). Biểu thị dưới dạng phần trăm của doanh thu, đó là tỷ suất lợi nhuận gộp.
- Doanh thu trung bình mỗi đơn vị (ARPU)
- Tổng doanh thu chia cho số lượng đơn vị, hoặc trong các kinh doanh đăng ký theo số lượng khách hàng hoặc tài khoản: \(\text{ARPU} = \text{Doanh Thu} \div \text{Số Lượng}\). Với một giá duy nhất, ARPU bằng giá đó; với nhiều giá thì đó là trung bình pha trộn.
- Doanh thu lặp lại
- Doanh thu được hợp đồng lặp lại theo lịch trình, thường được tóm tắt dưới dạng MRR (doanh thu lặp lại hàng tháng) hoặc ARR (doanh thu lặp lại hàng năm, theo quy ước MRR × 12). Dòng SaaS trong bảng trên là một con số MRR.
- Ghi nhận tích lũy
- Quy ước kế toán tiêu chuẩn rằng doanh thu được ghi lại trong khoảng thời gian mà nó được kiếm — khi hàng hóa được giao hoặc dịch vụ được thực hiện — hơn là khi tiền mặt đến. Cả IFRS và US GAAP đều hoạt động theo cách này, vì vậy một hóa đơn được phát hành trong một khoảng thời gian và được thanh toán trong khoảng thời gian tiếp theo là doanh thu trong khoảng thời gian sớm hơn.
- Doanh thu hoãn lại
- Tiền mặt được thu thập cho hàng hóa hoặc dịch vụ chưa được giao. Dưới sự ghi nhận tích lũy, đó là một khoản nợ trên bảng cân đối kế toán, không phải doanh thu, cho đến khi nghĩa vụ được thỏa mãn — một tình huống phổ biến với các đăng ký hàng năm được thanh toán trước.
Giải thích Con số Doanh Thu của Bạn
Con số được trả về là doanh thu gộp cho chính xác giá và số lượng bạn nhập, trong bất kỳ khoảng thời gian nào mà số lượng đó bao gồm. Nó là dòng hàng đầu của báo cáo thu nhập: mọi dòng khác nằm dưới nó. Một thứ tự quy ước chạy doanh thu, sau đó là COGS, sau đó là lợi nhuận gộp, sau đó là chi phí hoạt động, sau đó là thu nhập hoạt động, sau đó là lãi suất và thuế, sau đó là thu nhập ròng. Con số của bạn là điểm bắt đầu của chuỗi đó, không phải kết quả của nó.
Những gì con số loại trừ bằng xây dựng
Vì phép tính là một phép nhân duy nhất, một số điều nhất thiết là vắng mặt:
- Chiết khấu, lợi tức và phụ cấp. Kết quả đầu ra là gộp, không phải ròng. Nếu một phần mười số đơn vị được trả lại, con số doanh thu không biết điều đó.
- Thuế bán hàng và VAT/GST được thu thập từ khách hàng. Theo kế toán tiêu chuẩn, những số tiền này được thu thập nhân danh một cơ quan thuế và là một khoản nợ, không phải doanh thu. Nếu giá mỗi đơn vị của bạn bao gồm thuế, kết quả quá cao doanh thu bằng thành phần thuế.
- Vận chuyển, xử lý và các khoản phí khác được tính phí riêng từ giá đơn vị. Liệu những cái này có được tính là doanh thu hay không phụ thuộc vào sự sắp xếp và quy tắc kế toán áp dụng; chúng không có trong con số này trừ khi bạn đã xây dựng chúng vào giá.
- Tất cả chi phí. Không có vật liệu, lao động, phí, hoa hồng nền tảng, hoàn lại hoặc chi phí chung chung nào đã được khấu trừ.
Nó không phải là một con số tiền mặt
Theo kế toán tích lũy, doanh thu được ghi nhận khi nghĩa vụ hiệu suất được thỏa mãn — hàng hóa được giao hoặc dịch vụ được thực hiện — có thể sớm hơn hoặc muộn hơn ngày tiền di chuyển. Bán hàng tín dụng, hóa đơn với điều khoản 30 ngày, và các đăng ký được thanh toán trước cho một năm đều phá vỡ mối liên kết giữa doanh thu và tiền mặt nhận được trong cùng khoảng thời gian. Coi kết quả này như một thước đo thu nhập cho khoảng thời gian, không phải như một tuyên bố về những gì có trong ngân hàng.
Các bài đọc bạn có thể rút ra từ nó
- Giá bán trung bình. Đảo ngược công thức, \(\text{Doanh Thu} \div \text{Số Lượng} = \text{Giá Bán Trung bình}\). Với một giá đồng nhất, điều này chỉ trả về thông tin đầu vào của bạn; với một con số pha trộn được lắp ráp từ nhiều điểm giá, nó cung cấp giá trung bình thực sự được thực hiện trên mỗi đơn vị, có thể thấp hơn nhiều so với danh sách.
- So sánh từng giai đoạn. So sánh hai con số doanh thu chỉ ra tăng trưởng nếu hai khoảng thời gian có cùng độ dài và thành phần tương đương. Một tháng 31 ngày so với một tháng 28 ngày, hoặc một quý có chứa một đỉnh ngày lễ so với một quý không, tạo ra một sự khác biệt đó là một phần chỉ lịch. Chuẩn hóa thành doanh thu mỗi ngày hoặc so sánh cùng khoảng thời gian năm trước loại bỏ một số bóp méo đó.
- Doanh thu mù màu với lợi nhuận. Không có gì trong \(\text{Giá} \times \text{Số Lượng}\) mang thông tin về khả năng sinh lợi. Một con số doanh thu lớn hoàn toàn tương thích với hòa vốn, với một khoản lỗ, hoặc với tỷ suất lợi nhuận gộp âm sâu nếu giá đơn vị nằm dưới chi phí đơn vị. Tương tự, một con số doanh thu nhỏ hơn có thể đi kèm với một dòng hàng đáy khỏe mạnh hơn. Bất kỳ tuyên bố nào về việc kinh doanh có hoạt động tốt hay không cần phía chi phí, mà phép tính này không được chạm vào.
Hai kiểm tra cơ học
Thứ nhất, xác nhận rằng giá và số lượng đề cập đến cùng một đơn vị và cùng một khoảng thời gian — $29 mỗi tháng nhân với 150 người đăng ký là một con số hàng tháng, và nhân nó với 12 để hàng năm hóa giả định rằng mỗi người đăng ký ở lại trong suốt năm. Thứ hai, nếu số lượng bạn nhập đến từ báo cáo vận chuyển hoặc sản xuất chứ không phải báo cáo bán hàng, kết quả có thể mô tả các đơn vị được di chuyển chứ không phải các đơn vị được bán.
Phần này giải thích những gì con số đo và không đo. Đó là thông tin chung về một lượng kế toán, không phải kế toán, thuế hoặc lời khuyên tài chính, và nó không đưa ra quan điểm nào về giá, khối lượng hoặc bất kỳ quyết định nào khác; để xử lý cụ thể cho khu vực pháp lý và hoàn cảnh của bạn, hãy tham khảo ý kiến của một kế toán viên có đủ tiêu chuẩn.
Câu hỏi thường gặp
Doanh thu có phải là lợi nhuận không? Không. Doanh thu là tổng thu nhập từ bán hàng; còn lợi nhuận là phần còn lại sau khi đã trừ hết mọi chi phí.
Tôi nên dùng giá gộp hay giá thực thu? Hãy dùng giá bán thực tế mà khách hàng phải trả. Nếu muốn tính doanh thu thuần, bạn hãy trừ các khoản chiết khấu và hàng trả lại ra khỏi số lượng hoặc giá trước.
Có thể dùng cho dịch vụ không? Có. Bạn chỉ cần xem mức phí dịch vụ là "giá" và số buổi, số giờ hoặc số hợp đồng là "số lượng".