这个计算器能做什么
本工具专为英国(UK)自雇的个体经营者(sole trader)设计。它会根据您的年度应税利润,估算2026/27税年应缴的所得税(Income Tax)和国民保险(National Insurance),并显示您的税后净利润与实际税率。请注意:这是英国税制下的工具,计算前提为您没有其他收入来源,并适用标准个人免税额。如果您在中国或其他国家经营,当地的个人所得税与社保规则与英国完全不同,本结果仅供了解英国制度参考。
使用方法
输入您的年度经营利润(营业额减去可扣除费用后的金额)。计算器会先扣除个人免税额,再按所得税各档税率计算,并加上第4类国民保险(Class 4 NIC)。第2类国民保险(Class 2 NIC)显示为£0,因为从2024/25税年起,利润高于小额利润门槛(Small Profits Threshold)的个体经营者被视为已缴纳该项,无需实际付费。
计算公式说明
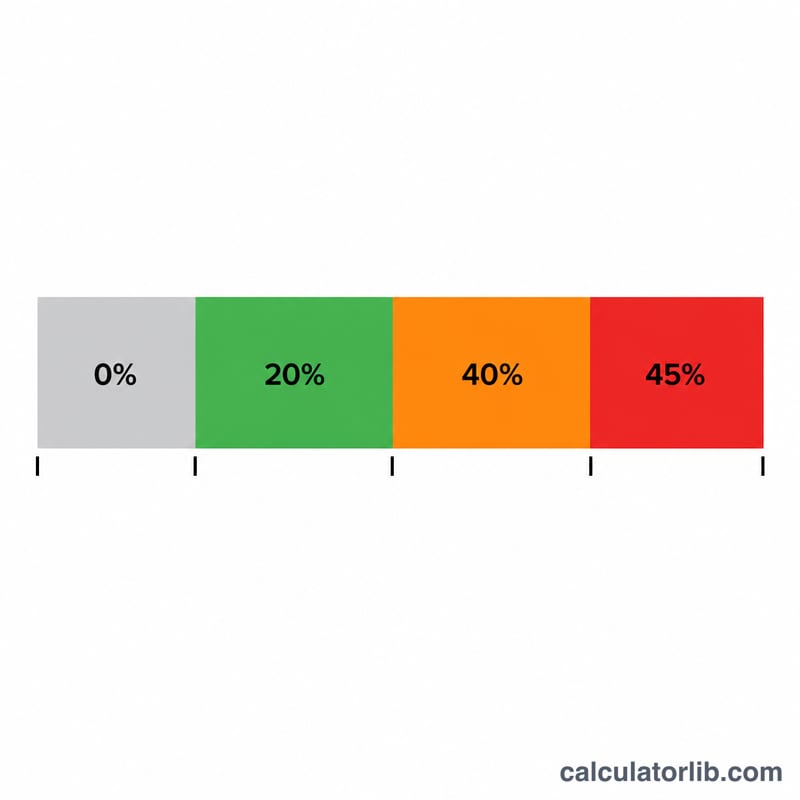
所得税针对超过£12,570个人免税额的利润征收:应税收入的前£37,700按20%计税,£125,140以内的部分按40%,超过部分按45%。当利润超过£100,000时,个人免税额每多£2就递减£1,直至归零。第4类国民保险在£12,570至£50,270之间按6%征收,超过£50,270的利润部分按2%征收。
$$\begin{gathered} \text{Total Tax} = \text{Income Tax} + \text{Class 4 NIC} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{PA} &= 12{,}570 - \max\!\left(0,\ \tfrac{\text{Profit}-100{,}000}{2}\right) \\ T &= \max(0,\ \text{Profit} - \text{PA}) \\ \text{Income Tax} &= 0.20\,T_{\le 37{,}700} + 0.40\,T_{\le 125{,}140} + 0.45\,T_{>} \\ \text{Class 4} &= 0.06\,(P_{\le 50{,}270}\!-\!12{,}570) + 0.02\,(P\!-\!50{,}270) \end{aligned} \right. \end{gathered}$$
实例计算
以£60,000利润为例:应税收入为£47,430。
$$\text{Income Tax} = 37{,}700 \times 20\% + 9{,}730 \times 40\% = 7{,}540 + 3{,}892 = 11{,}432$$
$$\text{Class 4} = (50{,}270 - 12{,}570) \times 6\% + (60{,}000 - 50{,}270) \times 2\% = 2{,}262 + 194.60 = 2{,}456.60$$
$$\text{合计} = 13{,}888.60$$
常见问题
计算结果包含交易免税额(trading allowance)吗? 不包含——请输入扣除费用后的利润;£1,000的交易免税额不会自动套用。
第2类国民保险真的是零吗? 在2024/25税年,利润高于小额利润门槛意味着无需缴纳第2类国民保险,但相关缴费记录仍会被计入。
这是官方数字吗? 这只是估算值。请通过HMRC的自我评估系统或咨询会计师来完成最终报税。