

ما هي حاسبة تحويل APY إلى APR؟
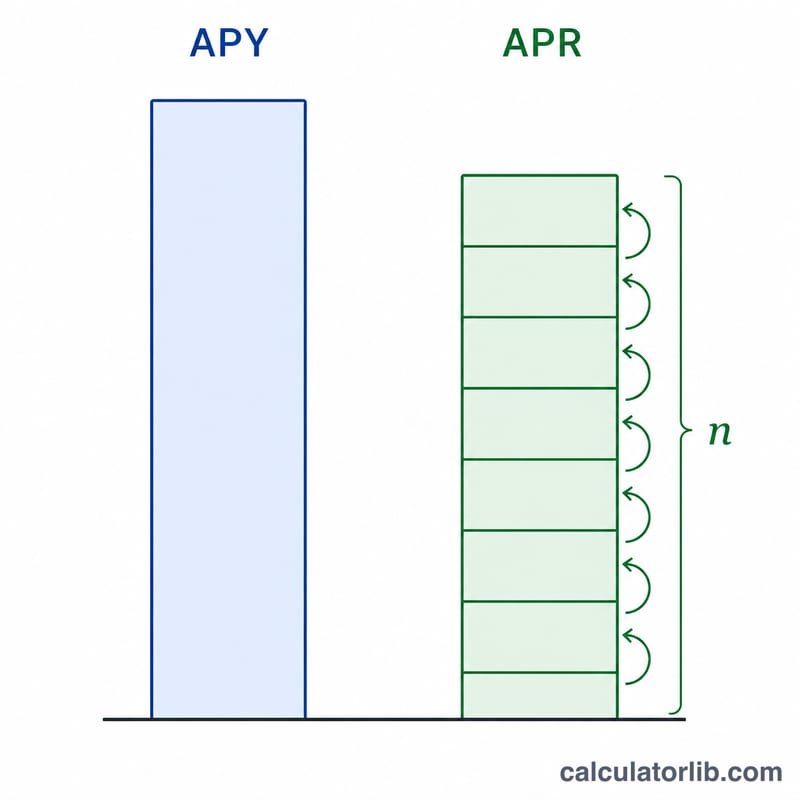
تقوم هذه الحاسبة بتحويل العائد السنوي الفعلي (APY) إلى ما يكافئه من المعدل السنوي الاسمي (APR)، والذي يُعرف أيضاً بالمعدل الاسمي السنوي. يعكس العائد الفعلي (APY) العائد الحقيقي بعد احتساب أثر تراكم الفائدة (التركيب)، بينما يمثّل المعدل الاسمي (APR) النسبة المعلنة قبل احتساب التراكم. وبما أن القيمتين تختلفان كلما تراكمت الفائدة أكثر من مرة في السنة، فإن التحويل بينهما أمر ضروري للمقارنة العادلة بين حسابات التوفير والقروض والمنتجات الاستثمارية على أساس متكافئ.
كيفية الاستخدام
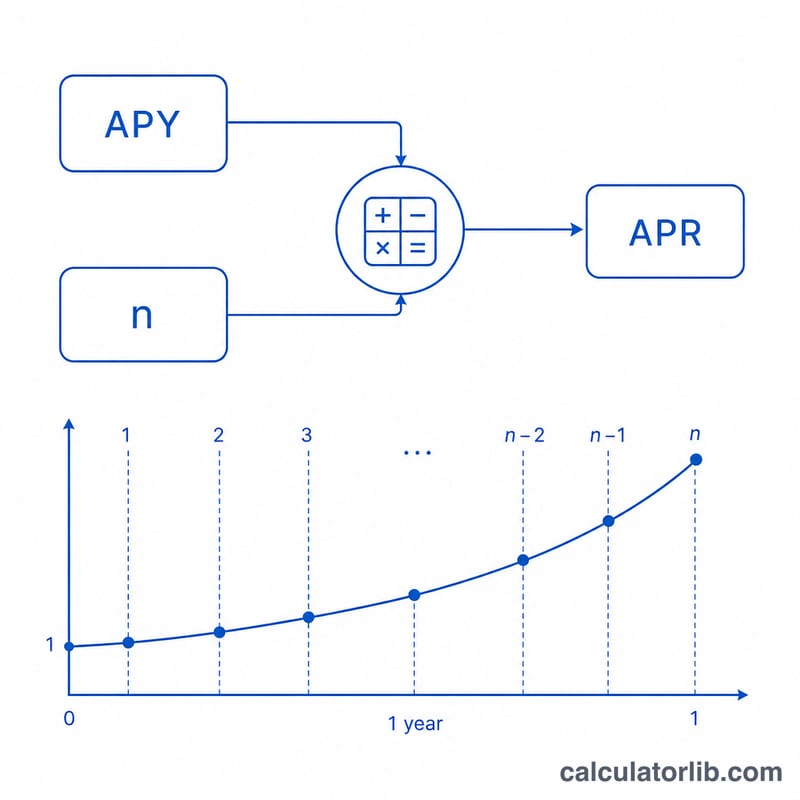
أدخِل قيمة العائد الفعلي (APY) كنسبة مئوية (مثلاً 5 لتعني 5%)، ثم اختر عدد مرات تراكم الفائدة في السنة (12 للتراكم الشهري، و4 للربع سنوي، و365 للتراكم اليومي، و1 للتراكم السنوي). تعرض لك الحاسبة فوراً المعدل الاسمي (APR) الذي يُنتج عائدك الفعلي عند تراكمه بهذا التواتر.
شرح المعادلة
يعتمد التحويل على المعادلة التالية:
$$\text{APR} = \text{n} \left[ \left(1 + \frac{\text{APY}}{100}\right)^{\frac{1}{\text{n}}} - 1 \right] \times 100$$
حيث يمثّل n عدد فترات التراكم في السنة، ويُعبَّر عن العائد الفعلي (APY) في صورة كسر عشري. يحسب المقدار \((1 + \text{APY})^{1/n}\) معامل النمو لفترة واحدة؛ وعند طرح 1 منه نحصل على المعدل الدوري، ثم نضربه في \(n\) لإعادته إلى معدل سنوي اسمي.
مثال تطبيقي
لنفترض أن حساباً يعلن عن عائد فعلي 5% (APY) يتراكم شهرياً (n = 12). نحوّل العائد الفعلي إلى كسر عشري: 0.05. عندئذٍ يكون: $$\text{APR} = 12 \times \left((1.05)^{1/12} - 1\right) = 12 \times (1.0040741 - 1) = 12 \times 0.0040741 \approx 0.048889,$$ أي ما يعادل نحو 4.8889%. إذاً فإن عائداً فعلياً قدره 5% يقابله معدل اسمي (APR) يبلغ تقريباً 4.89%.
معدل النسبة المئوية السنوية (APY) إلى معدل الفائدة السنوي الاسمي (APR) عبر ترددات المركبة
لمعدل نسبة مئوية سنوية (APY) محدد، فإن المعدل السنوي الاسمي (APR) الذي تحتاج إلى تحقيقه ينخفض كلما أصبح التركيب أكثر تكراراً. مع المزيد من فترات التركيب، تكسب الفائدة فائدة أكثر تكراراً، لذلك ينتج معدل اسمي أقل عن نفس العائد الفعلي. يستخدم التحويل:
$$\text{APR} = n\left[\left(1 + \frac{\text{APY}}{100}\right)^{1/n} - 1\right] \times 100$$
يحدد الجدول أدناه معدل النسبة المئوية السنوية (APY) ويوضح معدل الفائدة السنوي الاسمي (APR) المطلوب عند عدة ترددات مركبة. لاحظ كيف يتسع الفجوة بين معدل النسبة المئوية السنوية (APY) ومعدل الفائدة السنوي الاسمي (APR) عند المعدل الأعلى.
| معدل النسبة المئوية السنوية (APY) | n = 1 (سنوي) | n = 4 (ربع سنوي) | n = 12 (شهري) | n = 52 (أسبوعي) | n = 365 (يومي) |
|---|---|---|---|---|---|
| 5.00% | 5.0000% | 4.9089% | 4.8889% | 4.8821% | 4.8794% |
| 2.00% | 2.0000% | 1.9852% | 1.9819% | 1.9807% | 1.9803% |
عند معدل نسبة مئوية سنوية بنسبة 5٪، تبلغ الفجوة بين التركيب السنوي واليومي حوالي 0.121 نقطة مئوية، بينما عند معدل نسبة مئوية سنوية بنسبة 2٪ تبلغ حوالي 0.020 نقطة فقط — مما يؤكد أن الفجوة بين معدل النسبة المئوية السنوية ومعدل الفائدة السنوي الاسمي تزداد مع المعدل.
المصطلحات الأساسية
- معدل النسبة المئوية السنوية (APY)
- معدل العائد السنوي الفعلي الذي يأخذ في الاعتبار تأثير التركيب خلال السنة. وهو ما تكسبه أو تدفعه أموالك فعلياً على مدار سنة كاملة، معبراً عنها كنسبة مئوية واحدة.
- معدل الفائدة السنوي الاسمي (APR)
- المعدل السنوي المعلن قبل تطبيق التركيب. وهو المعدل الدوري مضروباً في عدد الفترات في السنة (\(\text{APR} = \text{المعدل الدوري} \times n\))، لذلك لا يعكس بحد ذاته التركيب داخل السنة.
- تكرار التركيب (n)
- عدد المرات في السنة التي يتم فيها حساب الفائدة وإضافتها إلى الرصيد — على سبيل المثال 1 (سنوي)، 4 (ربع سنوي)، 12 (شهري)، 52 (أسبوعي)، أو 365 (يومي). تعني قيمة n الأعلى تركيباً أكثر تكراراً.
- المعدل الدوري
- معدل الفائدة المطبق في فترة تركيب واحدة، وهو يساوي \(\text{APR} / n\). على سبيل المثال، معدل فائدة سنوي اسمي بنسبة 6٪ مركب شهرياً له معدل دوري بنسبة 0.5٪ شهرياً.
- المعدل الفعلي
- اسم آخر للمعدل السنوي الفعلي، وهو مطابق تماماً لمعدل النسبة المئوية السنوية (APY). وهو يعكس التكلفة أو العائد السنوي الحقيقي بمجرد أخذ التركيب في الاعتبار.
- ملاحظة حول معدل الفائدة السنوي الاسمي التنظيمي / الشامل للرسوم
- معدل الفائدة السنوي الاسمي (APR) المستخدم في هذا التحويل هو معدل الفائدة الاسمي البحت من التركيب. وهو يختلف عن معدل الفائدة السنوي الاسمي التنظيمي المفصح عنه على القروض (على سبيل المثال بموجب قانون الإفصاح عن الحقائق في الإقراض بالولايات المتحدة)، الذي يتضمن أيضاً الرسوم والنقاط والرسوم المالية الأخرى. تتعامل هذه الحاسبة فقط مع العلاقة الرياضية لمعدل الفائدة، وليس أرقام الإفصاح الشاملة للرسوم.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-17 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يكون المعدل الاسمي (APR) دائماً أقل من العائد الفعلي (APY)؟ نعم، كلما تراكمت الفائدة أكثر من مرة في السنة. أما عند التراكم السنوي (n = 1)، فيتساوى المعدل الاسمي مع العائد الفعلي.
أي تواتر للتراكم ينبغي أن أختار؟ استخدِم التواتر الذي يطبّقه المنتج المالي فعلياً — شهرياً (12) لمعظم حسابات التوفير والقروض، ويومياً (365) لكثير من البطاقات الائتمانية.
هل يشمل المعدل الاسمي (APR) الرسوم؟ المعدل الاسمي المحسوب هنا حسابي بحت، ويعكس فقط التعديل الناتج عن التراكم. وقد يشمل المعدل التنظيمي (APR) للقروض رسوماً إضافية، وهو ما لا تأخذه هذه الحاسبة في الاعتبار.
















