¿Qué es la rentabilidad sobre activos (ROA)?
La rentabilidad sobre activos, conocida por sus siglas en inglés ROA (Rentabilidad sobre activos), es un ratio de rentabilidad que mide con qué eficiencia una empresa aprovecha sus activos para generar beneficios. En pocas palabras, indica cuántos céntimos de beneficio neto obtiene el negocio por cada unidad monetaria de activos que controla. Un ROA más alto significa que la dirección está exprimiendo más rentabilidad de los recursos que tiene a su disposición.
Cómo usar esta calculadora
Introduce el beneficio neto de la empresa (el resultado final una vez descontados impuestos y gastos, que aparece en la cuenta de resultados) y sus activos totales (tomados del balance). La calculadora divide el beneficio neto entre los activos totales y multiplica por 100 para expresar el resultado en forma de porcentaje.
La fórmula explicada
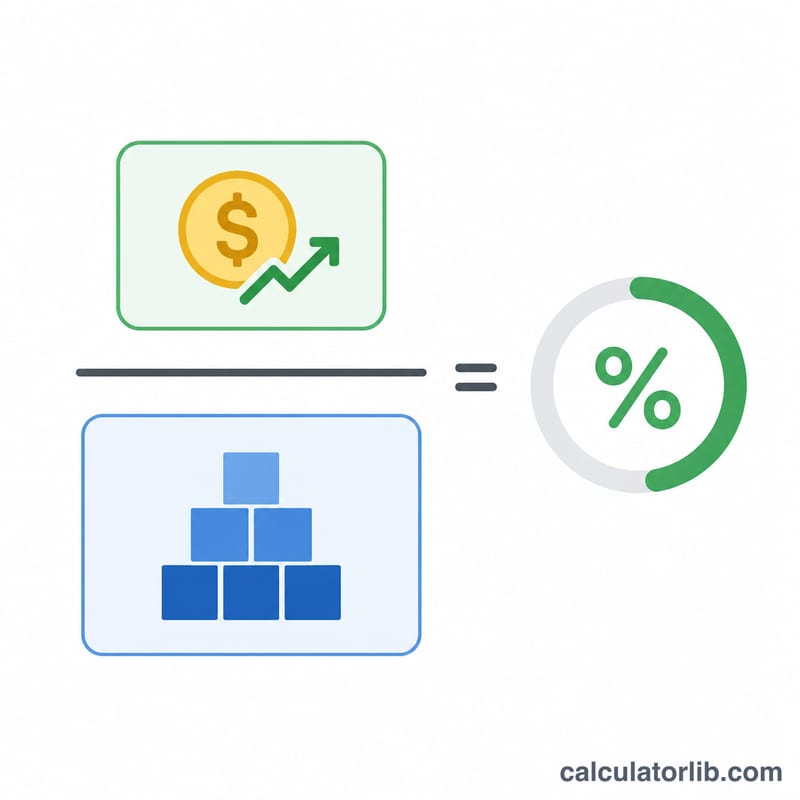
$$\text{ROA} = \frac{\text{Beneficio neto}}{\text{Activos totales}} \times 100\%$$ El beneficio neto es la ganancia que queda a disposición de los accionistas tras cubrir todos los costes. Los activos totales engloban todo lo que posee la empresa: tesorería, cuentas por cobrar, existencias, inmuebles y equipos. Muchos analistas prefieren utilizar el promedio de activos totales (saldo inicial + saldo final, dividido entre dos) para obtener una cifra más estable, aunque aquí empleamos el valor de cierre del periodo, que es el método rápido más habitual.
Ejemplo práctico
Imagina que una empresa declara un beneficio neto de 50.000 $ y unos activos totales de 500.000 $. $$\text{ROA} = \frac{50.000}{500.000} \times 100 = 10\%$$ Esto significa que la empresa genera 10 céntimos de beneficio por cada dólar de activos: un resultado sólido en muchos sectores.
ROA típico por sector
Los rangos siguientes son aproximaciones generales y orientativas de cómo suele verse el beneficio neto dividido entre el total de activos en cada sector. Las cifras reales varían según el año, el ciclo económico, el país, la norma contable y la fuente de datos, así que tómelas solo como orientación. Compare una empresa con sus competidores directos de tamaño, modelo de negocio y región similares, y no considere estos rangos como objetivos.
| Sector | Rango aproximado típico de ROA | Motivo |
|---|---|---|
| Bancos y prestamistas | alrededor de 0,5 %–1,5 % | Los balances son muy grandes en relación con el beneficio y se financian sobre todo con depósitos y deuda |
| Servicios públicos | alrededor de 2 %–4 % | Muy intensivos en activos (plantas, redes) con rendimientos regulados |
| Petróleo y gas | alrededor de 2 %–10 %, puede ser negativo | Muy intensivos en capital y altamente cíclicos según los precios de las materias primas |
| Manufactura | alrededor de 4 %–8 % | Las plantas, los equipos y los inventarios mantienen grande la base de activos |
| Comercio minorista | alrededor de 3 %–8 % | Márgenes reducidos compensados por una rotación rápida de activos |
| Software / tecnología | alrededor de 8 %–20 % o más | Pocos activos, márgenes altos, aunque los grandes saldos de efectivo o de fondo de comercio pueden reducir el ROA |
Las empresas individuales pueden situarse muy por encima o por debajo de estos rangos, sobre todo en años con ganancias, pérdidas o adquisiciones inusuales.
Cómo interpretar su resultado de ROA
El ROA muestra cuántos centavos de beneficio neto gana una empresa por cada dólar (u otra unidad monetaria) de activos totales. Los siguientes intervalos son reglas prácticas generales, y el referente adecuado depende de cuán intensiva en activos sea la industria.
- Negativo: la empresa registró una pérdida neta en el periodo.
- Por debajo de aproximadamente 5 %: generalmente se considera bajo, aunque es normal en bancos, servicios públicos y otros negocios con muchos activos.
- Aproximadamente 5 %–10 %: moderado, y a menudo aceptable en muchos sectores.
- Por encima de aproximadamente 10 %–20 %: generalmente sólido, sobre todo fuera de los sectores con pocos activos. Las cifras altas sostenidas suelen reflejar márgenes elevados o un uso muy eficiente de los activos.
Qué puede distorsionar el ROA
- Intensidad de activos: las empresas intensivas en capital muestran naturalmente un ROA más bajo que las que tienen pocos activos, por lo que las comparaciones entre sectores pueden inducir a error.
- Apalancamiento: el ROA usa el total de activos independientemente de cómo se financien. El beneficio neto se calcula después de intereses, así que una deuda elevada puede reducir el ROA, mientras que el ROE puede parecer inflado.
- Partidas no recurrentes: las ventas de activos, los deterioros, los acuerdos legales o los efectos fiscales pueden alterar el beneficio neto y hacer que un solo año no sea representativo.
- Momento de los activos: usar el total de activos al cierre del año en lugar del promedio del periodo puede distorsionar el ROA en empresas que crecen o se reducen rápidamente.
El vínculo con DuPont
El ROA puede descomponerse en rentabilidad y eficiencia:
$$\text{ROA} = \frac{\text{Beneficio neto}}{\text{Ingresos}} \times \frac{\text{Ingresos}}{\text{Total de activos}} = \text{Margen neto} \times \text{Rotación de activos}$$
Una empresa puede alcanzar el mismo ROA con márgenes altos y baja rotación (por ejemplo, artículos de lujo) o con márgenes bajos y rotación rápida (por ejemplo, comercio de alimentación). Esta es información general con fines educativos, no asesoramiento financiero.
Comparación de escenarios de ROA
Las empresas siguientes son hipotéticas y usan la fórmula \(\text{ROA} = \frac{\text{Beneficio neto}}{\text{Total de activos}} \times 100\%\).
| Escenario | Beneficio neto | Total de activos | ROA |
|---|---|---|---|
| Empresa de software con pocos activos | $20,000,000 | $100,000,000 | 20.0% |
| Fabricante intensivo en activos | $15,000,000 | $300,000,000 | 5.0% |
| Mismo beneficio, base de activos mayor | $15,000,000 | $600,000,000 | 2.5% |
| Minorista de tamaño mediano | $9,000,000 | $150,000,000 | 6.0% |
| Startup con pérdidas | -$4,000,000 | $25,000,000 | -16.0% |
Ejemplo: para el fabricante, \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\). Duplicar la base de activos manteniendo el beneficio sin cambios reduce a la mitad el ROA, hasta 2.5 %, lo que muestra que el crecimiento de los activos debe ir acompañado de un crecimiento del beneficio para mantener la rentabilidad. Los resultados son ilustrativos y no constituyen una valoración de ninguna empresa real.
Preguntas frecuentes
¿Qué se considera un buen ROA? Depende del sector. Las industrias con muchos activos, como las eléctricas o de servicios públicos, suelen mostrar ROAs de un solo dígito, mientras que las empresas de software pueden superar el 15 %. Conviene compararlo con el de empresas similares, y no fijarse en una cifra absoluta.
¿En qué se diferencia el ROA del ROE? El ROA mide el beneficio frente a todos los activos; la rentabilidad sobre el patrimonio o ROE (Return on Equity) mide el beneficio únicamente frente al capital de los accionistas, dejando fuera los activos financiados con deuda.
¿Puede ser negativo el ROA? Sí. Si la empresa registra pérdidas, el beneficio neto es negativo y el ROA también lo será, una señal de que el negocio está destruyendo valor en relación con su base de activos.