Qu'est-ce que la règle 28/36 ?
La règle 28/36 est un repère couramment utilisé aux États-Unis dans la finance personnelle et l'octroi de prêts immobiliers pour évaluer le budget logement que l'on peut assumer sereinement. Elle recommande de ne pas consacrer plus de 28 % de votre revenu mensuel brut aux frais de logement (le ratio « front-end »), et pas plus de 36 % de votre revenu mensuel brut à l'ensemble de vos remboursements de dettes, logement compris (le ratio « back-end »). À titre de comparaison, les banques françaises raisonnent plutôt avec un taux d'endettement global plafonné autour de 35 %, charges de crédit comprises.
Comment utiliser ce calculateur
Indiquez votre revenu mensuel brut (avant impôts) ainsi que vos mensualités de crédit existantes : crédit auto, prêt étudiant, paiements minimums de carte de crédit, etc. Le calculateur affiche votre plafond logement à 28 %, votre plafond d'endettement total à 36 % et une mensualité de logement maximale recommandée — soit le plus faible des deux montants entre le plafond à 28 % et la somme restante une fois vos autres dettes déduites du plafond à 36 %.
La formule expliquée
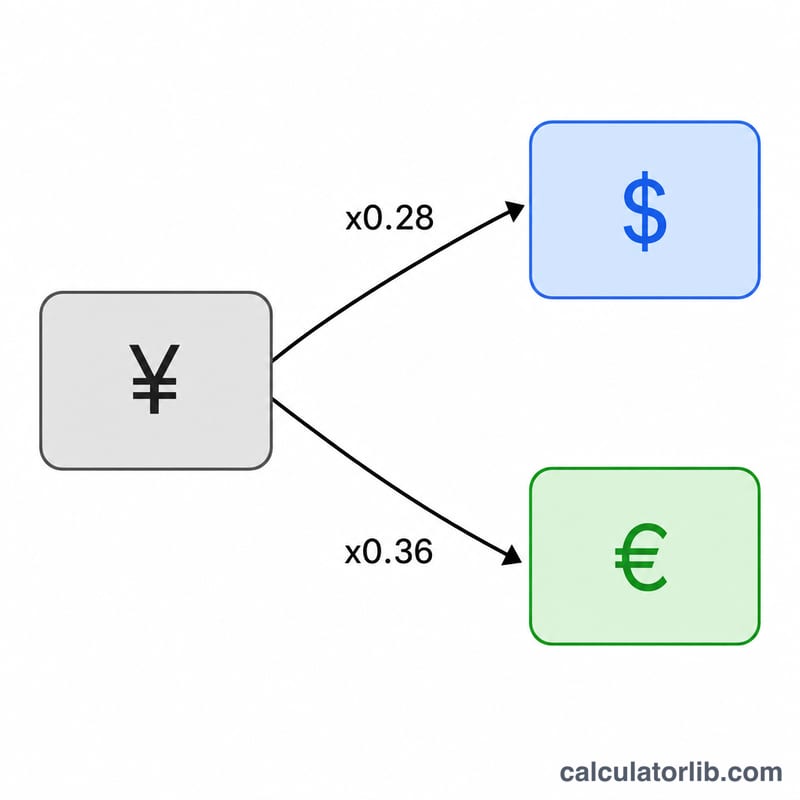
Deux multiplications simples suffisent à appliquer la règle :
$$\text{Logement max} = 0{,}28 \times \text{revenu mensuel brut}$$
$$\text{Endettement total max} = 0{,}36 \times \text{revenu mensuel brut}$$
Comme le plafond « back-end » englobe toutes les dettes, la marge disponible pour le logement correspond à ce plafond diminué de vos crédits en cours. Les prêteurs cherchent généralement à respecter les deux ratios : le montant recommandé est donc toujours le plus bas des deux.
Exemple chiffré
Imaginons un revenu mensuel brut de 6 000 $ et 500 $ de mensualités de crédit déjà en cours. Votre plafond « front-end » s'élève à \(0{,}28 \times 6\,000 = 1\,680\,\$\). Votre plafond « back-end » atteint \(0{,}36 \times 6\,000 = 2\,160\,\$\). Après déduction des 500 $ d'autres dettes, il reste \(2\,160\,\$ - 500\,\$ = 1\,660\,\$\) pour le logement. Comme 1 660 $ est inférieur à 1 680 $, votre mensualité de logement maximale recommandée est de 1 660 $ par mois.
Accessibilité selon les niveaux de revenu
La règle 28/36 établit deux plafonds. La limite frontale est de 28 % du revenu brut mensuel, c'est-à-dire le maximum qui devrait être consacré au logement (capital, intérêts, taxes et assurance). La limite arrière est de 36 % du revenu brut pour l'ensemble des dettes, de sorte que la place disponible pour le logement après les paiements des dettes existantes est \(0.36 \times \text{Revenu} - \text{Dettes}\). Le paiement maximal recommandé pour le logement est le plus petit des deux :
$$\text{Budget logement} = \min\!\left(0.28 \times \text{Revenu},\; 0.36 \times \text{Revenu} - \text{Dettes}\right)$$
Le tableau ci-dessous applique cette règle à plusieurs revenus bruts mensuels réalistes et charges mensuelles de dettes existantes.
| Revenu brut mensuel | Dettes mensuelles existantes | Plafond logement 28 % | Plafond total dettes 36 % | Place après dettes (36 % − dettes) | Paiement maximal recommandé pour le logement |
|---|---|---|---|---|---|
| 4 000 $ | 200 $ | 1 120 $ | 1 440 $ | 1 240 $ | 1 120 $ |
| 4 000 $ | 600 $ | 1 120 $ | 1 440 $ | 840 $ | 840 $ |
| 6 000 $ | 300 $ | 1 680 $ | 2 160 $ | 1 860 $ | 1 680 $ |
| 6 000 $ | 700 $ | 1 680 $ | 2 160 $ | 1 460 $ | 1 460 $ |
| 8 000 $ | 500 $ | 2 240 $ | 2 880 $ | 2 380 $ | 2 240 $ |
| 8 000 $ | 1 000 $ | 2 240 $ | 2 880 $ | 1 880 $ | 1 880 $ |
| 10 000 $ | 600 $ | 2 800 $ | 3 600 $ | 3 000 $ | 2 800 $ |
| 10 000 $ | 1 400 $ | 2 800 $ | 3 600 $ | 2 200 $ | 2 200 $ |
Remarquez qu'à faible endettement, la limite frontale de 28 % l'emporte généralement (c'est la contrainte contraignante), tandis qu'à mesure que la dette existante augmente, le chiffre de 36 % moins dettes diminue et prend le dessus. Vous pouvez vérifier comment vos obligations existantes se cumulent avec un calcul du ratio d'endettement par rapport au revenu.
Interprétation de votre résultat
Votre paiement de logement recommandé provient de celui des deux plafonds qui est le plus bas, et celui qui s'applique vous dit quelque chose d'utile sur vos finances.
- La limite de 28 % s'applique quand \(0.28 \times \text{Revenu} \le 0.36 \times \text{Revenu} - \text{Dettes}\), ce qui se simplifie en vos dettes non-logement existantes étant égales ou inférieures à 8 % du revenu brut. Dans ce cas vos autres dettes sont modestes, et l'accessibilité du logement est établie purement par le ratio frontal. Réduire davantage la dette ne relèverait pas votre budget de logement — le plafond frontal est la contrainte.
- La figure de 36 % moins dettes s'applique quand les dettes mensuelles existantes dépassent 8 % du revenu brut. Ici votre place arrière est le facteur limitant : chaque dollar de paiement de dette mensuelle réduit de un dollar votre budget de logement. Le remboursement des prêts automobiles, prêts étudiants ou cartes de crédit augmente directement le paiement de logement que la règle autorise.
- Un résultat de 0 $ ou négatif signifie que \(0.36 \times \text{Revenu} - \text{Dettes}\) a chuté à zéro ou au-dessous — vos paiements de dettes existantes consomment déjà la totalité (ou plus que) l'allocation arrière de 36 %. La règle indique qu'il n'y a pas de place pour un paiement de logement tant que les dettes ne sont pas réduites ou que le revenu n'augmente pas. Par exemple, un revenu de 6 000 $ avec 2 200 $ de dettes mensuelles laisse \(0.36 \times 6000 - 2200 = -40\), de sorte que la ligne directrice recommanderait 0 $.
Ces pourcentages reflètent la façon dont de nombreux prêteurs évaluent les emprunteurs : le ratio frontal (logement) et le ratio arrière (dette totale) sont des écrans de souscription standard, 28 % et 36 % étant des repères de conformité courants. Certains programmes de prêt autorisent des ratios plus élevés, de sorte qu'un résultat ici n'est pas une approbation de prêt, une cotation de taux ou une garantie de qualification. C'est une ligne directrice budgétaire qui estime un paiement durable avant de tenir compte de votre mise de fonds, taux d'intérêt, taxes foncières, assurance, cotisations HOA et profil de crédit.
Pour transformer un paiement de logement en prix de maison estimé ou montant de prêt, associez ce chiffre à un calcul complet d'accessibilité qui prend en compte le taux et la durée.
Ceci est une information éducative générale, non des conseils financiers personnalisés. Consultez un professionnel hypothécaire ou financier qualifié concernant votre situation spécifique avant de prendre des décisions d'emprunt.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Les 28 % incluent-ils les taxes et l'assurance ? Oui : le coût du logement correspond généralement au PITI, soit le capital, les intérêts, la taxe foncière et l'assurance habitation (plus, le cas échéant, les charges de copropriété).
Faut-il prendre le revenu brut ou net ? La règle 28/36 s'appuie sur le revenu brut (avant impôts), la référence habituelle des prêteurs américains.
Peut-on dépasser ces ratios ? Certains prêteurs accordent des ratios plus élevés en cas d'excellent dossier de crédit ou d'apport important, mais rester dans les limites du 28/36 vous garantit une marge de sécurité financière plus confortable.