¿Qué es la regla 28/36?
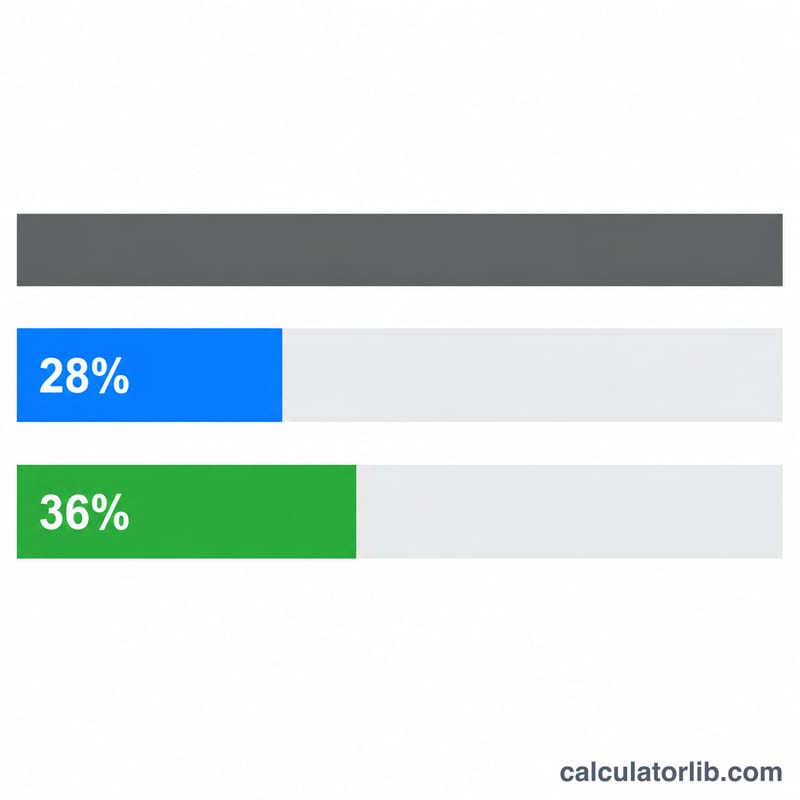
La regla 28/36 es una pauta muy utilizada en las finanzas personales y en la concesión de hipotecas, sobre todo en Estados Unidos, que te ayuda a valorar qué vivienda puedes permitirte sin agobios. Establece que no deberías dedicar más del 28% de tus ingresos brutos mensuales a los gastos de vivienda (el ratio «inicial» o front-end), ni más del 36% de tus ingresos brutos mensuales al conjunto de tus deudas, incluida la vivienda (el ratio «final» o back-end). Aunque nació en el mercado estadounidense, su lógica sirve como referencia orientativa en cualquier país; eso sí, los bancos locales aplican sus propios criterios (en muchos países europeos, por ejemplo, se suele hablar de no superar el 35% de endeudamiento).
Cómo usar esta calculadora
Introduce tus ingresos brutos mensuales (lo que ganas antes de impuestos) y el importe de las cuotas mensuales que ya pagas, como préstamos del coche, préstamos de estudios o el pago mínimo de las tarjetas de crédito. La calculadora te devuelve tu límite del 28% para vivienda, tu límite del 36% para el total de deudas y un pago máximo recomendado para la vivienda: el menor entre el límite del 28% y lo que queda tras restar tus otras deudas al límite del 36%.
La fórmula, paso a paso
La regla se basa en dos multiplicaciones muy sencillas:
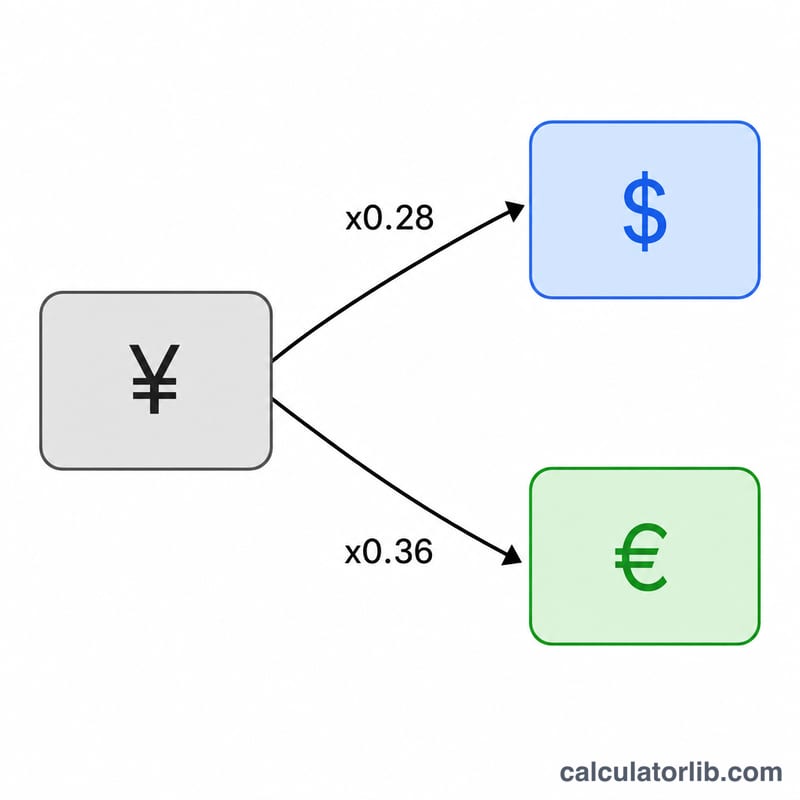
$$\text{Vivienda máxima} = 0{,}28 \times \text{ingresos brutos mensuales}$$
$$\text{Deuda total máxima} = 0{,}36 \times \text{ingresos brutos mensuales}$$
Como el límite final cubre todas tus deudas, el margen disponible para la vivienda es ese límite menos las deudas que ya tienes. Los prestamistas suelen exigir que se cumplan ambos ratios, así que la cifra recomendada es siempre el importe de vivienda más bajo de los dos.
Ejemplo práctico
Imagina que tus ingresos brutos mensuales son de 6.000 $ y que ya pagas 500 $ al mes en deudas. Tu límite inicial es \(0{,}28 \times 6000 = 1680\ \$\). Tu límite final es \(0{,}36 \times 6000 = 2160\ \$\). Tras descontar tus 500 $ de otras deudas, te quedan \(2160\ \$ - 500\ \$ = 1660\ \$\) para la vivienda. Como 1.660 $ es inferior a 1.680 $, tu pago máximo recomendado para la vivienda es de 1.660 $ al mes.
Asequibilidad en Diferentes Niveles de Ingresos
La regla 28/36 establece dos límites. El límite de front-end es el 28% del ingreso bruto mensual, la cantidad máxima que debe destinarse a vivienda (principal, intereses, impuestos y seguros). El límite de back-end es el 36% del ingreso bruto para toda la deuda combinada, por lo que el espacio disponible para vivienda después de pagos de deudas existentes es \(0.36 \times \text{Ingreso} - \text{Deudas}\). Su pago máximo recomendado para vivienda es el menor de los dos:
$$\text{Presupuesto de Vivienda} = \min\!\left(0.28 \times \text{Ingreso},\; 0.36 \times \text{Ingreso} - \text{Deudas}\right)$$
La tabla a continuación aplica esto a varios ingresos brutos mensuales realistas y cargas de deuda mensual existentes.
| Ingreso bruto mensual | Deudas mensuales existentes | Límite de vivienda del 28% | Límite de deuda total del 36% | Espacio después de deudas (36% − deudas) | Pago máximo recomendado para vivienda |
|---|---|---|---|---|---|
| $4,000 | $200 | $1,120 | $1,440 | $1,240 | $1,120 |
| $4,000 | $600 | $1,120 | $1,440 | $840 | $840 |
| $6,000 | $300 | $1,680 | $2,160 | $1,860 | $1,680 |
| $6,000 | $700 | $1,680 | $2,160 | $1,460 | $1,460 |
| $8,000 | $500 | $2,240 | $2,880 | $2,380 | $2,240 |
| $8,000 | $1,000 | $2,240 | $2,880 | $1,880 | $1,880 |
| $10,000 | $600 | $2,800 | $3,600 | $3,000 | $2,800 |
| $10,000 | $1,400 | $2,800 | $3,600 | $2,200 | $2,200 |
Observe cómo con deuda baja el límite front-end del 28% generalmente prevalece (es la restricción vinculante), mientras que a medida que la deuda existente aumenta, la cifra del 36% menos deudas se reduce y toma el control. Puede verificar cómo sus obligaciones existentes se acumulan con un cálculo de relación deuda-ingreso.
Interpretación de Su Resultado
Su pago de vivienda recomendado proviene del límite que sea más bajo, y cuál sea el que se aplique le dice algo útil sobre sus finanzas.
- El límite del 28% se aplica cuando \(0.28 \times \text{Ingreso} \le 0.36 \times \text{Ingreso} - \text{Deudas}\), lo que se simplifica a que sus deudas no relacionadas con vivienda sean del 8% o menos del ingreso bruto. En este caso sus otras deudas son modestas, y la asequibilidad de vivienda se establece puramente por la relación front-end. Reducir más la deuda no aumentaría su presupuesto de vivienda — el techo front-end es la restricción.
- La cifra del 36% menos deudas se aplica cuando las deudas mensuales existentes exceden el 8% del ingreso bruto. Aquí su espacio back-end es el factor limitante: cada dólar de pago de deuda mensual reduce su presupuesto de vivienda en un dólar. Pagar préstamos de autos, préstamos estudiantiles o tarjetas de crédito aumenta directamente el pago de vivienda que la regla permite.
- Un resultado de $0 o negativo significa que \(0.36 \times \text{Ingreso} - \text{Deudas}\) ha caído a cero o por debajo — sus pagos de deuda existentes ya consumen todo (o más del) el 36% de asignación back-end. La regla indica que no hay espacio para un pago de vivienda hasta que las deudas se reduzcan o los ingresos aumenten. Por ejemplo, un ingreso de $6,000 con $2,200 de deuda mensual deja \(0.36 \times 6000 - 2200 = -40\), por lo que la pauta recomendaría $0.
Estos porcentajes reflejan cómo muchos prestamistas evalúan a los prestatarios: la relación front-end (vivienda) y la relación back-end (deuda total) son pantallas de suscripción estándar, siendo el 28% y el 36% puntos de referencia conformes comunes. Algunos programas de préstamo permiten relaciones más altas, por lo que un resultado aquí no es una aprobación de préstamo, una cotización de tasa, o una garantía de calificación. Es una pauta de presupuesto que estima un pago sostenible antes de tener en cuenta su pago inicial, tasa de interés, impuestos sobre la propiedad, seguros, cuotas de HOA y perfil crediticio.
Para convertir un pago de vivienda en un precio de casa estimado o cantidad de préstamo, combine esta cifra con un cálculo de asequibilidad completo que tenga en cuenta la tasa y el plazo.
Esta es información educativa general, no asesoramiento financiero personalizado. Consulte con un profesional de hipotecas o finanzas calificado sobre su situación específica antes de tomar decisiones de endeudamiento.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El 28% incluye los impuestos y el seguro? Sí. El gasto de vivienda suele entenderse como el llamado PITI: principal, intereses, impuestos sobre la propiedad y seguro del hogar (más las cuotas de la comunidad o HOA, si las hay).
¿Se usan los ingresos brutos o los netos? La regla 28/36 utiliza los ingresos brutos (antes de impuestos), que es la cifra estándar que evalúan los prestamistas.
¿Puedo superar estos porcentajes? Algunas entidades aprueban ratios más altos si tienes un buen historial crediticio o una entrada importante, pero mantenerte dentro del 28/36 te deja un colchón financiero más saludable.