Qu'est-ce que le calculateur de prix initial ?
Cet outil raisonne à l'envers, à partir d'un prix soldé. Si vous connaissez le montant payé (ou le prix affiché après remise) ainsi que le pourcentage de réduction appliqué, il vous révèle le prix initial de l'article avant la remise. Il indique également, au centime près, combien la remise vous a fait économiser.
Comment l'utiliser
Saisissez le prix soldé — le montant réduit indiqué sur l'étiquette. Indiquez ensuite le pourcentage de réduction (par exemple, 25 pour une remise de 25 %). Cliquez sur « Calculer » : l'outil affiche le prix initial ainsi que le montant de la remise dans votre devise.
La formule expliquée
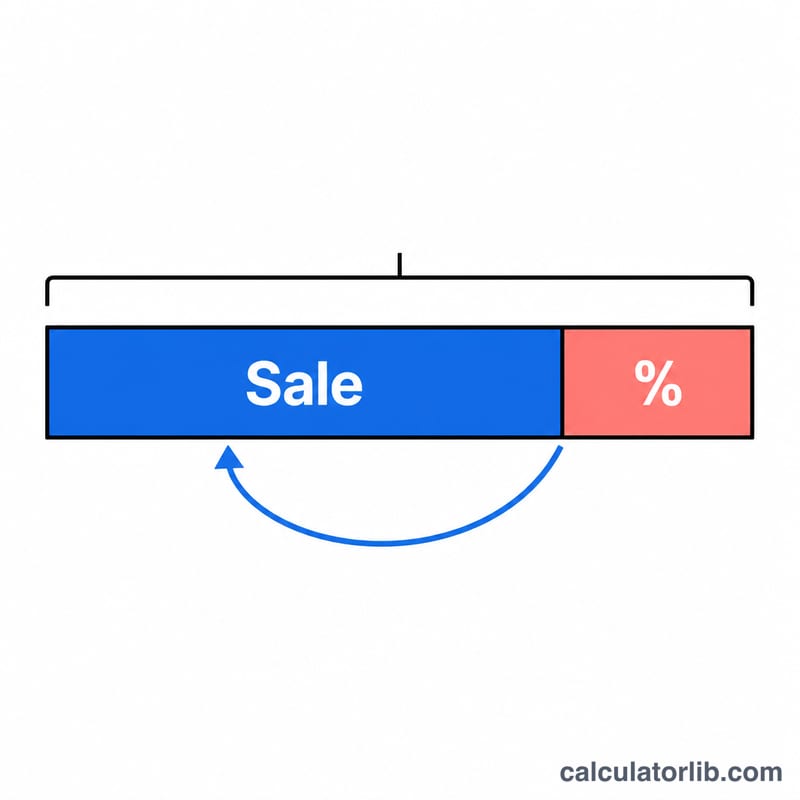
Une remise de p % multiplie le prix initial par \((1 - p/100)\) pour obtenir le prix soldé. Pour faire le calcul inverse, il suffit de diviser le prix soldé par ce même facteur :
$$\text{Prix initial} = \frac{\text{Prix soldé}}{1 - \dfrac{\text{Pourcentage}}{100}}$$Le facteur \((1 - \text{Pourcentage}/100)\) représente la part du prix que vous payez réellement. En divisant par ce facteur, on remonte du montant réduit jusqu'au prix plein. À noter : le pourcentage doit rester inférieur à 100 % — une remise de 100 % rend le prix initial indéterminé.
Exemple concret
Imaginons une veste soldée à 80 $ après une remise de 20 %. La part restante est de \(1 - 0{,}20 = 0{,}80\). Le prix initial est donc de $$80 \div 0{,}80 = \mathbf{100\ \$},$$ et la remise a permis d'économiser \(100 - 80 = \mathbf{20\ \$}\).
Comment annuler une remise à la main
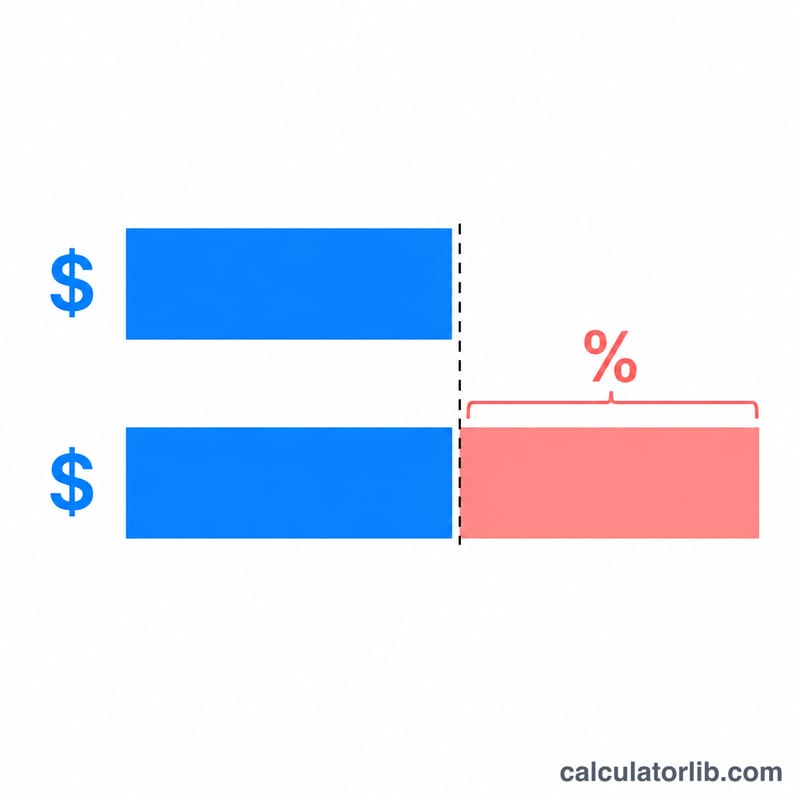
Lorsque vous connaissez le prix de vente et le pourcentage de remise, vous pouvez remonter au prix d'origine. L'exemple ci-dessous utilise un article à 45 $ avec une remise de 30 %.
- Convertissez le pourcentage de remise en décimal. Divisez par 100 : \(30 \div 100 = 0{,}30\).
- Soustrayez-le de 1 pour obtenir la fraction payée. \(1 - 0{,}30 = 0{,}70\), donc le prix de vente représente 70 % du prix d'origine.
- Divisez le prix de vente par cette fraction. $$\text{Prix d'origine} = \frac{45}{0{,}70} \approx 64{,}2857$$ Arrondi au centime, le prix d'origine est de 64,29 $.
- Soustrayez le prix de vente du prix d'origine pour obtenir le montant de la remise. \(64{,}29 - 45{,}00 = 19{,}29\), donc la remise est de 19,29 $.
- Vérifiez votre calcul. Appliquez la remise au prix d'origine : \(64{,}29 \times 0{,}70 = 45{,}003\), ce qui arrondit à 45,00 $. Cela correspond au prix de vente, la réponse est donc correcte.
Une erreur courante consiste à ajouter 30 % à 45 $ (ce qui donne 58,50 $). C'est faux, car les 30 % ont été retirés du prix d'origine, et non du prix de vente. Divisez toujours par la fraction restante.
Termes clés
- Prix d'origine (prix catalogue ou prix habituel)
- Le prix avant l'application de toute remise. C'est la valeur que le calculateur détermine.
- Prix de vente (prix remisé)
- Le montant que vous payez réellement après la remise. C'est la donnée connue.
- Remise en pourcentage (taux de remise)
- La part du prix d'origine qui est retirée, exprimée en pourcentage, par exemple 30 %.
- Montant de la remise (économie)
- L'argent économisé : prix d'origine moins prix de vente. Dans l'exemple ci-dessus, 64,29 $ − 45,00 $ = 19,29 $.
- Facteur restant
- La fraction du prix d'origine que vous payez encore, égale à \(1 - \frac{p}{100}\), où \(p\) est le pourcentage de remise. Pour une remise de 30 %, le facteur est 0,70.
Remarque : le pourcentage de remise s'applique toujours au prix d'origine, et non au prix de vente. C'est pourquoi le prix d'origine se trouve en divisant le prix de vente par le facteur restant, et non en ajoutant le pourcentage au prix de vente.
FAQ
Pourquoi ne pas simplement rajouter le pourcentage ? Ajouter 20 % à 80 $ donne 96 $, et non 100 $ — car les 20 % ont été retranchés du prix initial, plus élevé, et non du prix soldé, plus bas. Il faut donc diviser, et non additionner.
Le pourcentage peut-il être égal à 0 ? Oui — dans ce cas, le prix initial est identique au prix soldé et la remise est nulle.
Et s'il y avait deux remises cumulées ? Ce calculateur part du principe qu'une seule remise a été appliquée. Pour des remises cumulées, faites le calcul inverse une par une, en commençant par la dernière appliquée.