वास्तविक ब्याज दर क्या होती है?
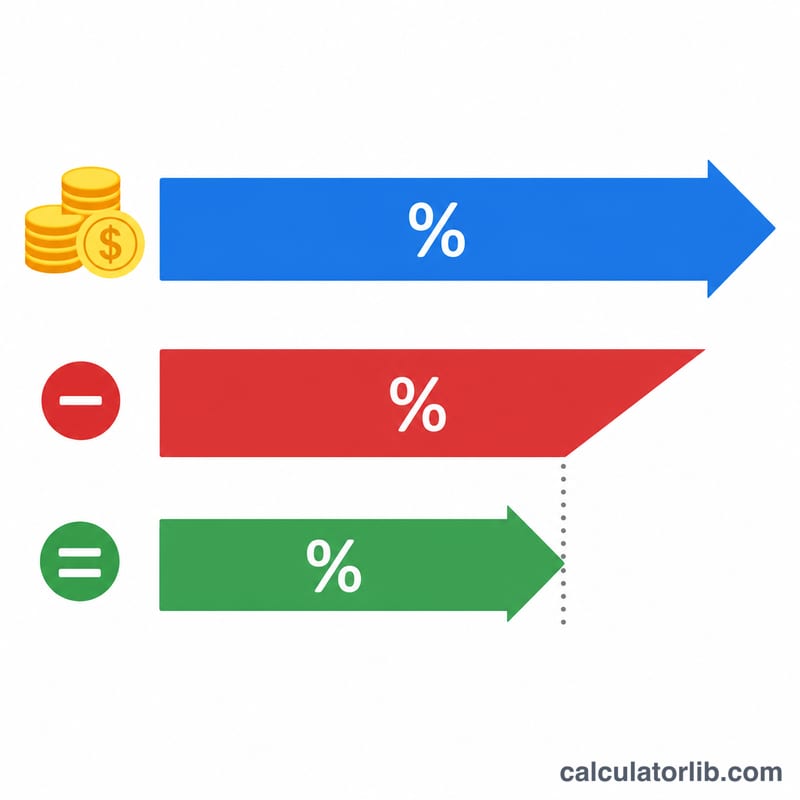
वास्तविक ब्याज दर वह रिटर्न है जो महंगाई का असर हटाने के बाद आपको अपनी जमा या बचत खाते पर सचमुच मिलता है। बैंक भले ही 5% की नॉमिनल दर बताए, लेकिन अगर उसी अवधि में कीमतें 3% बढ़ जाती हैं, तो आपका पैसा पहले के मुकाबले सिर्फ लगभग 2% ज़्यादा सामान ही खरीद पाता है। यह कैलकुलेटर सटीक फिशर समीकरण का इस्तेमाल करके आपकी असली क्रय-शक्ति वाला रिटर्न दिखाता है।
इस कैलकुलेटर का इस्तेमाल कैसे करें
अपनी जमा पर मिलने वाली नॉमिनल ब्याज दर (विज्ञापित सालाना दर) और उसी अवधि के लिए अनुमानित महंगाई दर डालें। दोनों को प्रतिशत में भरें। कैलकुलेटर आपको वास्तविक ब्याज दर बताता है, साथ ही आमतौर पर इस्तेमाल होने वाला तेज़ अनुमान (नॉमिनल माइनस महंगाई) भी दिखाता है, ताकि आप दोनों तरीकों की तुलना कर सकें।
फॉर्मूला समझें
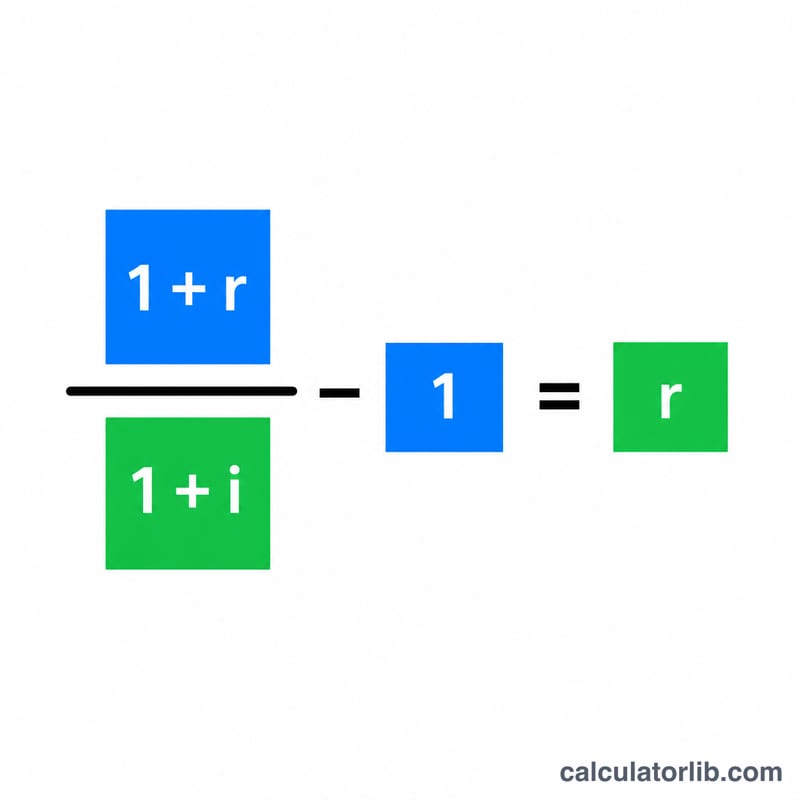
सटीक संबंध इस प्रकार है:
$$\text{Real Rate} = \left( \frac{1 + \dfrac{\text{Nominal Rate (\%)}}{100}}{1 + \dfrac{\text{Inflation Rate (\%)}}{100}} - 1 \right) \times 100$$यहाँ दरों को दशमलव (decimal) में लिया जाता है। आपके पैसे के बढ़ोतरी गुणक \((1 + \text{नॉमिनल})\) को कीमतों के बढ़ोतरी गुणक \((1 + \text{महंगाई})\) से भाग देने पर क्रय-शक्ति में हुई असली बढ़ोतरी अलग हो जाती है। सीधा घटाव यानी नॉमिनल − महंगाई एक करीबी अनुमान तभी होता है जब दोनों दरें छोटी हों।
हल किया हुआ उदाहरण
मान लीजिए आपकी जमा पर 5% की नॉमिनल दर मिलती है और महंगाई 3% की दर से बढ़ रही है। सटीक वास्तविक दर होगी $$\left( \frac{1.05}{1.03} - 1 \right) = 0.019417,$$ यानी लगभग 1.94%। तेज़ अनुमान देता है \(5\% - 3\% = 2\%\)। यह छोटा सा अंतर (0.06 प्रतिशत अंक) बिल्कुल वही त्रुटि है जो दरों के बीच चक्रवृद्धि (compounding) को नज़रअंदाज़ करने से आती है।
भारत में महंगाई: आधिकारिक आंकड़े
भारत के आधिकारिक उपभोक्ता मूल्य आंकड़े, अपने आप अपडेट होते हैं। इन्हें ऊपर के कैलकुलेटर में इनपुट के रूप में इस्तेमाल करें।
- 12 महीने का बदलाव, सितंबर 2026
- +5.6%
- महंगाई 2025
- 2.4%
- संचयी 2016–2025
- 51.3%
- प्रति वर्ष औसत
- 4.7%
नवीनतम बदलाव बढ़ा +0.6 प्रतिशत अंक सितंबर 2026: +5.6%, जबकि अगस्त 2026 में +5.0%।
नवीनतम महीना (सितंबर 2026): भारत में उपभोक्ता कीमतों में 12 महीनों में +5.6% का बदलाव हुआ (उपभोक्ता मूल्य सूचकांक, सभी मदें, 2015 = 100, OECD)। नीचे दिए वार्षिक आंकड़े सालाना औसत हैं। CalculatorLib यह बदलाव प्रकाशित सूचकांक से निकालता है: महीने का सूचकांक ÷ एक साल पहले के उसी महीने का सूचकांक − 1।
भारत में कीमतें 2016 से 2025 के बीच 51.3% बदलीं, यानी औसतन 4.7% प्रति वर्ष: जो चीज़ 2016 में 100 INR की थी, वह 2025 में लगभग 151 INR की हो गई।
| वर्ष | उपभोक्ता मूल्य सूचकांक (2010 = 100) | महंगाई | विश्व |
|---|---|---|---|
| 2025 | 233.1 | 2.4% | 3.0% |
| 2024 | 227.6 | 5.0% | 3.0% |
| 2023 | 216.9 | 5.6% | 5.7% |
| 2022 | 205.3 | 6.7% | 8.0% |
| 2021 | 192.4 | 5.1% | 3.5% |
| 2020 | 183.0 | 6.6% | 1.9% |
| 2019 | 171.6 | 3.7% | 2.2% |
| 2018 | 165.5 | 3.9% | 2.5% |
| 2017 | 159.2 | 3.3% | 2.3% |
| 2016 | 154.1 | 4.9% | 1.6% |
भारत और अन्य देश
मुद्रास्फीति, उपभोक्ता मूल्य (वार्षिक %) — हर देश का नवीनतम प्रकाशित वर्ष।
- तुर्किये 34.9% (2025)
- रूस 8.7% (2025)
- मैक्सिको 3.8% (2025)
- वियतनाम 3.3% (2025)
- जापान 3.2% (2025)
- विश्व 3.0% (2025)
- संयुक्त राज्य 2.9% (2024)
- भारत 2.4% (2025)
- दक्षिण कोरिया 2.1% (2025)
- सऊदी अरब 2.0% (2025)
- फ़्रांस 0.9% (2025)
- चीन 0.1% (2025)
ताइवान के लिए अभी कोई प्रकाशित आँकड़ा नहीं है।
पंक्तियों के वर्ष अलग हो सकते हैं: हर आँकड़ा अपने वर्ष के साथ दिखाया गया है। हर देश के लिए विश्व बैंक का वही संकेतक।
नवीनतम आंकड़ा: 2026-09 डेटा अपडेट 2026-11-14 · ताज़ा
स्रोत: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
संचयी बदलाव, औसत वार्षिक दर और मूल्य तुलना CalculatorLib ने इन्हीं आंकड़ों से निकाली है।
स्रोत का विवरण और कार्यप्रणाली
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999
अक्सर पूछे जाने वाले सवाल
क्या वास्तविक दर ऋणात्मक (negative) हो सकती है? हाँ। अगर महंगाई आपकी नॉमिनल दर से ज़्यादा है, तो आपका वास्तविक रिटर्न ऋणात्मक होगा, यानी समय के साथ आपकी बचत की क्रय-शक्ति घटती जाएगी।
नॉमिनल दर में से महंगाई सीधे घटा क्यों न दें? घटाव एक आसान अनुमान है, लेकिन यह असली वास्तविक दर को थोड़ा ज़्यादा दिखा देता है। फिशर समीकरण सटीक होता है और बड़ी दरों के लिए ज़्यादा सही माना जाता है।
क्या मुझे टैक्स से पहले वाली या टैक्स के बाद वाली नॉमिनल दर इस्तेमाल करनी चाहिए? क्रय-शक्ति की सबसे सटीक तस्वीर पाने के लिए ब्याज पर लगने वाले किसी भी टैक्स के बाद की नॉमिनल दर का इस्तेमाल करें, क्योंकि टैक्स से वह रकम घट जाती है जो असल में आपके हाथ में आती है। (भारत में बैंक FD पर ब्याज आपकी आय में जुड़कर आपके स्लैब के अनुसार टैक्स योग्य होता है और TDS भी कटता है।)