実質金利とは?
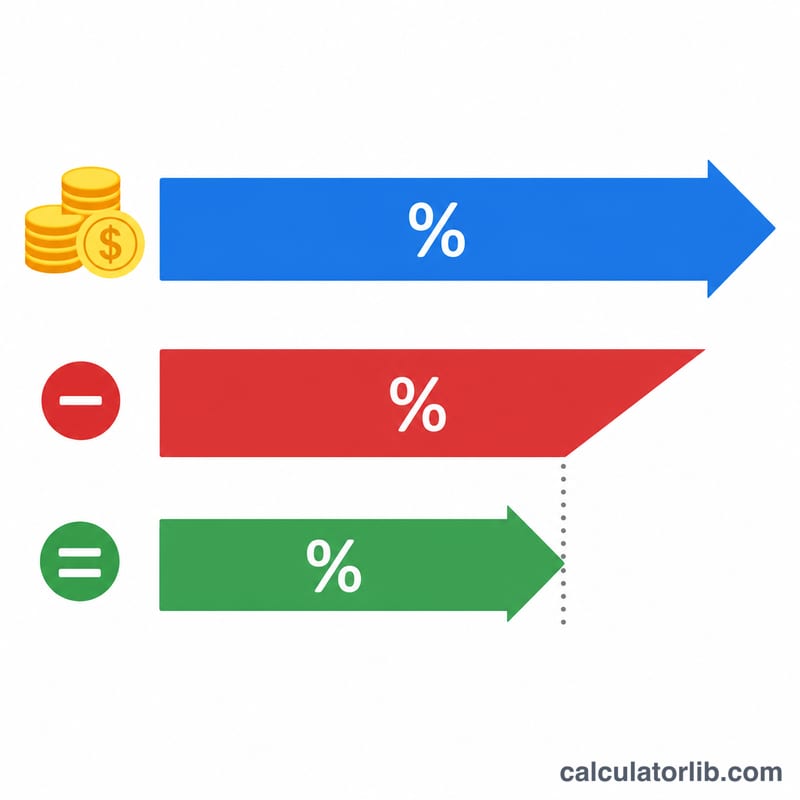
実質金利とは、預金や貯蓄口座から実際に得られるリターンから、インフレの影響を差し引いた本当の利回りのことです。銀行が「年利5%」と提示していても、同じ期間に物価が3%上昇すれば、あなたのお金で買えるモノは以前よりおよそ2%しか増えません。この計算ツールは厳密なフィッシャー方程式を用いて、あなたの本当の購買力リターンを示します。
この計算ツールの使い方
預金に提示されている名目金利(広告などに表示される年利)と、同じ期間に予想されるインフレ率を入力してください。どちらもパーセントで入力します。計算ツールは実質金利を算出するほか、よく使われる簡易な近似計算(名目金利からインフレ率を引いた値)も表示するので、2つの方法を比較できます。
計算式の解説
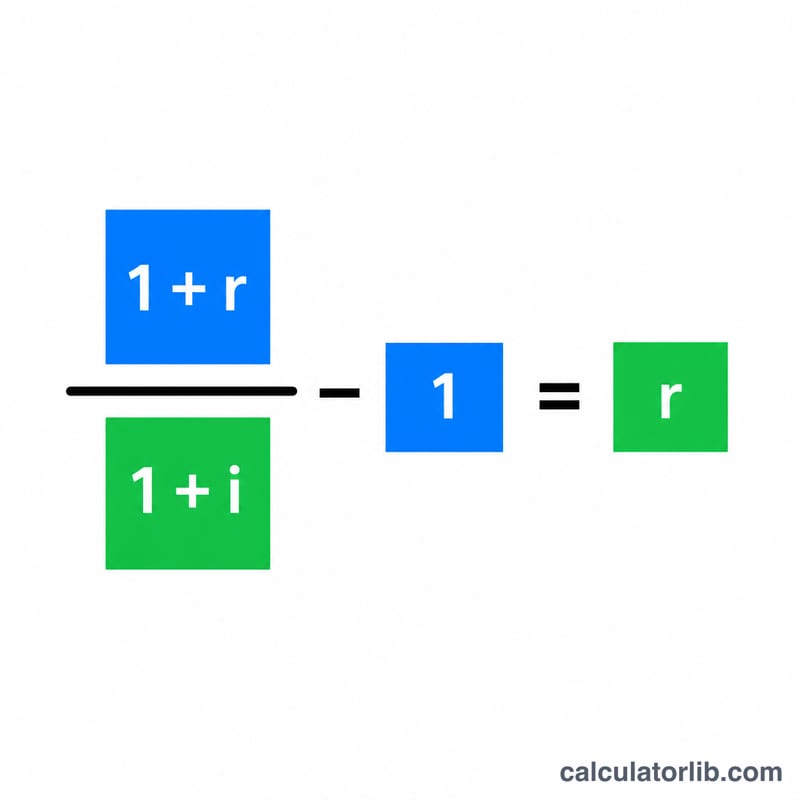
厳密な関係式は次のとおりです。
$$\text{実質金利} = \left( \frac{1 + \dfrac{\text{名目金利 (\%)}}{100}}{1 + \dfrac{\text{インフレ率 (\%)}}{100}} - 1 \right) \times 100$$
ここでは各金利を小数で表します。お金の成長率(1 + 名目金利)を物価の上昇率(1 + インフレ率)で割ることで、購買力の純粋な増加分だけを取り出せます。「名目金利 − インフレ率」という単純な引き算は、どちらの率も小さいときにのみ近い近似値となります。
計算例
たとえば、預金の名目金利が5%で、インフレ率が3%だとします。厳密な実質金利は $$(1.05 \div 1.03) - 1 = 0.019417$$、つまり約1.94%です。一方、簡易な近似計算では \(5\% - 3\% = 2\%\) となります。このわずかな差(0.06ポイント)は、まさに金利間の複利効果を無視したことで生じる誤差です。
日本のインフレ率:公式データ
日本の公式消費者物価データ(自動更新)。上の計算ツールの入力値としてお使いください。
- 前年同月比(2026年9月)
- +2.1%
- インフレ率 2025年
- 3.2%
- 累積 2016–2025年
- 14.1%
- 年平均
- 1.5%
直近の変化 上昇 +0.2 ポイント 2026年9月:+2.1%(2026年8月は+1.9%)。
最新月(2026年9月):日本の消費者物価は前年同月比+2.1%でした(消費者物価指数・総合(2025年=100)、総務省統計局)。下の年次の数値は年平均です。 この変化率は公表された指数からCalculatorLibが算出しています:当月の指数 ÷ 前年同月の指数 − 1。
日本の物価は2016年から2025年までに14.1%変化し、年平均1.5%でした。2016年に100 JPYだったものは、2025年には約114 JPYになります。
| 年 | CPI(2010年 = 100) | インフレ率 | 世界 |
|---|---|---|---|
| 2025 | 118.0 | 3.2% | 3.0% |
| 2024 | 114.4 | 2.7% | 3.0% |
| 2023 | 111.4 | 3.3% | 5.7% |
| 2022 | 107.8 | 2.5% | 8.0% |
| 2021 | 105.2 | -0.2% | 3.5% |
| 2020 | 105.5 | -0.0% | 1.9% |
| 2019 | 105.5 | 0.5% | 2.2% |
| 2018 | 105.0 | 1.0% | 2.5% |
| 2017 | 104.0 | 0.5% | 2.3% |
| 2016 | 103.5 | -0.1% | 1.6% |
日本と他の国
インフレ率(消費者物価、年率%)— 各国の最新の公表年。
- トルコ 34.9% (2025)
- ロシア 8.7% (2025)
- メキシコ 3.8% (2025)
- ベトナム 3.3% (2025)
- 日本 3.2% (2025)
- 世界 3.0% (2025)
- アメリカ合衆国 2.9% (2024)
- インド 2.4% (2025)
- 韓国 2.1% (2025)
- サウジアラビア 2.0% (2025)
- フランス 0.9% (2025)
- 中国 0.1% (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2026-09 データ更新日 2026-10-25 · 最新
出典: The World Bank Group CC BY 4.0; Consumer Price Index (Statistics Bureau, Ministry of Internal Affairs and Communications) Public Data License 1.0 (PDL1.0)
累積変化率、年平均上昇率、価格の比較は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Consumer Price Index (Statistics Bureau, Ministry of Internal Affairs and Communications) — Consumer Price Index (2025-base)
よくある質問
実質金利はマイナスになることもある? はい。インフレ率が名目金利を上回ると、実質リターンはマイナスになります。これは、時間とともに貯蓄の購買力が失われていくことを意味します。
名目金利からインフレ率を引くだけではダメ? 引き算は手軽な目安になりますが、真の実質金利をわずかに高く見積もってしまいます。フィッシャー方程式は厳密で、特に金利が大きい場合に適しています。
税引前と税引後、どちらの名目金利を使うべき? 購買力を最も正確に把握するには、利息にかかる税金を差し引いた後の名目金利を使いましょう。日本では預金利息に約20.315%(所得税・復興特別所得税・住民税)の税金がかかるため、実際に手元に残る金額はその分減ります。